
本週三,加拿大央行進一步放寬貨幣政策,將主要利率調降 25 個基點至 4.25%。此次降息標誌著加拿大央行連續第三次降息,也使加拿大央行成為七國集團(G7)國家中第一家連續降息的央行。上一次加拿大央行連續三次降息是在 2009 年全球金融危機期間。
昨天的決議是在通膨似乎正在降溫的情況下做出的。不過,加拿大央行官員也表示了對加拿大經濟疲軟和房屋市場可負擔性的擔憂。
加拿大通膨壓力明顯緩解
儘管通膨率仍略高於加拿大央行 2% 的目標,但幾個季度以來,通膨率的成長速度一直很溫和。以消費者物價指數(CPI)衡量的加拿大通膨率在 2024 年 7 月達到了 40 個月以來的最低點 2.5%。
7 月的數據證實了通膨持續放緩的預期,加拿大央行首選的核心通膨指標平均值也在 2.5% 左右。此外,CPI 中成長超過 3% 的部分比例已恢復到歷史平均值。
儘管整體整體放緩,高房屋成本仍是通膨的重要驅動因素,但這一壓力已開始緩解。其他一些服務業的通膨壓力也持續存在,這表明儘管正在取得進展,但某些經濟領域的物價成長仍然偏高。
加拿大經濟成長可能放緩
近幾個月來,加拿大的經濟成長出現明顯波動,這反映了加拿大經濟的韌性和新挑戰。 2024 年第二季度,加拿大經濟年增長率為 2.1%,超過了加拿大央行 7 月預測的 1.5%。
此成長主要得益於政府支出的增加和強勁的商業投資。繼第一季成長 1.8%之後,第二季的表現強於預期,使今年上半年的整體經濟成長率達到約 2%。這標誌著與 2023 年下半年幾乎零成長的情況相比出現了顯著反彈。
然而,儘管勢頭良好,近期數據仍顯示出一些潛在的弱點。
初步指標顯示,6 月和 7 月的經濟活動較為疲軟,顯示隨著今年下半年的到來,經濟成長的步伐可能會減慢。
此外,一直是經濟強勁主要推動力的勞動市場也出現了減速跡象。就業成長停滯不前,最近幾個月幾乎沒有任何變化,儘管薪資成長持續超過生產力的提高。 2024 年 7 月,加拿大失業率連續第二個月達到 6.4%,與 2022 年 1 月 6.5%的最高水準相差無幾。自 2024 年 1 月以來,失業率上升了 0.7 個百分點。
加拿大央行在 7 月的預測中預計,2024 年下半年的經濟成長將進一步增強,第三季的年化成長率將達到 2.8%。然而,近期經濟活動的放緩和就業成長的停滯為這一樂觀前景帶來了一些下行風險。
因此,雖然加拿大經濟在 2024 年上半年表現出強勁成長,但持續擴張的潛力可能會因關鍵經濟指標出現疲軟跡象而受到影響。
高利率抑制了加拿大的房地產市場
近幾個月來,儘管加拿大連續降息,但房地產市場幾乎沒有明顯好轉的跡象。即使有進一步降息的預期,預計近期內房價只會出現微弱成長。根據路透社 8 月的預測,2025 年房價將上漲 2.8%,2026 年將上漲 3.0%,反映了市場中持續存在的挑戰。
在新冠疫情期間,加拿大房價飆升了近 55%,但自 2022 年初達到高峰以來,房價僅下降了 14%。儘管加拿大央行在 2023 年 7 月之前將利率提高了 475 個基點,但房價仍出現了小幅下降。因此,住房負擔能力仍然受到很大限制,加拿大央行自己的指數顯示,住房負擔能力接近 1990 年以來的最差水平。
最近兩次降息 25 個基點,加上今年稍後和 2025 年的降息預期,都沒有引發需求的顯著反彈。雖然有跡象顯示住房供應有所改善,但這不足以抵消市場的疲軟。降息未能顯著提振房地產市場,顯示潛在購屋者仍然深受負擔能力緊張等潛在問題的困擾。
美元/加幣會繼續下跌嗎?
加拿大央行在美國聯邦儲備委員會 9 月 18 日會議前一週降息。聯準會將在即將召開的會議上自 2020 年以來首次下調關鍵利率的預期正在增強。
聯準會的這次潛在降息可能會對美元/加幣產生重大影響,特別是如果聯準會的相關言論表明其立場更加鴿派(或鷹派)的話。
儘管市場對聯準會降息的預期已經被計入市場,但如果聯準會發表令人意外的講話或展望,可能會引發美元/加元的波動加劇。這種情況可能會打破當前貨幣市場的供需失衡。
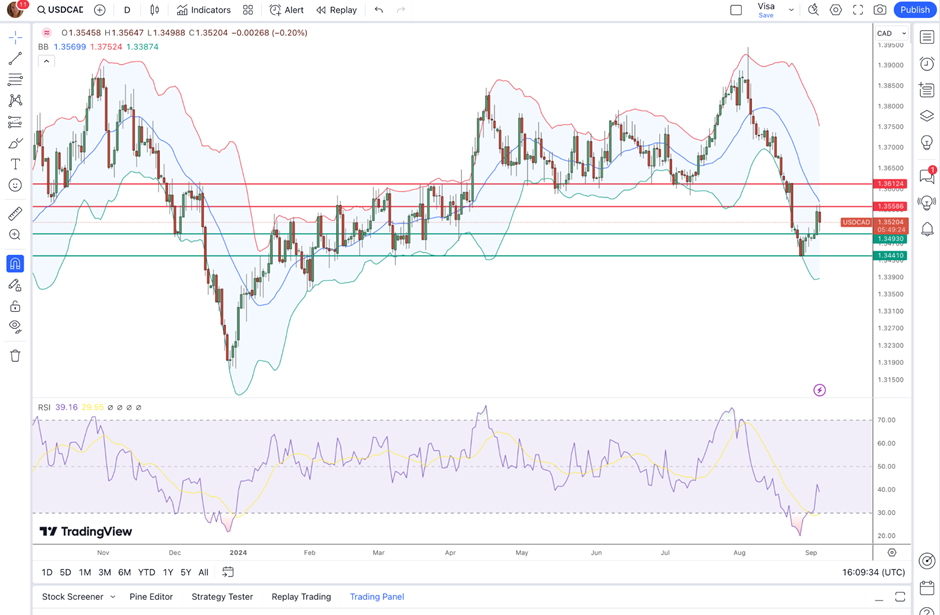
資料來源:美元/加幣日線圖,TradingView,ActivTrades 資料
9 月 4 日(週三)的美元/加幣日線圖顯示,在經歷6日上漲之後,該貨幣對在加拿大央行貨幣政策決議當天下跌了約 0.20%。一週前,價格從布林線指標下軌反彈,但仍低於移動平均線。在價格反彈後,相對強弱指數(RSI)一直在上行,但仍低於 50 的中性水平。
所提供的資訊不構成投資研究。本資料的編寫不符合旨在促進投資研究獨立性的法律要求,因此應視為市場宣傳資料。
所有資訊均由 ActivTrades ("AT") 編製。這些資訊不包含 AT 的價格記錄,也不包含任何金融工具的交易要約或邀約。對於本資訊的準確性或完整性不作任何陳述或保證。
所提供的任何資料均未考慮任何可能收到資料的人的特定投資目標和財務狀況。過往業績並非未來業績的可靠指標。 AT 只提供執行服務。因此,任何人根據所提供的資訊行事,風險自負。
作者

FXStreet Team
FXStreet
Composed of a group of economic journalists and FX experts, the FXStreet content team produces and oversees all content published on FXStreet. It provides a purely journalistic approach to the Forex market.





