
2026 年是中國經濟增長放緩、內部結構分化加劇的一年。我們看到外需與內需之間,以及新經濟與舊經濟之間的差距顯著擴大。在這裡,我們展望 2027 年中國面臨的關鍵問題
1) 中國的增長目標會再次下調嗎?
儘管中國越來越強調增長質量而不僅僅是增速,但每年 3 月的年度經濟目標設定仍然是全年最重要的事件之一。GDP 增長目標和財政額度往往決定了來年所需的政策支持力度。
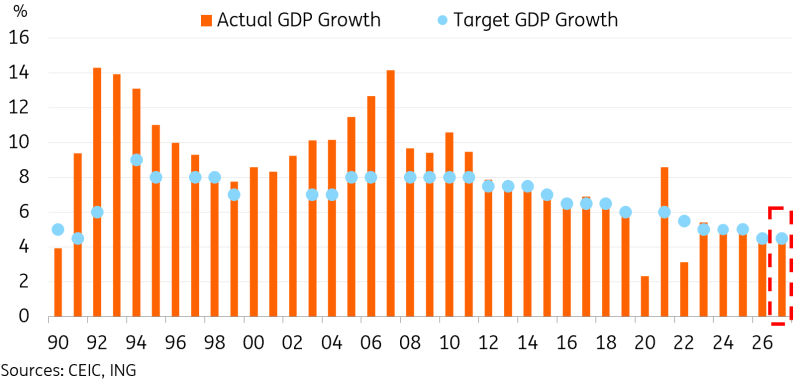
中國很少未能實現其增長目標。自 1991 年以來,只有一次大幅低於目標——那就是 2022 年大範圍疫情封控之後。
2026 年,將增長目標從"約 5%"下調至 4.5-5.0%,為經濟活動放緩以及刺激政策緊迫性低於往年奠定了基礎。我們預計該目標將得以實現,但增長率很可能位於區間下限附近。
2027 年的關鍵問題是,增長目標是否會進一步放緩。過去一年,中國經濟失衡加劇。明年的增長將高度依賴外需和新經濟驅動因素。外需以及人工智能驅動的科技資本開支熱潮能否持續存在不確定性,這可能影響整體增長。
我們預計增長目標將小幅下調至"約 4.5%"。這將為政策提供相當的靈活性,同時兼顧長期挑戰。我們的測算顯示,要實現總理和主席分別設定的 2030 年(人民幣170萬億元)和 2035 年(人民幣207萬億元)目標,中國每年平均需要實現約 4% 的增長。"約 4.5%"的目標可在未來增長明顯放緩時為中國提供一定緩衝空間。
因此,我們預計 2027 年經濟將同比增長 4.5%,與我們對 2026 年 4.6% 的預測大體一致。這將維持中國作為全球增長關鍵驅動力的角色。預計未來五年,中國對全球增長的貢獻將介於五分之一到四分之一之間。
2027 年中國增長目標可能調整為"約 4.5%"
2) 外需和科技能否再次驅動增長?
我們在 2026 年觀察到兩大"K 型"趨勢:強勁外需與疲弱內需之間的分化,以及科技引領的新經濟與舊經濟之間的分裂。
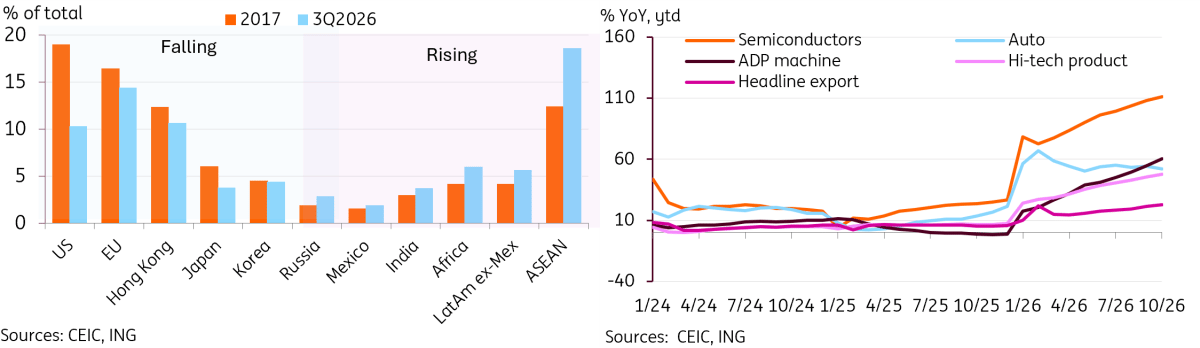
我們預計明年出口增速將放緩,但仍將保持相對強勁,出口增幅將處於高個位數。儘管在 2026 年異常強勁之後,情況可能會略微回歸常態,但外需仍將是中國關鍵的增長引擎之一。
首先,2026 年強勁的出口表現將為 2027 年帶來較高的基數效應。支撐增長的能源和科技價格上漲也不太可能重演,這將削弱明年獲得類似提振的空間。
其次,在經歷了過山車般的 2025 年後,2026 年貿易發展相對平靜,但 2027 年不確定性可能再度回歸。
- 截至撰寫本文時,中美貿易休戰協議將於 2027 年 1 月到期。雖然我們的基準情景是該協議將進一步延長,但重新升級的風險不能排除,尤其是中國在 2026 年前三季度貿易順差同比擴大 12%,至 2338 億美元。美國"藍色浪潮"選舉結果可能導致國會僵局,並促使美國總統唐納德-特朗普將注意力轉向他可以行使行政權力的領域,例如貿易政策。
- 與歐盟可能出現的貿易緊張局勢也值得考慮。東盟已取代美國,成為中國最大的出口目的地。歐盟仍居第二,占中國總出口的 14-15%。2026 年前三季度,中國對歐盟貿易順差同比激增 26.1%,至 2774 億美元。10 月貿易談判後,中歐同意了一項 16 點計劃,以改善貿易關係。該計劃包括將進入歐盟的混合動力汽車出口上限維持在 2025 年水平。幾乎立即就出現了將配額擴大到其他行業的呼聲。幾乎與此同時,又出現了將這些配額擴大到其他行業的額外呼聲。雖然我們認為雙方合作共贏的空間仍然很大,但來年貿易摩擦加劇的風險也存在。
在科技方面,2026 年標誌著資本開支周期和人工智能熱潮的加速。高科技投資是 2026 年少數實現正增長的投資領域之一,科技相關出口和工業生產全年表現也更為出色。
不過,我們也看到幾次明顯的市場回調,以及對人工智能泡沫破裂的擔憂上升。對中國乃至全球經濟而言,最大的疑問之一是,令人矚目的科技增長能否延續到 2027 年。
目前來看,人工智能驅動的投資熱潮似乎有望延續至 2027 年,許多企業仍表示訂單已排滿至 2027 年。我們認為當前的增長引擎將有所放緩,但仍會繼續推動 2027 年的增長。要實現穩定增長,經濟的其他部分可能需要接過接力棒。下一個問題就是內需能否挺身而出。
科技產品和出口多元化繼續支撐外需
3) 內需能否承擔更多增長任務?
任何關注中國政策表述的人都會注意到,近年來一個反覆出現的主題是:需要提高內需在增長中的作用。
中國"十五五"規劃將建設強大國內市場列為首要任務之一,此外還有產業現代化、科技自立自強和數字經濟。然而,後面三項顯然更容易獲得政策支持和資源,而強化內需的推進往往顯得不那麼具體。這些領域顯然是政策偏好所在,也獲得了更多資源。
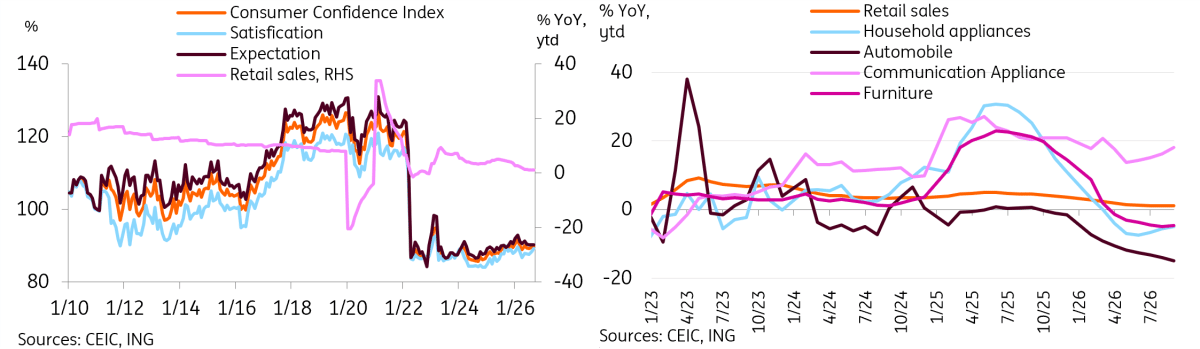
不過,2026 年是近年來內需最疲弱的年份之一。前三季度,中國社會消費品零售總額僅同比增長 1.1%。
在我們看來,2026 年消費增長疲弱主要有幾個因素:
- 以舊換新政策從順風變成逆風。 中國提振消費的旗艦政策是以舊換新。該政策通過對汽車、家電、家具和通信設備等類別的指定產品提供消費補貼,提前釋放了消費需求。該計劃在 2026 年的規模略有縮小,加上此前的提前透支,明顯拖累了零售銷售增長,家電、家具和汽車銷售均同比下降。
- 消費者信心在 2025 年溫和回升後陷入停滯。 信心在 2026 年 2 月見頂,隨後回落。工資增長乏力,加上股市和房價下跌帶來的財富效應為負,是信心疲軟的主要原因。全年大部分時間,疲弱的信心持續抑制可選消費類別。
- 金價先漲後跌,拖累黃金及珠寶銷售。 金價在 1 月見頂,隨後大幅回落,顯著削弱了零售市場購買黃金的興趣。
展望 2027 年,我們預計消費將溫和復甦,並存在更大幅度回升的上行空間。
- 以舊換新政策的拖累應會減弱。 我們在家電、家具和汽車類別看到的回落幅度在 2027 年應會更小。現在判斷家電和家具是否會出現顯著更新需求還為時過早,但汽車銷售可能開始出現第一波電動車銷售帶來的部分更新需求。這可能減輕該類別的拖累。不過,鑑於 2026 年通信設備銷售表現強勁,該類別在 2027 年很可能出現回調。
- 如果外需前景惡化,內需政策支持可能會加碼。 雖然考慮到人工智能競爭,資源繼續集中於科技領域似乎合理,但如果 2027 年外需引擎出現放緩跡象,支持內需可能變得更加重要。從長期來看,擴大內需是實現更可持續增長的必要條件。
最大的變數是明年消費者信心表現如何。主要因素可能是工資增長和資產價格表現。我們已經看到一些令人鼓舞的跡象,表明一線城市和少數二線城市的房價開始觸底。這可能開始轉化為信心回升。儘管在疲弱的就業市場環境下工資增長仍然緩慢,但如果企業利潤回升趨勢得以延續,也可能帶來信心恢復。
疲弱的消費者信心仍是內需的主要制約
4) 中國是否已成功擺脫通縮?
過去幾年中國與通縮的鬥爭引發了廣泛討論:人們擔心中國是否會走上日本"失去的幾十年"那樣的道路。房地產市場崩盤帶來的財富損失、激烈的價格競爭以及疲弱的內需,共同導致了連續三年接近零通脹。這也威脅到中國陷入價格和盈利下滑、工資增長放緩以及消費和投資疲弱的負反饋循環。
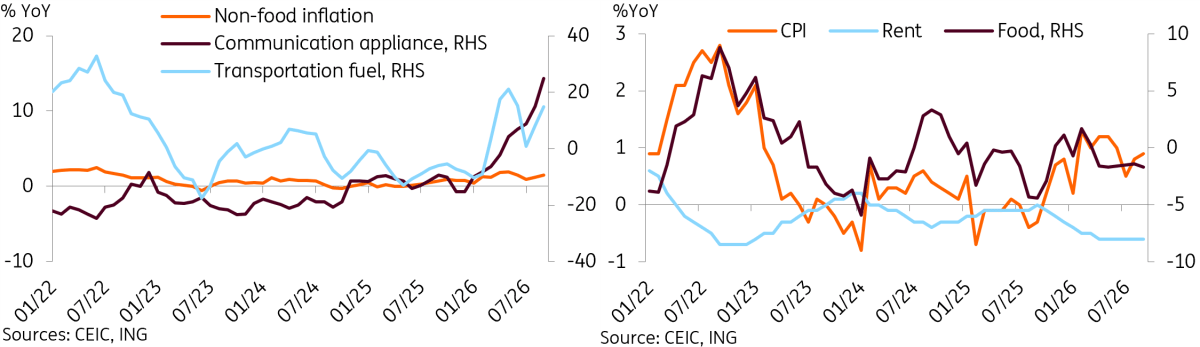
不過,在 2026 年,我們終於看到通脹更有說服力地回升,全年首次回到 0% 以上,這是自 2022 年以來的第一次。我們認為 最嚴重的通縮壓力可能已經過去。
展望 2027 年,若干因素可能繼續影響通脹前景。
過去一年,食品和住房一直是通脹的兩大拖累,兩者合計占中國 CPI 籃子的一半以上。隨著豬肉價格最終企穩,食品對通脹的拖累應會逐步減弱。自 2026 年下半年以來,豬肉價格已開始環比回升。由於溫室擴張,國內新鮮蔬菜和水果供應充足,這一趨勢應會持續,但明年不太可能重演同樣的通縮影響。
在房地產市場出現更廣泛的觸底之前,租金可能仍會拖累通脹。自 2026 年 4 月以來,租金同比一直為 -0.6%。
今年通脹的主要驅動因素是能源價格,因為伊朗戰爭的外溢影響衝擊了全球經濟。2027 年能源成本仍是一個變數。我們內部預測布倫特原油 2027 年均價為每桶 81 美元,這應會在 2026 年價格上漲之後繼續維持較高通脹。
相比之下,科技價格在 2026 年大幅上漲,人工智能熱潮推動了許多科技供應鏈的強勁需求和漲價。這在中國 CPI 籃子中的通信設備分項表現得最為明顯,前三季度價格同比上漲 6.3%。
此外,中國 PPI 通脹在 2026 年大幅上升。由於原材料和其他投入成本上升,生產者價格走高。儘管信心低迷,企業一直不願將更高成本轉嫁給消費者。但如果投入成本在明年仍維持高位,繼續保持這種克制將變得越來越困難。
總體而言,我們預計明年中國 CPI 通脹將小幅上升至同比 1.1%。這一水平對中國來說是一個理想區間,既能舒適地遠離通縮,又避免了許多其他經濟體當前面臨的高通脹壓力。在這一水平下,如果有需要,我們不認為通脹會限制貨幣寬鬆。
通脹已轉為上行,但復甦仍不均衡
5) 房地產市場的拖累終於會減弱嗎?
除非年底出現令人震驚的逆轉,否則到 2026 年結束時,房價將連續第五年下跌。
過去幾年,中國房地產下行已發生顯著變化。對災難性系統性危機的擔憂已大幅消退,開發商違約也變得不那麼頻繁。然而,房價仍未找到明確底部,住房下滑引發的悲觀情緒仍深深嵌入家庭信心之中。房地產市場仍是經濟的重大拖累。
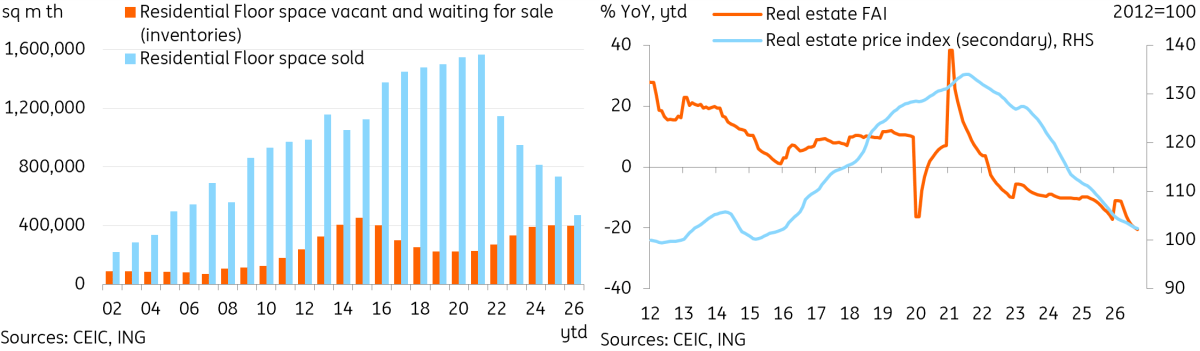
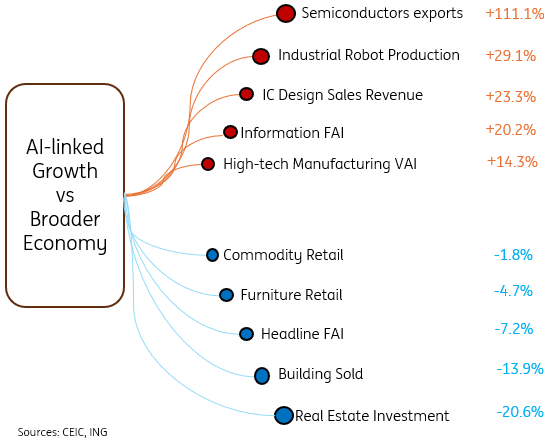
建築銷售和房地產固定資產投資繼續大幅下滑,分別同比下降 -13.9% 和 -20.6%。
房地產崩盤的間接影響更難衡量,但其影響廣泛,且可能更為重要。
- 自房地產下行開始以來,消費者信心一直疲弱,此後復甦緩慢且不均衡。
- 相關行業受到影響。家具零售銷售(-4.7%)、家電銷售(-4.9%)以及建築和裝飾材料(-9.7%)今年均處於收縮狀態。工業生產數據顯示,截至第三季度,與房地產相關的類別明顯疲弱,如水泥(-8.6%)、平板玻璃(-7.0%)和鋼鐵(-2.0%)。
- 土地銷售傳統上是地方政府收入的重要來源。隨著房地產崩盤導致需求暴跌,這一來源枯竭。地方政府來自國有土地使用權出讓的收入從 2021 年的 8.7 萬億元降至 2025 年的 4.15 萬億元,並且看起來在 2026 年進一步下降。其結果是,地方政府在支出方面也在勒緊褲腰帶。
- 房價和租金下跌正在加劇通縮壓力。
房地產行業的拖累會在 2027 年減弱嗎?
在我們看來,房地產行業要出現轉機,需要先發生兩件事。首先,我們需要看到價格企穩的跡象更加穩固。今年提供了自房地產下行開始以來最令人鼓舞的證據,一線城市房價在全年大部分時間裡基本企穩或上漲。如果這一趨勢持續並擴散到更多二線和三線城市,可能標誌著當前周期的底部。目前,70 城房價平均指數仍未形成底部。
其次,房地產庫存仍處於高位,2026 年初曾創下新高,隨後在年內有所回落。在庫存回到更正常水平之前,很難期待顯著的新房地產投資。
2026 年房地產市場的政策支持有所擴大,包括首次購房者按揭補貼、全國範圍內進一步放寬購房限制,以及繼續推進城市更新項目。
我們還看到了一些結構性改革。這些改革包括收緊房地產預售模式的限制,例如要求開發商在預售前達到一定完工階段,並要求資金進入監管賬戶。這些措施使開發商的經營環境更具挑戰性,但應有助於提振買家信心。
隨著房地產市場獲得進一步支持,我們認為 2027 年該行業的拖累可能會減小。如果價格企穩持續下去,那將是一個重大進展,能夠消除家庭和投資信心上的一大負擔。話雖如此,在庫存仍然高企且開發商限制新項目的情況下,房地產投資明年仍可能是一個拖累因素。
高庫存和房價下跌繼續拖累房地產市場
6) 2027 年政策制定者會採取什麼措施?
隨著 2026 年增長目標下調,且注意力被人工智能競爭所佔據,今年對更廣泛經濟的政策支持表現平平也就不足為奇了。我們預計來年政策環境總體仍將偏支持性;如果明年貿易緊張局勢再次升溫,政策可能會更積極推出,以提振國內經濟。
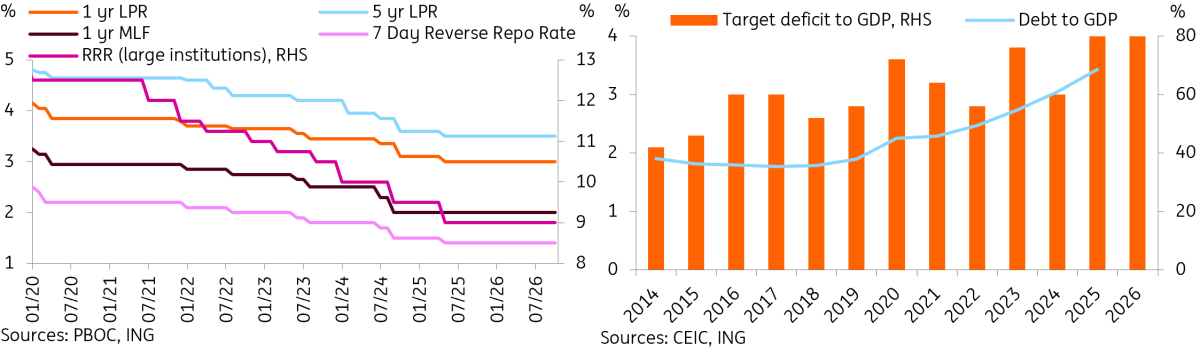
在財政政策方面,我們預計 2027 年關鍵財政目標將保持相對穩定。
- 財政赤字目標很可能連續第三年維持在 GDP 的 4% 左右。對這一目標的調整主要是出於信號傳遞目的,而不是為了主動約束政策。
- 我們對債券發行目標的基準情景是基本不變,地方政府專項債約為人民幣 4.4 萬億元,超長期特別國債約為人民幣 1.3 萬億元。鑑於 2026 年在投資下滑背景下,對使用已批准額度的意願有限,目標也有可能被下調。我們的基準情景是目標維持高位,以提高靈活性。
在貨幣政策方面,我們預計中國人民銀行將逆全球趨勢而行,維持寬鬆偏向。通脹仍遠低於目標,勞動力市場依然相當疲軟,經濟增長正在放緩,而人民幣則持續走強。總體條件大多適合進一步寬鬆,唯一的關鍵例外是銀行淨息差已處於歷史低位,因此政策制定者迄今更傾向於定向寬鬆。
以下是我們對明年中國人民銀行的主要判斷:
- 我們預計基準利率將僅下調一次,幅度為 10 個基點。 中國人民銀行一直抵制全面降息,考慮到銀行業利潤率偏低,以及許多主要央行仍處於加息模式。
- 支持特定行業的定向措施很可能會繼續。 再貸款項目、利率補貼和風險分擔工具可能仍將是將資金配置到所需領域的主要工具。
- 中國人民銀行基準利率調整將改善貨幣政策傳導。 中國人民銀行已正式將基準利率從 7 天逆回購利率轉向隔夜逆回購利率,自 2026 年 11 月 2 日起生效。我們預計這一調整將改善貨幣政策傳導,使日常流動性管理更加精準,並使中國的框架更接近全球同行。
在行業層面,我們預計 2027 年的政策重點仍將與五年規劃中列出的方向高度一致,工業現代化和科技自立自強將繼續吸引最大份額的關注和資源。
鑑於近期的溝通,我們也可能看到更有力的舉措來提振國內需求。10 月份國家發展和改革委員會(NDRC)新聞發布會提供了一些思路,承諾將"加強直接惠及消費者的普惠政策",同時延續現有策略,擴大和升級新能源汽車、智能產品等商品。近期消費支持措施的一個局限在於,雖然以舊換新計劃成功提前釋放了消費,但對提振家庭信心作用不大。下一步可能是重新校準政策,讓消費者切實感到自己更富裕。
對房地產市場的支持也應繼續向全國核心城市最初出現的復甦擴散。
政策仍將保持支持性,但大規模刺激不太可能
7) 人民幣在 2026 年上漲後,雙向波動會回歸嗎?
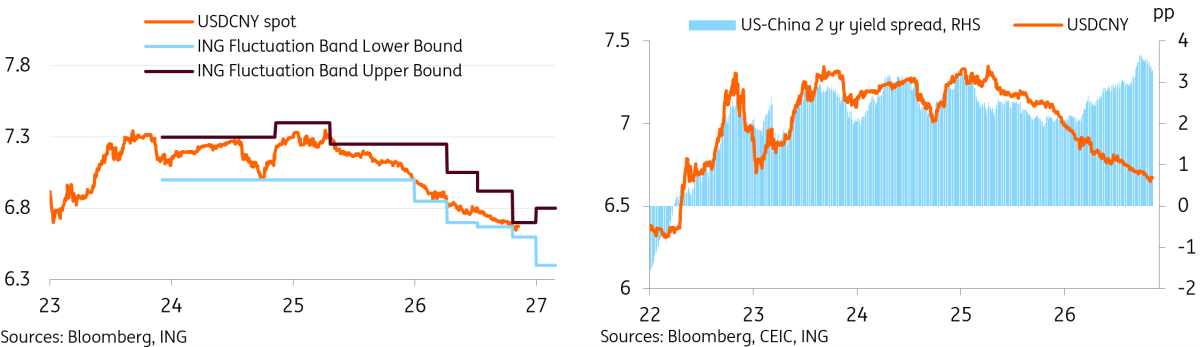
我們對 2027 年美元/人民幣設定的初始預測區間為 6.40-6.80,2027 年年底預測為 6.50。
2026 年是人民幣又一個強勁年份,儘管美元整體背景大多強勢,但自 2025 年開始的升值動能延續到了 2026 年。總體而言,人民幣升值幅度強於年初大多數市場參與者的預期。
如上文數字所示,我們的基準情景仍是人民幣繼續升值。主要原因如下:
- 我們持續聽到市場參與者形成非常強的共識,即人民幣將以溫和速度繼續升值。雖然這增加了更劇烈逆轉的風險,但也仍然很難押注其走弱。
- 出口商繼續在美元/人民幣反彈時賣出美元,這為人民幣繼續升值創造了有利環境。考慮到過去幾年留存在海外的外匯,以及隨著中國貿易順差在 2026 年創下新高並在 2027 年保持強勁而流入的外匯應收款,人民幣進一步升值的條件已經具備。
- 中國人民銀行已表明,其既沒有必要也無意利用貨幣貶值來獲取貿易優勢。這意味著即便當前貿易繁榮降溫,也不會推動人民幣貶值。
- 迄今為止,人民幣走強並未得到股市資金流入的支持。中國市場表現落後。但如果出現一定程度的均值回歸或牛市反轉,這可能進一步支撐人民幣走強。
不過,我們認為 2027 年不會重演從 2025 年 4 月到撰寫本文時這種相對簡單的單邊升值。雙向波動很可能回歸,而市場近期對人民幣的升值偏向也提高了更強逆轉的風險,即便中國人民銀行會設法限制過度波動。
- 美中收益率利差仍接近歷史高位。隨著投資者擔心錯失進一步升值機會,以及年初利差收窄,這種相關性在 2026 年有所減弱。然而,隨著伊朗戰爭爆發帶來的鷹派轉向,收益率利差已擴大至新高。這最終應會吸引投資者。
- 如果人民幣升值趨勢過頭,中國人民銀行可能會出手干預。中國人民銀行在 10 月份的一份政策聲明中警告外匯市場中的單邊和順周期行為,反映出其擔心市場參與者可能通過羊群效應強化匯率走勢。11 月初,中國人民銀行將外匯存款準備金率從 4% 上調至 6%。此舉被廣泛視為對人民幣過度升值和單邊投機性頭寸的警告,通過從銀行體系抽走外匯流動性來抑制這種行為。
- 對外直接投資在經歷過去 6 年中有 5 年實現兩位數增長後,似乎將在今年以罕見的同比下降收官。ODI 需求回升可能會給人民幣帶來額外賣壓。
人民幣升值應會延續,但雙向波動將更大
8) 中國國債是否是中國市場最大的非對稱風險?
2026 年,中國政府債券收益率逆全球趨勢而行,在全球其他地區收益率因通脹和債務上升而飆升之際反而下行。
收益率下行是一把雙刃劍。一方面,低收益率使政府能夠以較低成本發行債務,這在中國將影子銀行債務納入官方資產負債表、且債務水平仍然偏高的情況下尤為重要。然而,低收益率也已成為投資者信心疲弱的象徵,並被那些認為中國正陷入根深蒂固悲觀情緒、走向"日本化"的人所引用。
自 2020 年以來,中國政府債券收益率總體呈下行趨勢,期間伴隨局部波動。幾個關鍵因素推動了這一長期牛市:
- 投資者風險偏好仍異常低迷。 儘管我們認為中國已在 2024 年走出"極度悲觀"階段,但許多市場參與者仍維持非常保守的資產配置。股市和房地產市場持續表現不佳,對無風險資產的需求依然巨大。
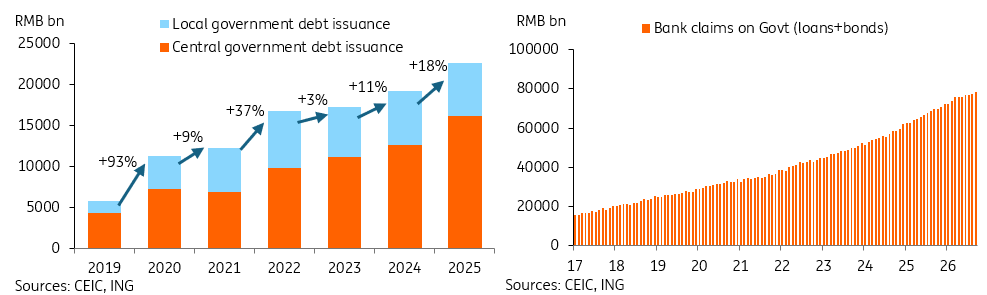
- 信貸需求有限導致銀行持有中國國債增加。 過去十年,銀行持有的中國國債幾乎翻了四倍,截至 2026 年第三季度末達到 78.6 萬億元人民幣。
- 許多人仍陷於通縮思維。 受能源價格上漲推動核心通脹回升的幫助,中國在 2026 年已採取措施擺脫通縮。然而,對許多人而言,通縮思維依然存在,這使得市場願意接受如此低的收益率。
- 更嚴格的境外投資限制可能阻止投資者將資金投向海外更高收益債券。 目前中國收益率已顯著低於大多數主要經濟體,但國內投資者仍面臨可轉移至海外資金規模的限制。資本管制仍是收益率能夠維持如此低位的重要因素。
我們認為,2027 年債券收益率有充分理由出現反轉。
- 風險偏好只要略微正常化,就足以引發重大變化。 資產配置回歸更均衡,將成為風險資產上漲和債券市場回調的催化劑。由於投資意願異常疲弱,銀行目前正將資金投向債券而非放貸。均值回歸將是債券拋售的最大催化劑。
- 中國長期增長和通脹前景與當前收益率並不匹配。 當前收益率暗示的是一個通縮、停滯的環境,而大多數經濟學家預計增長將放緩但仍保持穩健,通脹低但為正。時間會證明哪一方正確,但債券收益率表明,市場定價的前景比數據所顯示的更為悲觀。
- 債券發行預計仍將保持高位,債務水平依然偏高。 正如我們在本報告前文所討論的,中國的財政政策立場很可能仍將保持寬鬆。又一年高規模債券發行應會給中國國債市場帶來一定供給壓力。
- 全球更高的收益率使中國收益率相較之下更缺乏吸引力。 目前中國債券收益率已位居主要經濟體低位。資本管制將限制投資者追逐更高收益率的程度,但從國內債券轉向全球債券的資產配置變化仍可能發揮作用。
- 政策制定者可能開始擔憂長期收益率過低的影響,並在牛市持續時進行反制。 回想 2024 年,中國人民銀行曾多次干預,以將 10 年期中國國債收益率維持在 2% 以上。雖然這些努力後來停止,但 10 月底的市場傳聞稱,政策制定者已要求中國金融機構不要在債券市場增加久期。
我們預計 10 年期中國國債收益率將在 2027 年年底升至 1.9%。這一前景的主要風險包括:情緒進一步惡化、通縮回歸、降息幅度超出預期,或資本管制進一步收緊,使國內資金繼續被鎖定在中國國債市場。
大量債券發行已被上升的銀行需求吸收
9) 人工智能熱潮如何影響中國?
人工智能已成為中國更重要的增長引擎之一,支撐出口、製造業、投資和生產率。與此同時,對 AI 競賽的高度關注也意味著,它是中國 K 型分化的重要驅動因素之一。它很可能繼續擴大行業和企業之間的差距。
中國出口和進口兩端的強勁貿易增長,在很大程度上都與 AI 相關需求有關。中國有超過 6000 家 AI 企業,涵蓋 AI 基礎設施、框架和應用,帶來了強勁需求。我們看到自動數據處理設備、半導體以及通用計算機和電子產品等類別的出口和進口增長都達到兩位數甚至三位數。
中國製造業也呈現出類似模式。2026 年,技術密集型製造業顯著跑贏整體工業,電子設備和半導體領漲。中國各行各業的企業都在將 AI 融入質量控制,從精密電子製造到辣椒油皆是如此。AI 已經在中國工業升級過程中發揮作用。
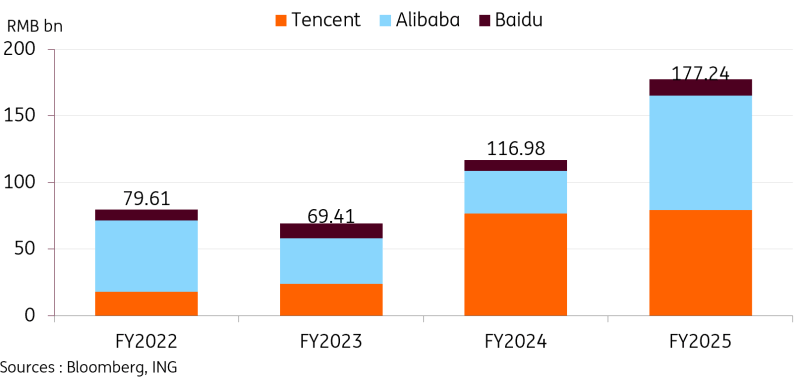
高科技投資是投資領域在整體低迷年份中的唯一亮點,截至 2026 年第三季度,高科技固定資產投資同比增長 4.9%,而整體固定資產投資同比下降 7.2%。儘管股市拋售使投資者開始質疑估值,但 AI 資本開支周期本身似乎仍有進一步延續的空間。中國主要科技公司的支出已較 2022 年水平翻倍,並繼續投資於算力、數據中心和 AI 基礎設施。中國電網投資數據雖有波動,但過去幾年總體也顯示出強勁增長。
AI 對勞動力市場的影響是全球熱門話題。在中國,整體就業數據尚未顯示出廣泛的 AI 衝擊,但企業層面的證據已經表明,在部分任務中,單位工人產出更高、所需勞動力更少。因此,初步影響更可能體現為招聘放緩和崗位重塑,而非立即出現大規模裁員。
我們認為有兩個因素可能使這一調整在 2027 年對中國尤為重要:
- AI 採用在中國可能推進得更快。 中國的 AI 戰略更強調工業部署和應用,而與全球同行相比,公眾信任和職場使用率也相對較高。人口老齡化也會增強企業在勞動力短缺進一步加劇時推動自動化的動機。更快的 AI 採用已顯示出對勞動生產率增長的支撐作用。勞動生產率已連續兩年加速,2025 年達到 6.3%,而 2023 年低至 4.4%。但這也可能加速可替代崗位的被取代,並增加職業向下流動。
- 入門級就業將面臨最大壓力。 預計中國 2026 年大學畢業生將達到 1270 萬人,比 2025 年增加 48 萬人,這將進一步加劇本已競爭激烈的青年勞動力市場。與此同時,AI 越來越能夠承擔傳統上分配給初級員工的信息密集型和行政工作。因此,企業可能會減少入門級招聘,而不是裁減現有員工,從而縮窄年輕勞動者獲取技能和經驗的職業階梯。
政府已推出政策應對 AI 對就業的潛在影響,重點包括崗位替代風險評估、數字技能培訓、勞動者轉崗以及創造新職業。我們預計這些措施將緩和,但不會阻止,對初級和常規白領就業的壓力。明年的關鍵問題是,新的服務業和 AI 互補崗位能否足夠快地創造出來,以吸納受影響的勞動者。
總體而言,我們預計 AI 將在 2027 年支持生產率增長和工業升級,但收益仍將不均衡。如果商業回報令市場高預期失望,對全球 AI 週期的重新評估可能削弱相關需求。這可能使中國擁有更強的生產能力,但行業和勞動力市場之間的分化加劇。
另一個值得考慮的情景是,如果我們看到 AI 泡沫廣泛破裂。市場參與者可能越來越多地把注意力轉向 AI 的商業回報,而市場中顯然仍存在不少泡沫。鑑於中國在 AI 競賽中的重度投入,以及其在表現領先領域中的突出角色,這一趨勢的逆轉自然會帶來重大影響。我們已經看到股市出現明顯拋售,這無助於本已疲弱的信心。適度回調未必是壞消息,因為它可能讓資源在其他領域得到更均衡配置,但崩盤將對增長前景構成更大風險。
中國 AI 資本開支周期在 2023 年後明顯加速
與 AI 相關的活動正進一步領先於整體經濟
10) 中國在其"大轉型"中表現如何?
我在 2024 年剛加入 ING 研究部門時提出的一個關鍵長期判斷是,中國並非處於"大衰退",而是處於"大轉型"。當時,關於中國的討論可以說是最悲觀的,許多投資者認為中國已不具備投資價值,同時還擔憂系統性風險。疫情後中國重啟的表現不及預期,許多人擔心其前景已註定黯淡。
將近三年後,中國所處的位置已大不相同。儘管整體經濟上空仍籠罩著悲觀陰雲,但敘事已經變得平衡得多。在中國不斷擴大的 K 型軌跡中,極強增長的局部領域依然存在。
我們曾為中國的"大轉型"概括出四個主要方向:
- 將國內需求和消費培育為增長驅動力。
- 向價值鏈上游攀升。
- 加強綠色轉型。
- 推進科技和數字化。
此後,我們看到這四個方面都取得了進展,儘管速度並不均衡。
培育國內需求可以說是迄今四大關鍵轉型中最令人失望的一項。 中國家庭的儲蓄意願創下新高,疲弱的信心繼續拖累這一努力。2026 年零售銷售放緩至疫情後的低點。批評中國的人經常將國內需求疲弱視為貿易失衡加劇的主要原因。
政策制定者說對了所有該說的話。但目前,提振國內需求的努力似乎已讓位於工業現代化和科技競賽。不過,我們確實看到朝正確方向前進的跡象。例如,以舊換新計劃幫助提前釋放了消費,而政策制定者也已承諾將"加強直接惠及消費者的普惠政策"。
中國在向價值鏈上游攀升方面已經取得了巨大進展。 中國工業生產和出口的演變顯示,其製造業基礎正從低端向高端轉移。
出口數據顯示,機械和運輸設備在總出口中的佔比從 2023 年的 48.6% 上升至 2026 年第三季度的 56.0%。傳統低端的雜項製造業,包括服裝和鞋類,則從 2023 年的 22.8% 降至 2026 年第三季度的 18.6%。
這一轉型具有重大全球影響,引發了所謂"China Shock 2.0"的討論,因為中國經濟正生產越來越高端的產品。中國汽車產業迅速崛起並在全球佔據重要地位,借助全球電動汽車加速普及的趨勢實現了快速發展。
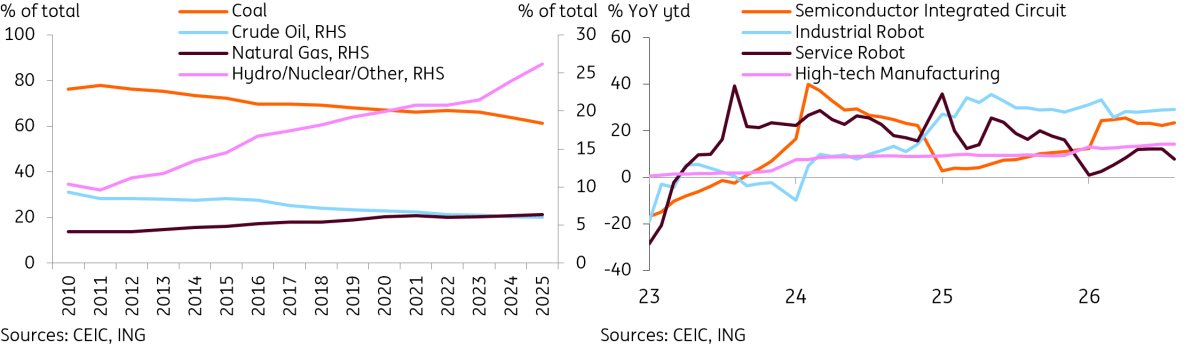
中國的綠色轉型繼續取得重大進展。 過去十多年裡,中國經歷了顯著的綠色轉型。各種指標表明,近年來這一綠色轉型仍在持續成功。2026 年 7 月,中國 168 個城市的 PM2.5 水平降至 15,創歷史新低。可再生能源和核能發電占總能源生產的比重從 2023 年底的 21.5% 上升至 2025 年底的 26.2%。
綠色轉型仍是重要的中長期目標。因此,它在增長方面很可能繼續表現突出。2025 年,習近平主席承諾到 2035 年將排放量降低 7-10%,並"努力做得更好",這建立在 2020 年提出的到 2030 年實現碳達峰、到 2060 年實現碳中和的目標之上。
綠色產業的重投資仍在繼續。中國是電動汽車、太陽能和風力發電等關鍵領域的領先參與者。這一轉變正通過貿易和投資清晰地影響全球經濟。
中國推進技術發展和數字化的努力超出了我們的預期。 中國企業已證明自己在 AI 競賽中具有競爭力。中國已採取重大措施提高自給自足能力,包括加強國內半導體產業和發展機器人產業。
經濟數字化繼續建立在既有優勢之上。根據中國國家數據局的數據,2025 年中國數字經濟核心產業占 GDP 總量的比重超過 10.5%。
中國還堅定承諾繼續大力投入研發。中國第 15屆五年規劃承諾在 2026-2030 年期間將研發支出增長目標設定為每年至少 7%。2025 年研發支出達到 3.92 萬億元人民幣,相當於 GDP 的 2.8%。
總而言之,過去幾年中國在關鍵經濟轉型方面取得了良好但不均衡的進展。科技和綠色轉型的強勁進展,以及中國積極向價值鏈上游攀升,為未來增長奠定了基礎。然而,必須加強國內需求,以推動更可持續的長期增長。隨著貿易夥伴對中國不斷擴大的貿易順差越來越多地提出反制,這一點尤為重要。在中國的"雙循環"戰略中,未來數月和數年必須加強國內循環。
技術升級繼續引領中國的大轉型
編輯精選
澳元缺乏看漲信心,因美聯儲加息押注繼續支撐美元
週三,澳元/美元貨幣對獲得一些積極動能,並脫離前一日創下的 3 月下旬以來最低水平,接近 0.6845-0.6840 區域。現貨價格在歐洲早盤時段維持在 0.6875 附近的漲幅,儘管在美元(USD)看漲的背景下,上行空間仍受限制。 投資者仍對結束美伊戰爭的潛在外交突破抱有希望,這繼續支撐風險偏好情緒,並為澳元/美元貨幣對提供順風。
2027年中國十問
2026 年是中國經濟增長放緩、內部結構分化加劇的一年。我們看到外需與內需之間,以及新經濟與舊經濟之間的差距顯著擴大。在這裡,我們展望 2027 年中國面臨的關鍵問題 儘管中國越來越強調增長質量而不僅僅是增速,但每年 3 月的年度經濟目標設定仍然是全年最重要的事件之一。GDP 增長目標和財政額度往往決定了來年所需的政策支持力度。
黃金漲勢延續至4,050美元上方;由於聯準會升息押注支撐美元,上行似乎受限
黃金在週三歐洲時段前進一步攀升至4,050美元上方,收復前一交易日大幅跌勢的一部分,不過上行空間似乎有限。週二火熱的美國通膨數據,強化市場對美國聯邦準備理事會(Fed)採取更激進政策緊縮的預期。這有助於美元(USD)延續週二的強勁漲勢,儘管市場對美國與伊朗外交仍抱有希望,並可能限制這種不孳息貴金屬的任何實質性升值
狗狗幣價格預測:DOGE跌至年內新低
狗狗幣(DOGE)小幅反彈,週三交投於0.068美元附近,此前一日觸及年內新低。Santiment數據顯示鯨魚錢包正在拋售DOGE持倉,助燃近期賣壓。與此同時,鏈上指標走弱且技術指標偏空,表明這枚模因幣可能面臨進一步下行風險。 鯨魚拋售DOGE代幣Santiment的供應分布數據顯示鯨魚出現降溫跡象。
今日外匯:美國通脹數據公佈後,美元表現出韌性
以下是您在 11 月 11 日星期三需要了解的內容: 在周一出現看跌走勢後,美元(USD)周二兌其對手走強,美元指數當日上漲超過 0.5%。周三早盤,美元指數穩穩保持在 102.30 上方,而基準 10 年期美國國債收益率當日上漲超過 2%,維持在 5% 附近。經濟日曆不會提供任何高影響力的宏觀經濟數據發布,這使投資者能夠繼續關注債券和股市。