
- 澳元/美元擺脫週一的悲觀情緒,交易中錄得可觀漲幅。
- 在週三美國 CPI 數據公佈前,美元恢復下跌。
- 紀要稱,澳儲行仍認為通脹頑固地維持在高位。
澳元(AUD)週三迅速恢復平靜,推動澳元/美元交易中錄得可觀漲幅,並接近關鍵的 0.7000 閾值,不過目前仍難以測試該水平。
該貨幣對恢復上行趨勢,與美元(USD)明顯回落同步,後者受到整體風險相關資產情緒普遍改善的拖累。
此外,中東緊張局勢似乎在一定程度上(暫時?)得到緩解,而原油價格的反彈似乎遠未結束。
從更廣泛的角度來看,只要現貨價格繼續交投於 0.7040 附近的 200 日簡單移動平均線(SMA)下方,就仍有進一步下跌的風險。不過,澳儲行(RBA)鷹派的政策立場,加上國內通脹仍處於高位,應能在目前為止緩衝任何深度且持續的回調……
澳大利亞的韌性遇上動能放緩跡象
在國內需求和積極的經濟增長支撐下,澳大利亞經濟繼續與許多 G10 經濟體相比表現更為有利。持續的通脹也支持澳儲行謹慎、數據依賴的政策立場。
然而,在最終數據顯示 9 月製造業採購經理人指數(PMI)降至 49.6、服務業 PMI 從 52.0 和 53.2 分別放緩至 51.9 之後,商業活動似乎失去了一些動能。
貿易數據提供了另一個積極但溫和的信號,8 月貿易順差僅為 4.95 億澳元,較上月錄得的 13.51 億澳元順差(由 19.23 億澳元修正)有所增加。
不過,增長數據則不那麼令人鼓舞。事實上,2026 年第二季度國內生產總值(GDP)季率增長 0.4%,高於前值 0.3%,而年率增長為 2.1%,低於此前 2.5% 的年度增幅。
8 月勞動力市場也呈現喜憂參半的跡象,失業率升至 4.6%,就業人數變化增加 3.95 萬人,扭轉了 7 月近 1.6 萬人的下降。
在最受關注的截尾均值(Trimmed Mean)錄得過去十二個月 3.6% 之後,通脹似乎失去了一些動能,儘管總體 CPI 年率從一年前的水平升至 4.0%。
墨爾本研究所的消費者通脹預期指標在 10 月升至 5.3% 後,進一步印證了這些數據。
這些數據使澳儲行的通脹任務尚未完成。政策制定者預計通脹要到 2028 年初才會回到目標區間,這意味著當前重點仍是耐心等待,而非迫在眉睫的政策轉向。
中國提供穩定性,但對澳元的推動有限
中國為澳大利亞經濟提供了穩定性,但並未提供此前擴張週期中支撐澳元的增長動能。
中國經濟在 4 月至 6 月期間同比增長 4.3%,工業生產增長重新獲得動力,年初至今增長 5.2%,7 月貿易順差擴大至 1191 億美元,進口和出口均錄得可觀增長提供支撐。不過,從負面來看,消費支出仍然疲弱,零售銷售同比僅增長 0.4%。
此外,商業調查呈現出令人鼓舞的景象:國家統計局報告稱,9 月製造業 PMI 升至 50.1(前值 49.8),服務業 PMI 升至 50.2(前值 49.0)。同樣,RatingDog 等民間調查仍處於擴張區間,製造業為 52.1(前值 51.5),服務業為 51.6(前值 51.4)。
8 月通縮壓力似乎有所喘息,CPI 同比上漲 0.8%,高於前值 0.5%,而價格按月上漲 0.4%。生產者價格在過去十二個月上漲 3.8%,低於前一個月錄得的 3.5% 增幅。
中國人民銀行(PBoC)上月維持貸款市場報價利率不變,一年期利率保持在 3.00%,五年期利率保持在 3.50%。
因此,中國既沒有提供重大提振,也沒有造成顯著拖累。除非數據顯現出更明確的加速或惡化,否則其對澳元/美元的影響可能仍將有限。
澳儲行再次加息,因通脹拒絕配合
在一次一致通過的決定中,澳儲行在 9 月底會議上將其 OCR 上調 25 個基點至 4.60%。
週二早些時候公佈的澳儲行會議紀要顯示,委員會一致投票支持進一步收緊政策。事實上,所有董事會成員都投票支持加息 25 個基點,認為超額需求比此前假設的更強,且持續高通脹的風險已經上升。此外,政策制定者討論了是否暫時維持利率不變,但最終決定及時採取行動,以保持通脹預期穩定。
此外,澳儲行強調了廣泛的國內成本壓力、更高的單位勞動力成本、居高不下的油價,以及人工智慧熱潮帶來的新興通脹風險。一些指標顯示,金融條件僅略具限制性,而模型則暗示中性利率可能已經上移。董事會還警告稱,如果國內利率未能跟隨,全球中性利率上升可能會削弱澳元。
總體而言,會議紀要明顯偏鷹派,並將進一步收緊政策牢牢擺在桌面上,儘管政策制定者仍關注房價下跌以及經濟活動放緩的風險。
澳元/美元反彈遭遇 200 日簡單移動平均線
基準展望
自本月初以來,中期前景有所改善,因為該貨幣對似乎已進入橫盤階段。只要低於 200 日簡單移動平均線(SMA),現貨價格仍面臨進一步下跌的穩定風險。在此背景下,下行偏向的重新抬頭,初步支撐位料在 10 月低點 0.6903(10 月 1 日)。
要恢復看漲偏向,可能需要強勁催化劑,即風險偏好趨勢持續改善,或美元重新且持續走弱。
上行情景
更強的風險偏好環境應首先面臨關鍵 0.7000 臨界水平的阻力,緊接著是 200 日均線,隨後是 0.7140(9 月 21 日)的週線高點。再往上看,0.7280 附近的 2026 年高點有望進入視野。
下行情景
全球風險情緒進一步惡化、美元持續走強,或中國數據再度疲軟,都可能進一步助長當前的拋售情緒。
初步支撐位於 0.6903 的 10 月低點(10 月 1 日)。若跌破該水平,將增加重新測試 0.6860 附近 6 月低點(6 月 30 日)的可能性。
持倉明顯轉向看跌
根據美國商品期貨交易委員會(CFTC)數據,截至 10 月 6 日當週,澳元看跌持倉大幅加速。儘管如此,淨投機持倉增至接近 98.6K 份合約,延續了前一週的惡化態勢。四週變化加速至略高於 63.7K 份合約,確認了強勁且迅速加劇的看跌趨勢。
此外,未平倉合約顯著增加至約 328.7K 份合約。此舉表明,隨著參與度上升,新的空頭正在建立,而非僅僅是現有多頭的平倉。這表明對澳元負面觀點的信念已明顯增強。
進一步數據顯示,投機性敞口降至 -30%,儘管其百分位降至 47.1,表明相對於未平倉合約的敞口並未達到歷史極端水平。不過,淨持倉百分位從 33.7 暴跌至 1.9,顯示按歷史標準衡量,當前的絕對淨空頭頭寸已極度看跌。
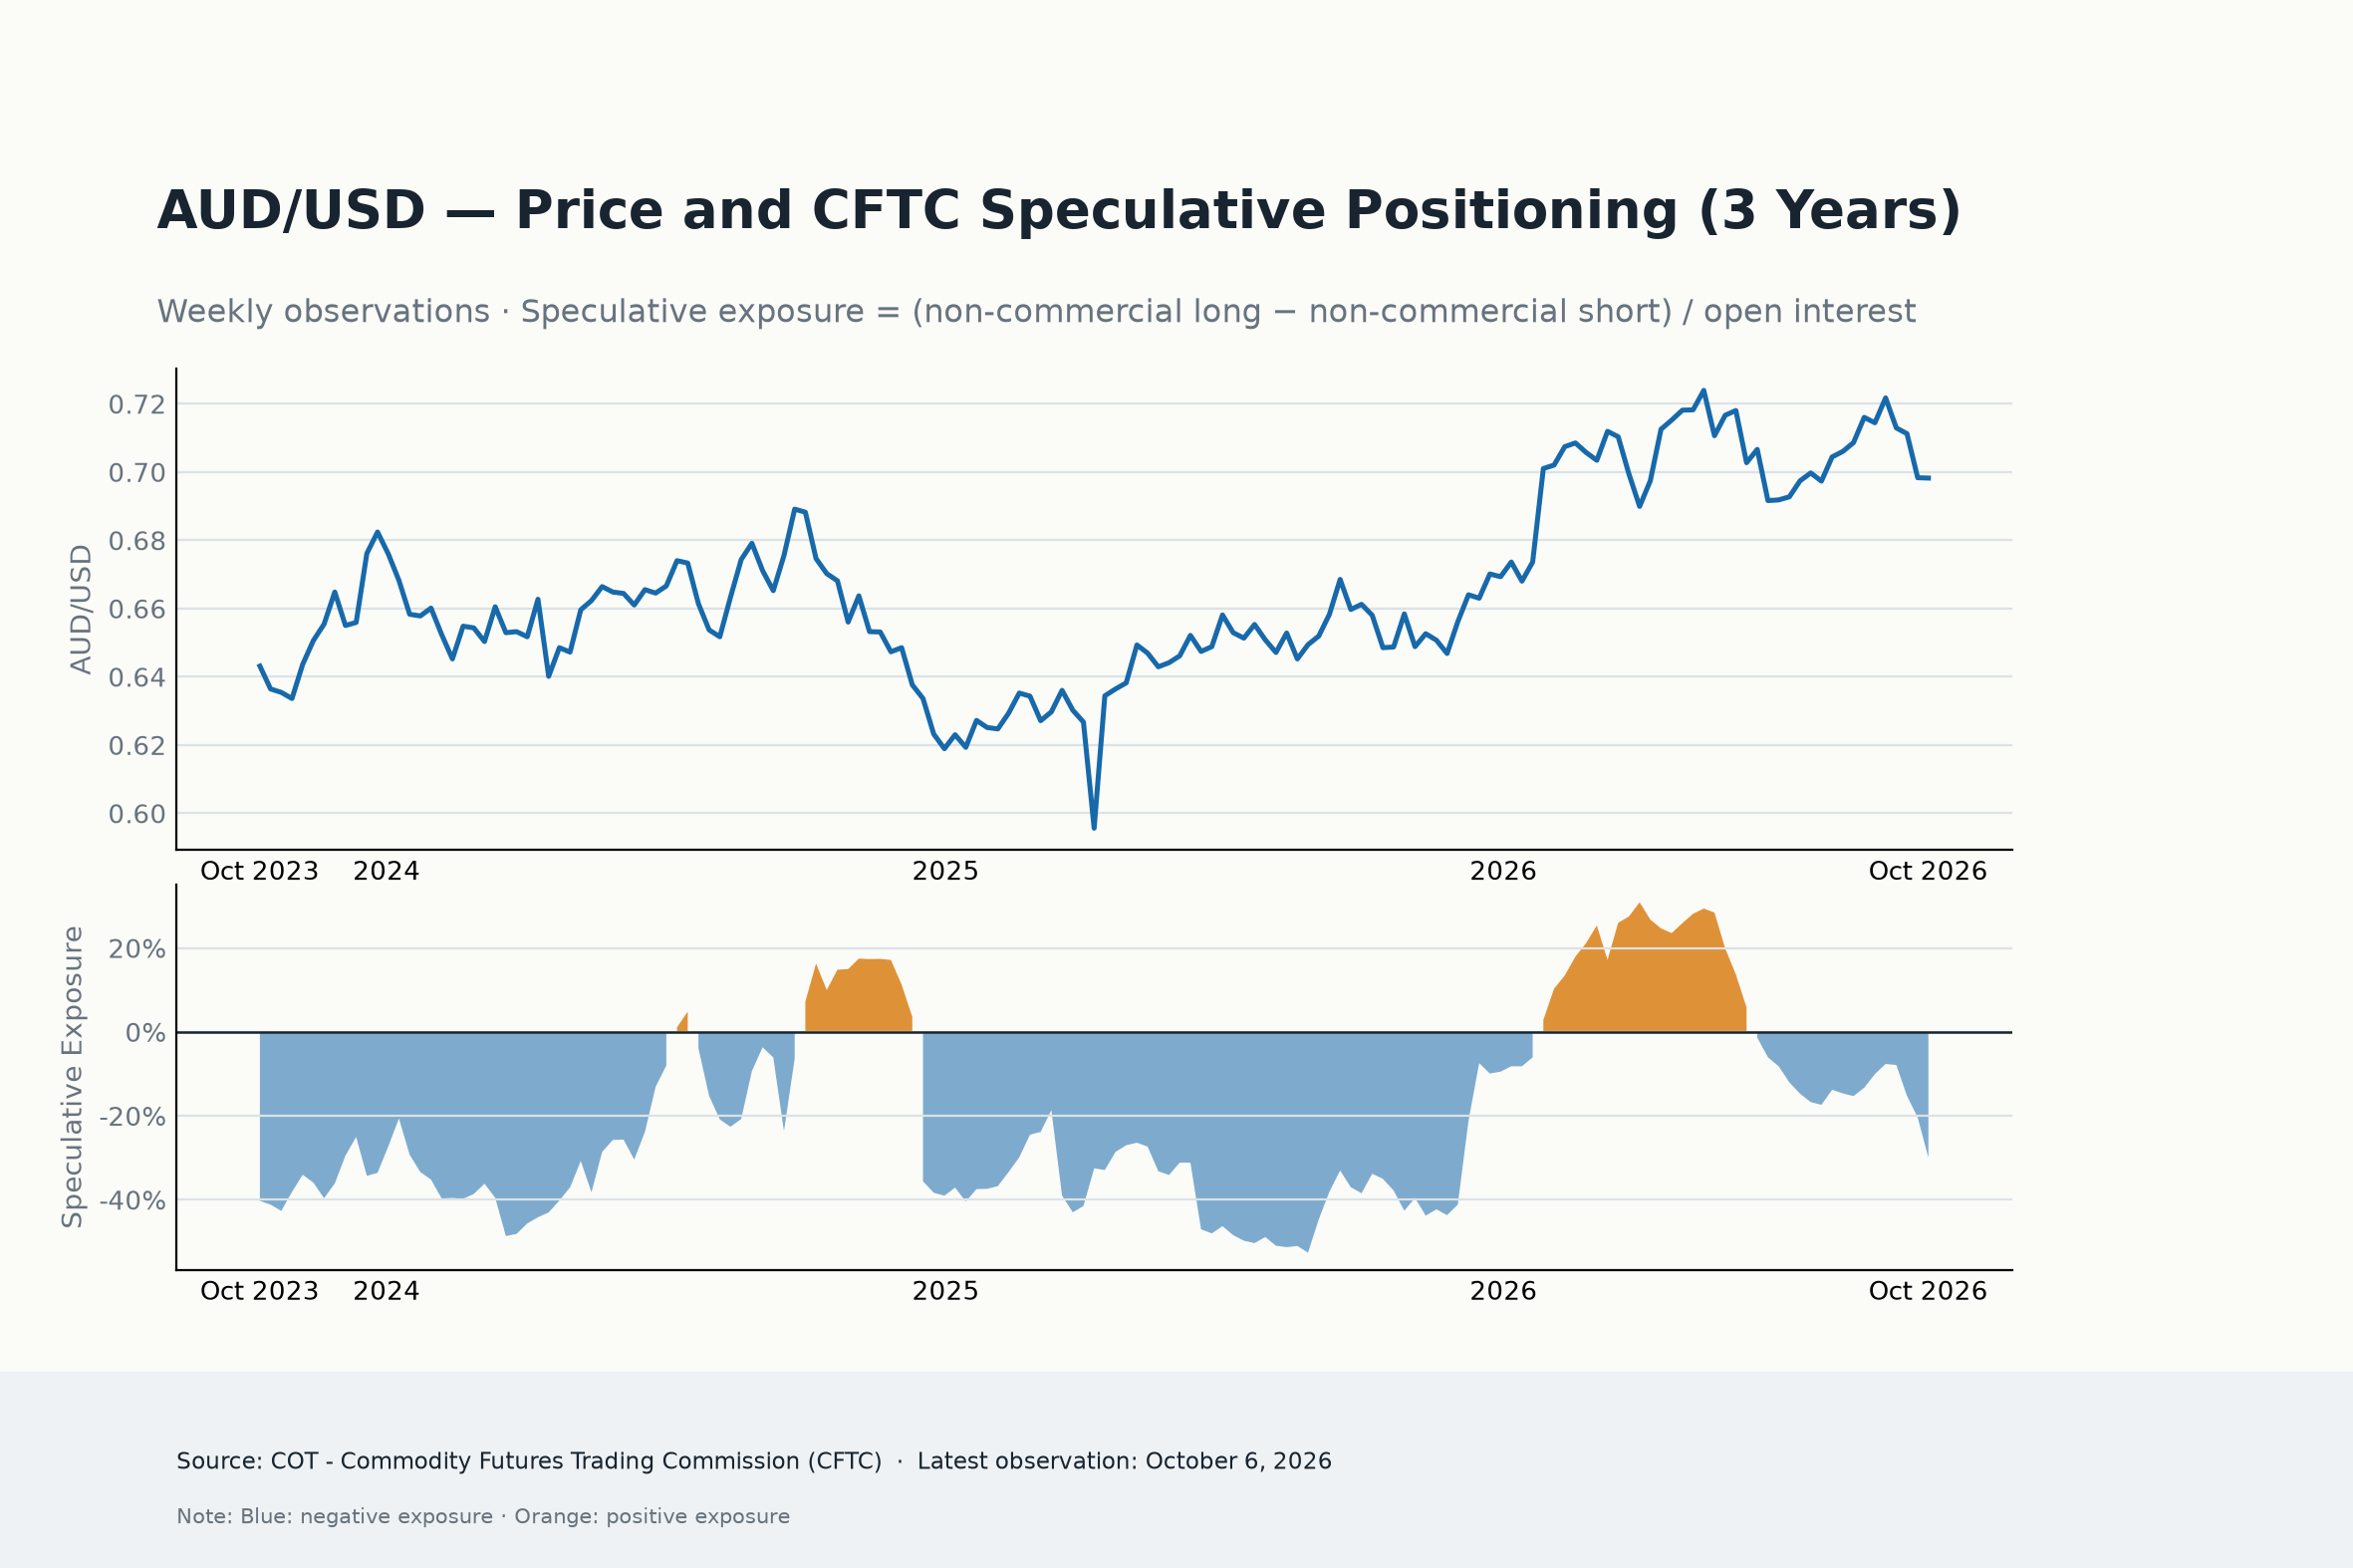
總體而言,澳元持倉信號已明顯轉負,週度和四週動能均指向下行。只要新的空頭繼續累積,進一步下跌仍有可能,不過淨持倉百分位極低也意味著,如果宏觀背景改善或看跌動能開始減弱,空頭回補引發的急劇反彈風險也在上升。
澳元/美元接下來會怎樣?
美元動態、全球風險情緒以及地緣政治發展仍是澳元/美元短期內的主要驅動因素。
與此同時,國內日曆上的下一項數據發布將是西太平洋銀行(Westpac)追蹤的領先指數。不過,美國 CPI 數據、中國通脹數據以及貿易帳結果的公布也預計將受到密切關注。
除了這些即將公布的數據之外,主要風險還包括中國經濟明顯放緩、美聯儲持續謹慎、投資者風險偏好惡化,或澳儲行當前政策立場發生變化。上述任何一種發展都可能迅速改變澳元前景。
技術分析
在日線圖上,澳元/美元交投於 0.6979,因現貨價格仍低於 200 日和 100 日簡單移動均線(SMA)0.7040 和 0.7045,以及 55 日 SMA 0.7080,短期基調保持看跌。14 日相對強弱指數(RSI)位於 41 附近,暗示下行壓力仍在,而 14 日平均趨向指數(ADX)接近 41,表明當前下跌趨勢仍相對穩固。
上行方面,初步阻力集中在 200 日和 100 日 SMA 所在的 0.7040 至 0.7045 區間,隨後是 0.7079 的水平阻力位和 0.7080 的 55 日 SMA。再往上,0.7278/0.7283 附近出現更重的供應區,主要阻力位在 0.7661。下行方面,直接支撐位見於 0.6833 附近的水平線,其後是 0.6660 和 0.6593 的更深支撐位;若拋壓延續,0.6414 和 0.6373 則標誌著更遠的結構性支撐。
(本故事的技術分析由 AI 工具協助撰寫。了解更多。)
國內支撐、外部壓力:澳元夾在中間
圍繞澳元短期前景的陰雲仍未散去。
澳大利亞國內背景與許多發達經濟體相比相對有利,而澳儲行也並不急於放棄其鷹派立場。這些因素應能在一定程度上限制看跌衝動。
然而,澳元復甦仍容易受到美元重新走強、地緣政治不確定性持續以及中國經濟只是趨於穩定而非加速的影響。
200 日 SMA 仍是中期前景的關鍵水平。守住該水平上方可維持建設性結構,但要進一步延續牛市行情,必須有力突破 0.7200。
不過,這樣的走勢將需要美元下行趨勢恢復、風險敏感資產需求增強、美國通脹進一步降溫,或美聯儲(可能性較低)轉向鴿派。
在此之前,外部因素對澳元的影響可能會大於國內基本面。
澳大利亞央行常見問題(FAQ)
澳大利亞儲備銀行(RBA)為澳大利亞製定利率並管理貨幣政策。理事會每年在11次會議上作出決定,並根據需要召開臨時緊急會議。澳大利亞央行的主要任務是維持物價穩定,這意味著通脹率在2-3%,但也「……為貨幣穩定、充分就業、經濟繁榮和澳大利亞人民的福利做出貢獻。」它實現這一目標的主要工具是提高或降低利率。相對較高的利率將使澳元走強,反之亦然。澳大利亞央行的其他工具包括量化寬松和緊縮政策。
傳統上,通貨膨脹一直被認為是貨幣的負面因素,因為它總體上降低了貨幣的價值,但在現代,隨著跨境資本管製的放松,情況實際上正好相反。現在,適度的高通脹往往會導致央行提高利率,這反過來又會吸引更多的資金流入,這些資金來自尋求利潤豐厚的投資場所的全球投資者。這增加了對當地貨幣的需求,在澳大利亞就是澳元。
宏觀經濟數據衡量經濟的健康狀況,並可能對其貨幣的價值產生影響。投資者更願意將資金投資於安全和增長的經濟體,而不是不穩定和萎縮的經濟體。更多的資本流入增加了總需求和本國貨幣的價值。GDP、製造業和服務業pmi、就業和消費者信心調查等經典指標都會影響澳元。強勁的經濟可能會鼓勵澳大利亞儲備銀行提高利率,這也支持澳元。
量化寬松(QE)是在降低利率不足以恢復經濟中信貸流動的極端情況下使用的工具。量化寬松是澳大利亞儲備銀行(RBA)印刷澳元(AUD)以從金融機構購買資產(通常是政府或公司債券)的過程,從而為他們提供急需的流動性。量化寬松通常會導致澳元走弱。
量化緊縮(QT)是量化寬松的反面。它是在量化寬松之後,當經濟正在復蘇,通脹開始上升時進行的。在量化寬松中,澳大利亞儲備銀行(RBA)從金融機構購買政府和公司債券,為它們提供流動性,而在QT中,澳大利亞儲備銀行停止購買更多的資產,並停止將其持有的到期債券的本金再投資。這將對澳元有利(或看漲)。
本頁面資訊包含前瞻性陳述,涉及風險和不確定性。本頁所介紹的市場和工具僅供參考,不應以任何方式被視為購買或出售這些資產的建議。在做任何投資決定之前,你都應該做充分的調查。FXStreet不以任何方式保證該資訊沒有錯誤、錯誤或重大錯報。它也不保證這些資料是及時的。在公開市場投資涉及很大的風險,包括損失全部或部分投資,以及精神上的痛苦。所有與投資有關的風險、損失和成本,包括本金的全部損失,均由您負責。本文僅代表作者個人觀點,並不代表FXStreet或其廣告商的官方政策或立場。作者不對本頁連結的資訊負責。
如果文章正文中沒有明確提到,在撰寫本文時,作者在本文中提到的任何股票中都沒有頭寸,也沒有與文中提到的任何公司有業務關係。除了FXStreet,作者沒有收到撰寫這篇文章的報酬。
FXStreet和作者不提供個性化的建議。作者對該資訊的準確性、完整性或適用性不作任何陳述。FXStreet和作者將不承擔任何錯誤,遺漏或任何損失,傷害或損害由此資訊及其顯示或使用引起的。錯誤和遺漏除外。本文作者和FXStreet並非註冊投資顧問,本文內容無意提供任何投資建議。
編輯精選
歐元/美元因美元走弱而突破1.1200
EUR/USD 目前進一步加速,並在週二北美時段後段突破 1.1200 關口。該貨幣對的反彈,源於美元賣壓加劇,而紐約聯準會主席 J. Williams 的評論進一步放大了這一壓力,他排除了 2027 年升息的可能性。
GBP/USD 在接近 1.3250 的兩日高點附近徘徊
GBP/USD 週二重新獲得上行動能,並逼近 1.3260 附近的兩日高點區域。英鎊兌美元的明顯漲幅,源於與風險相關資產的整體情緒改善、美元重新轉為承壓,以及市場對美伊衝突的擔憂減弱。

黃金:空頭難以跌破 4,150 美元以下
黃金目前回吐了先前漲幅並重啟跌勢,週二再度回落至每金衡盎司4,160美元區域。儘管美元指數再度走弱,加上美國公債殖利率整體表現不一,以及地緣政治局勢緩和,這種貴金屬仍出現回調。
比特幣儘管近期宏觀壓力仍顯現築底跡象
週一,比特幣(BTC)仍在 82,000 美元上方區間震盪,因即將公布的美國經濟數據和鏈上指標拖累市場情緒。 加密交易公司 QCP Group 在週一的報告中表示,在市場最大單日清算事件過去一年後,比特幣一直保持更穩固的基礎。

今日外匯:隨著債券收益率和油價回落,美元從18個月高點回落
以下是您在 10 月 13 日星期二需要了解的內容: 在部分美國市場因假期休市後,美元指數(DXY)自 18 個月高點回落至 102.35 附近。10 年期美債收益率回落,油價下跌。美國 ADP 就業數據和成屋銷售數據將於晚些時候公布。市場注意力將轉向週三公布的美國消費者物價指數(CPI)通膨報告,隨後是週四的生產者物價指數(PPI)和零售銷售數據。這些報告可能為美聯儲(Fed)的政策路徑提供進一步指引。