美聯儲利率決策應當,或者說理應,圍繞經濟和貨幣政策展開。它們不是政治問題,不涉及政府支出,也不是為了在選舉年謀取優勢。
美聯儲的設立初衷是作為一個獨立機構,雖不能完全免受華盛頓運作方式的影響,但至少能保持一定隔離。獨立性旨在幫助各位理事履行其經濟職責,這些職責由國會界定為"有效促進最大就業、物價穩定和適度的長期利率" 。
貨幣政策針對的是長期通脹趨勢。它既不夠精確,也不夠靈敏,無法對事件驅動的價格變化產生顯著影響,尤其是波動劇烈的能源市場,而該市場的許多主要生產國都位於政治不穩定的波斯灣地區。
這些基本且眾所周知的前提,在市場急於斷言周三降息25個基點已成定局的過程中被忽視了。CME美聯儲基金期貨顯示,加息的可能性超過90%,而到明年6月,至少兩次或更多次0.25%加息的概率超過80%。
美國的經濟狀況,尤其是通脹和就業,是否足以支撐一個可能持續一年、累計加息超過100個基點的周期?在美聯儲穩定物價和就業這兩項使命之下,加息是否有經濟依據?
通脹確實更高了。消費者物價指數(CPI)是政府兩大主要價格指數中歷史更久、覆蓋範圍更窄的一個,自3月以來的六個月裡,其年率平均為3.60%。在此前七個月中,由於部分停擺,10月數據缺失,記錄為2.71%。個人消費支出(PCE)是一個更全面的衡量指標,自艾倫-格林斯潘(Alan Greenspan)任內以來一直是美聯儲偏好的價格指數,在截至7月的五個月裡上漲3.76%;此前七個月平均為2.8%。
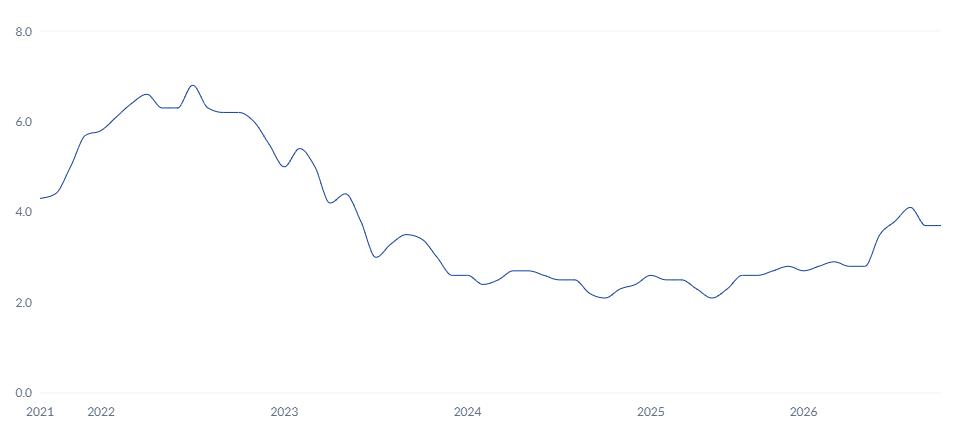
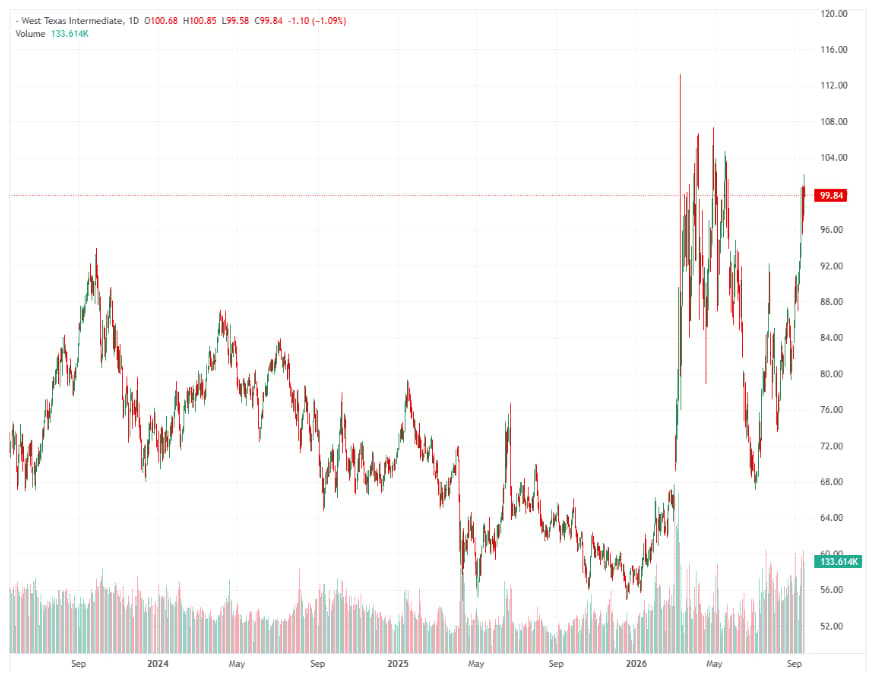
這兩個指數在2月至3月都出現了明顯跳升;CPI從2.4%升至3.3%,PCE從2.8%升至3.5%。美國和以色列在2月下旬對伊朗的襲擊,推動美國基準油價西德克薩斯中質原油(WTI)幾乎飆升50%。北美油價從去年9月至2月這六個月的平均61.12美元,升至3月至今的90.91美元。油價走到哪裡,消費者價格就會跟到哪裡。
剔除能源和食品成本的核心通脹指數,旨在排除市場劇烈波動對長期通脹率的扭曲影響。它們是在20世紀80年代、經歷了1973年中東石油禁運的戲劇性衝擊之後被提出並流行起來的。結果說明了差異。核心PCE在去年8月至3月期間平均為2.91%,此後為3.3%。核心CPI在這兩個時期分別為2.71%和2.63%。
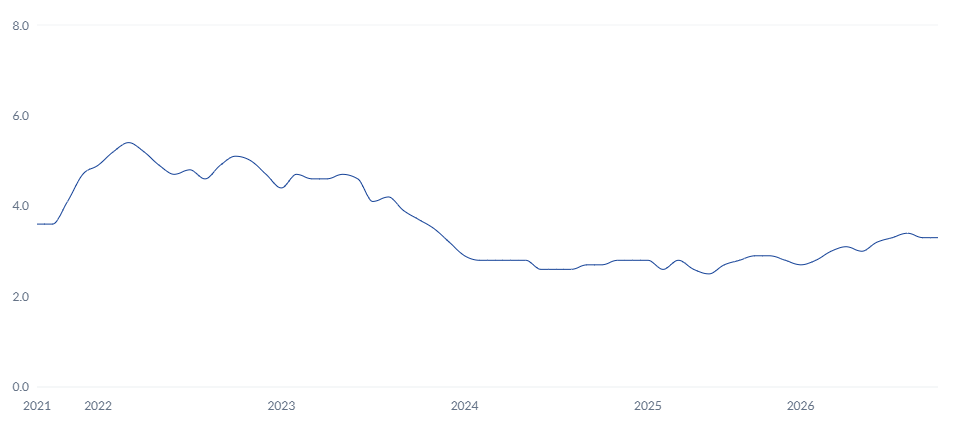
如果核心通脹指數是衡量長期價格趨勢的最佳指標,而貨幣政策和美聯儲應當以此為目標,那麼幾乎沒有證據表明當前利率已經確立了一個新的更高門檻。
看待當前價格水平的另一種方式,是設想如果伊朗戰爭明天結束,或者德黑蘭現政權垮台,會發生什麼?
到本月底,假設戰事和襲擊船隻的行為都停止,油價將回到6月和7月時的80多美元中段水平。衝突結束得越穩妥,能源價格就會跌得越低。消費者通脹將如3月上漲時那樣確定無疑地回落。
在伊朗戰爭之前,WTI 已經經歷了持續兩年的下跌,原因是美國原油產量上升。油價從 2023 年第四季度平均超過 85 美元,跌至 2025 年下半年不足 65 美元。完全有理由認為,一旦當前衝突結束,這種價格走勢將再次出現
美聯儲會不會基於戰爭將無限期持續、能源價格將永久處於更高平台這一假設來制定貨幣政策?
由於通脹源於能源,貨幣政策不會產生任何影響,除非是壓低需求,也就是人為製造經濟放緩或衰退。現在加息將是一種反應式政策,而美聯儲的言論、經濟原則和實際效果都應避免這種做法。油價及其對通脹的影響,尤其是短期內,並不是貨幣政策問題
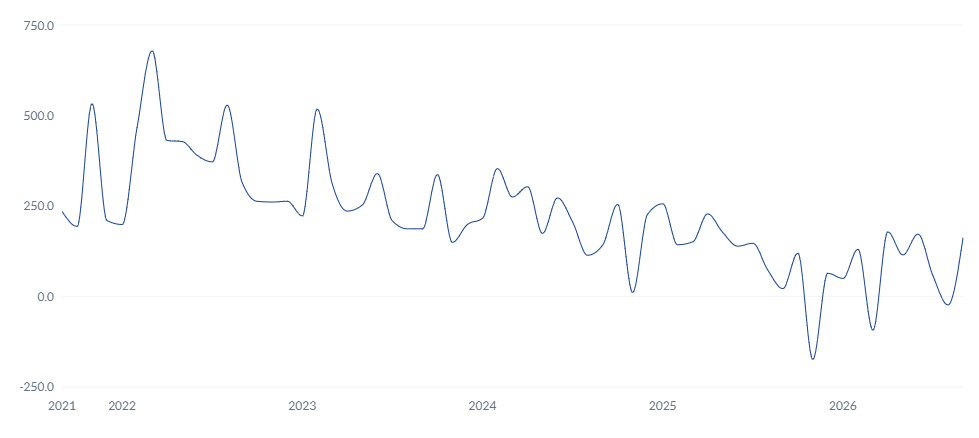
就業也不需要被抑制。非農就業人數的六個月平均值為 107,000,健康且不會引發通脹。這較截至 2 月的半年期間每月減少 6,000 個就業崗位有明顯改善,儘管負面讀數的大部分是由 2 月發布的年度修正造成的。
工資上漲並未推動通脹。自 2 月以來,平均時薪同比增長 3.6%。這低於 2025 年 9 月至 2025 年 3 月六個月期間的 3.8%,且趨勢仍在走低,3 月為 3.4%,8 月為 3.1%。儘管總體 CPI 如上所述從 2.68%躍升至 3.6%,PCE 從 2.80%升至 3.76%,但這一降幅仍然出現了
無論工人們希望如何,工資已經逆轉了其在截至 2 月的 12 個月中相對於價格上漲的優勢。通脹高點形成得如此迅速且持續時間如此短,以及可能出現逆轉的前景,也可能抑制了工資反應
美聯儲的做法歷來避免在全國大選前幾個月啟動利率變動。傑羅姆-鮑威爾在 2024 年 9 月中旬降息 0.5%,表面上是為了保護勞動力市場,這屬於罕見例外。在此之前,自保羅-沃爾克於 1980 年 9 月在當時肆虐的通脹背景下開啟加息周期以來,已經過去了 44 年。政黨不可避免地會有政策偏好。獨立性要求對雙方都打折看待。
在 2021 年和 2022 年,核心 PCE 率為 5.6%,在美聯儲放棄其"暫時性"判斷並於 3 月將基準利率上調 25 個基點至 0.5%之前,已連續 11 個月高於 3.5%。又過了 8 個月,聯邦基金利率才達到目前 3.5% -3.75%的水平。
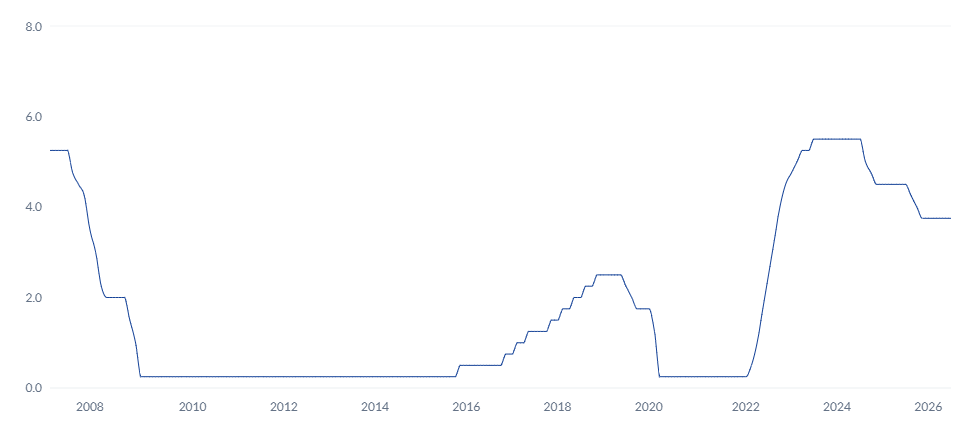
無論是當前通脹率,還是其源於伊朗戰爭的起因,都不足以構成貨幣政策回應的理由。就業創造溫和而非通脹性,如果加息強化了更高利率成本的一般趨勢,這種趨勢也很容易逆轉。距離選舉還有七週 。現在沒有迫切需要開始加息周期
正如鮑威爾時期經常聽到的那樣,美聯儲政策取決於數據。是嗎?
編輯精選
FOMC前瞻:市場已消化加息預期,靜待政策指引
本週、甚至可能是本月最受期待的事件終於來了。美聯儲定於今天稍晚公布貨幣政策決議,而在會議召開前,市場押注頗高。 隨著能源價格持續上漲,通脹壓力依然居高不下,油價一度短暫突破每桶 106.50 美元,隨後回吐部分漲幅。
為何在美聯儲加息已完全被計入價格的情況下,美元仍然堅挺?
美元(USD)在聯邦公開市場委員會(FOMC)利率決議前保持堅挺,受美國國債收益率持續攀升支撐,10年期收益率已升至5.00%,2年期收益率升至4.66%。金融市場幾乎已完全消化加息25個基點的預期,使基準政策利率升至4.00%。

黃金交易員似乎在4,350美元下方持觀望態度;關注聯準會利率決議
黃金在歐洲時段前半段勉強維持溫和的盤中漲幅,儘管缺乏後續買盤,且仍低於4,350美元。美元在部分獲利了結下自兩週高點回落,為這項商品提供支撐。然而,交易員似乎不願進行激進的方向性押注,並選擇在關鍵央行事件風險到來前先行觀望
NZD/USD跌至兩個月低點,跌破0.5750,因RBNZ的Silk離任
紐元/美元週三早盤承壓,跌至0.5750下方的兩個月高點,原因是紐西蘭儲備銀行(RBNZ)助理總裁Karen Silk離職,令匯價受挫。Silk被視為政策委員會中偏鷹派的一員,因其曾看到通膨上行風險。
今日外匯:市場為美聯儲利率決議做準備,美元走強
美元指數(DXY)週二升至 99.60 關口,債券市場推動了這一走勢。美國(US)10 年期國債收益率自 2007 年以來首次觸及 5.04%,受原油近 4% 的漲幅推動,隨著能源成本飆升重新引發通膨擔憂,而美聯儲(Fed)正準備決定利率,收益率被進一步推高。