
日本超低利率在十多年来幫助為全球數萬億美元的投資提供了資金,使日圓(JPY)成為全球最便宜的融資來源之一。隨著市場預計日本央行(BoJ)本週將再次收緊政策,這一優勢可能正進入一個新階段。
儘管大多數主要經濟體都提高了利率,日本仍是全球的異類。在多年異常寬鬆的貨幣寬鬆政策下,日本央行一直將借貸成本維持在接近零的水平,使投資者能夠以低成本借入日圓,並將資金投向其他收益更高的資產。
這種廉價資金策略被稱為日圓套息交易,其規模使日本的貨幣政策成為全球市場力量。
如今,隨著市場普遍預期日本央行將再次加息,投資者正在問,日本作為全球首選廉價融資來源的角色是否正在慢慢走向終結,以及這對貨幣、股票、債券和全球資本流動意味著什麼。
全球最受歡迎的交易如何運作
儘管名聲在外,套息交易的機制其實非常簡單:
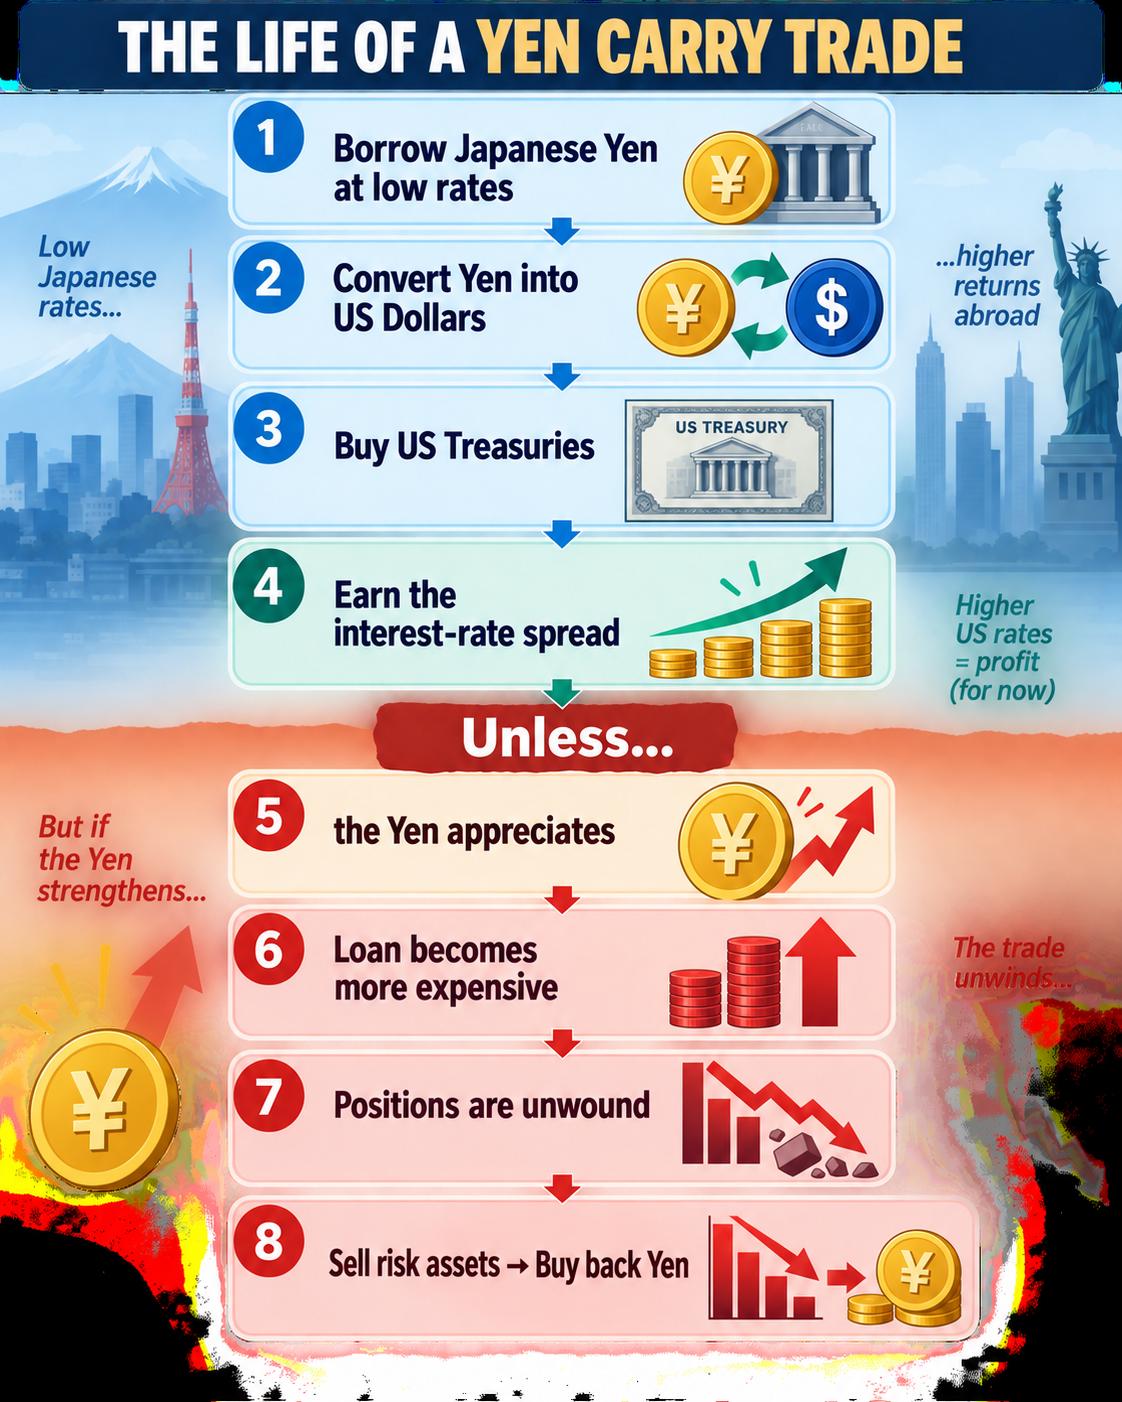
投資者在利率極其低的國家借入資金,將這些資金兌換成另一種提供更高收益的貨幣,並將所得資金投資於債券或其他金融資產。只要匯率保持相對穩定,他們就能賺取借貸成本與投資回報之間的差額。
日本之所以成為理想的融資來源,是因為多年來以日圓借款一直異常便宜,即便其他地區的利率大幅上升也是如此。
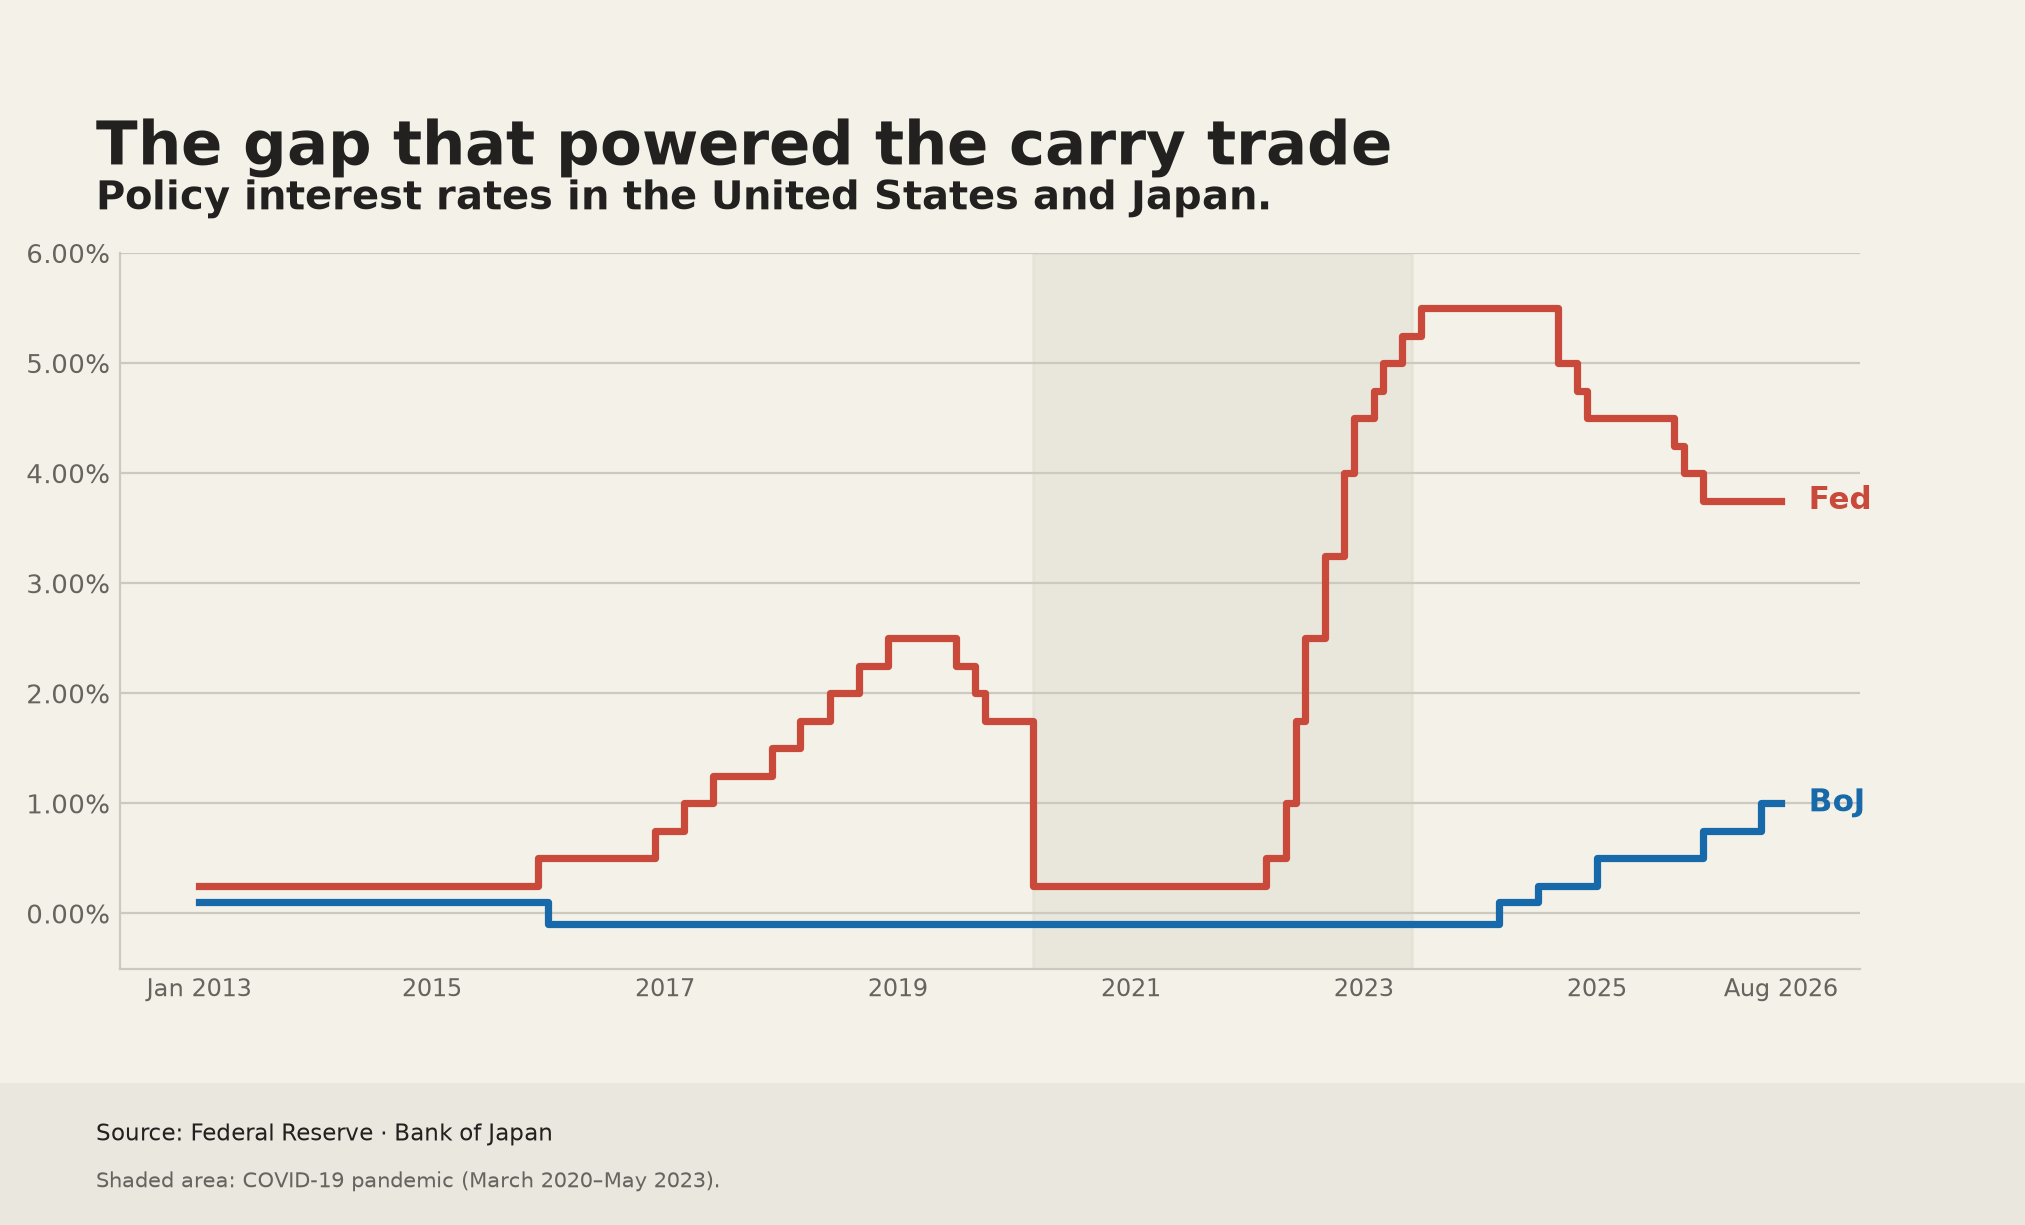
在新冠疫情後美聯儲(Fed)激進的緊縮週期中,美國與日本之間的利差達到了數十年來未見的水平。借入日圓買入收益更高的美國資產,成為後疫情時代最具代表性的宏觀交易之一。
從日本政策到全球市場
套息交易通常被描述為一種外匯策略。
但實際上,它的影響遠不止於此。
借來的資金幫助為購買美國國債、公司債、新興市場債券、股票以及收益更高的貨幣提供了資金。只要融資成本保持低廉且日圓相對疲弱,投資者就可以放心使用槓桿來放大回報。
這也解釋了為什麼日本貨幣政策的變化會在東京之外引發更廣泛的連鎖反應。
根據國際清算銀行(BIS)的數據,今年早些時候以日圓進行的跨境借款約為 360 萬億日圓(約合 2.3 萬億美元),這說明了以日圓融資的全球性融資特徵。
過去十年,這些數據一直在上升,尤其是在 2022 年以來美國與日本利差擴大之後。事實上,隨著美聯儲激進的緊縮政策與日本央行異常寬鬆的貨幣政策形成對比,投資者越來越依賴廉價的日圓融資來為全球投資提供資金。
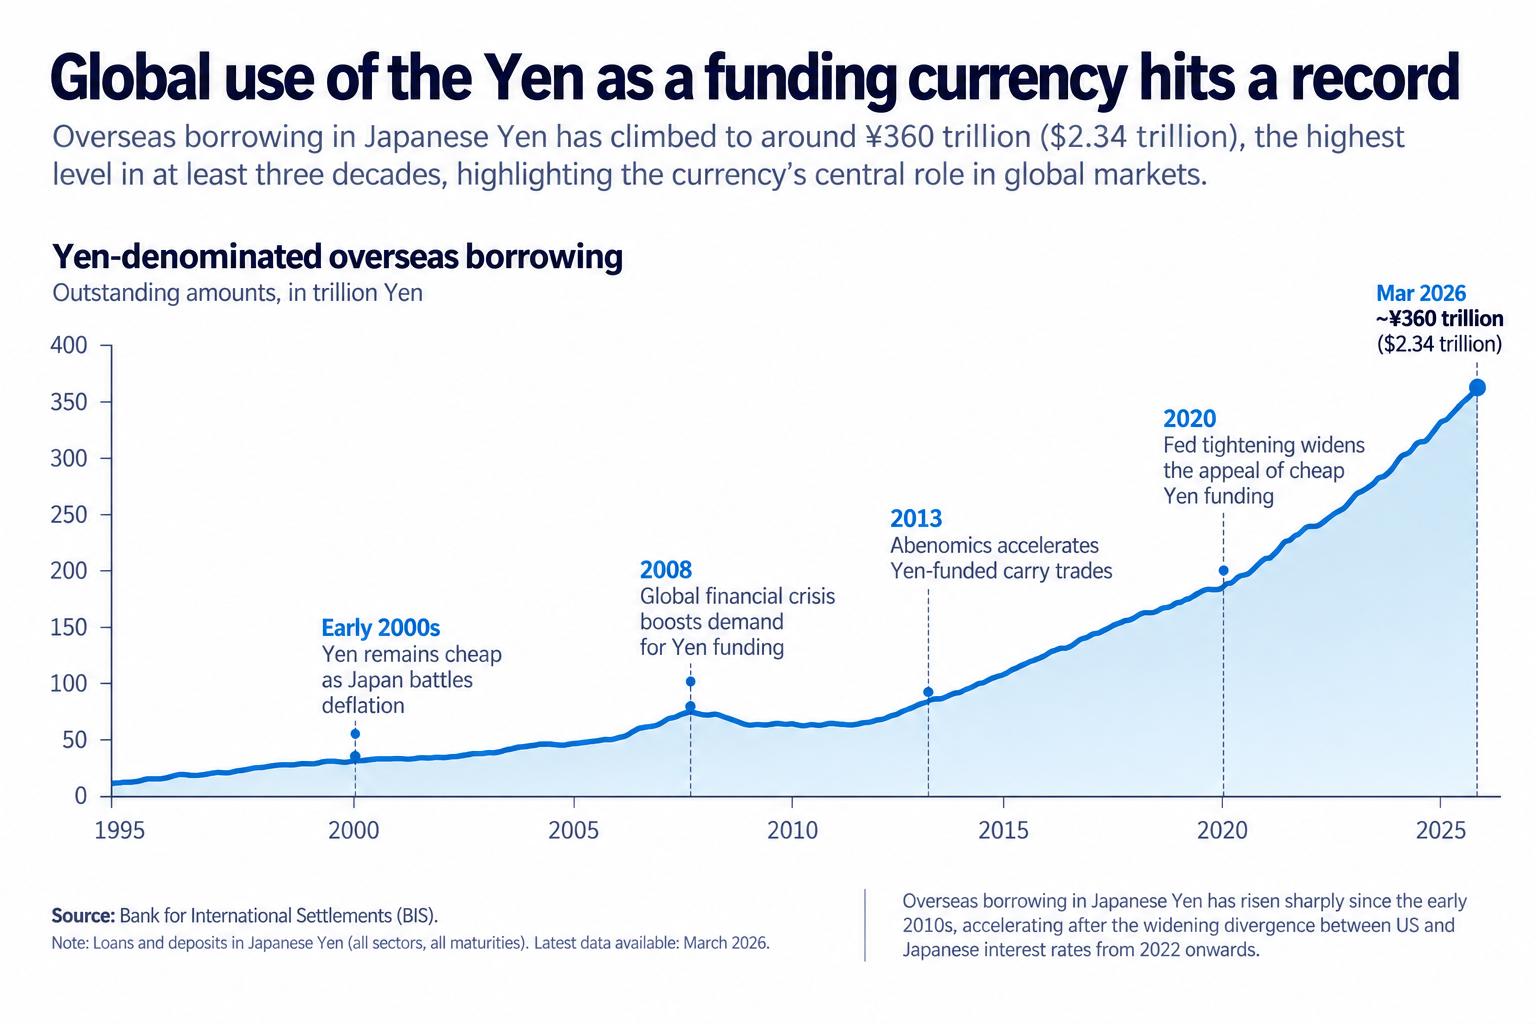
這些數據並不代表套息交易本身。不過,它們仍然是最清晰的指標之一,表明日圓已多麼深地嵌入全球融資市場。
為什麼下週很重要
金融市場預計,美聯儲和日本央行都將在本週的政策會議上提高利率。
日本央行面臨的關鍵問題是,它能以多快的速度繼續推進政策正常化。隨著通脹表現出更強的持續性、工資增長有所改善,預計決策者將在多年異常寬鬆之後維持漸進式緊縮路徑。
即便是小幅加息,也將繼續縮小支撐傳統日圓套息交易的利差,尤其是在日本利率繼續上升而美聯儲的緊縮週期接近峰值之際。
對投資者而言,問題不僅僅是以日圓借款是否會變得更加昂貴。更關鍵的是,支撐十多年来日本廉價融資的假設是否正在逐漸消失。
為何這不會是另一個2024年
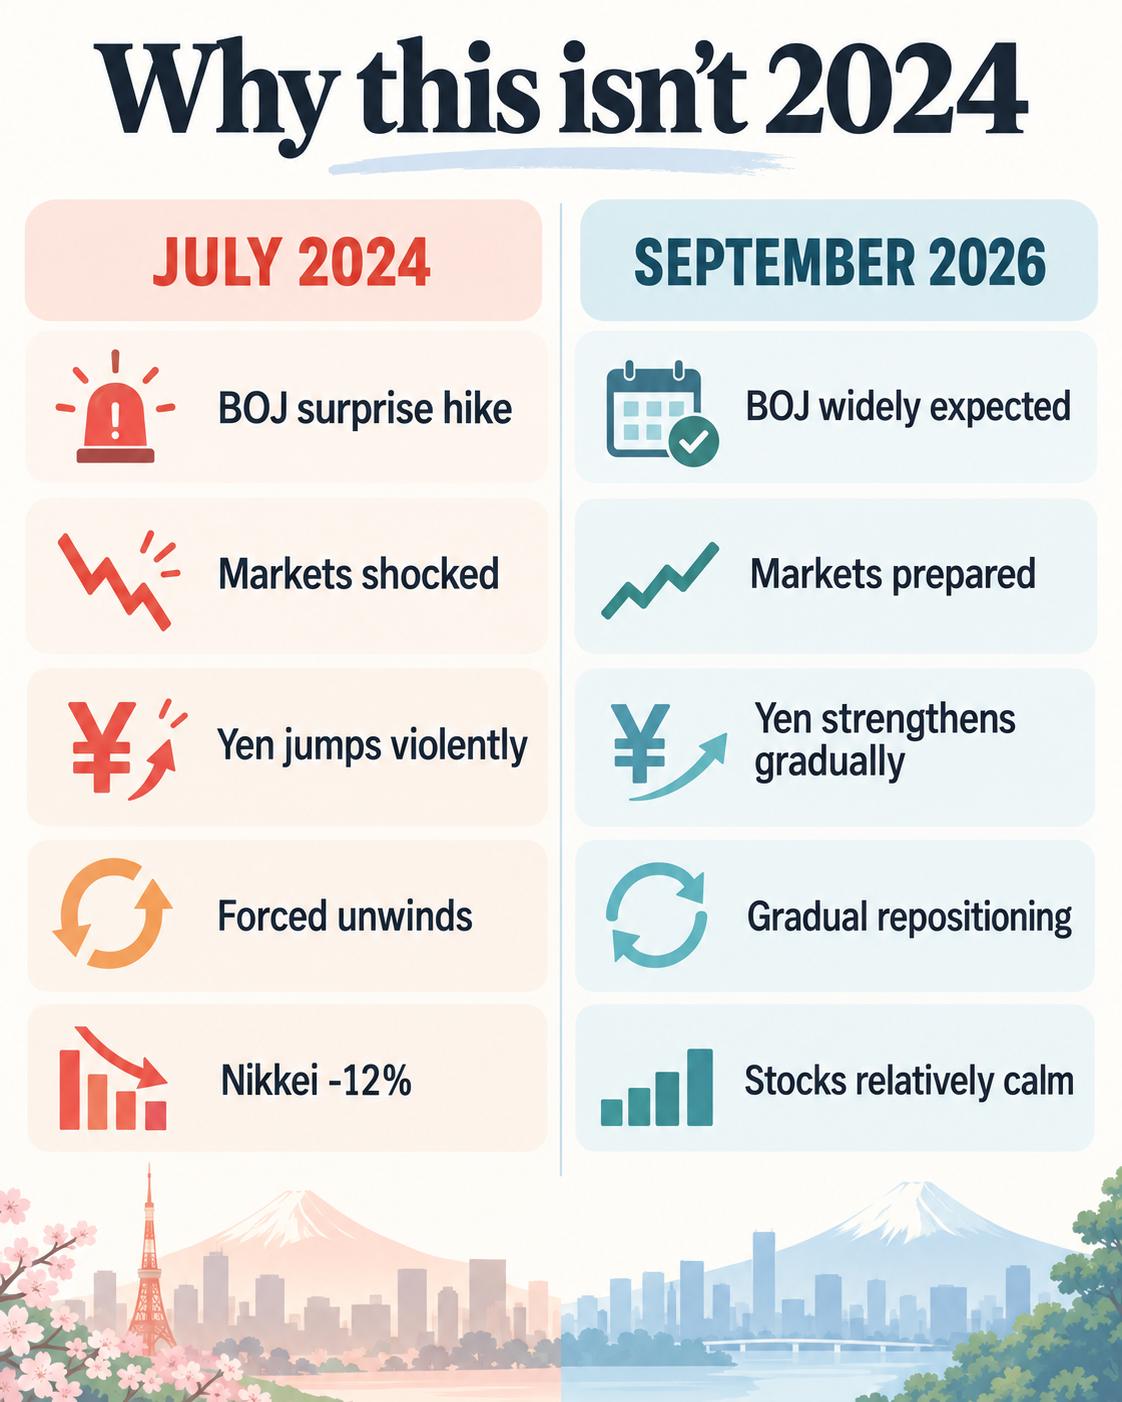
日本央行再次加息的前景不可避免地讓人想起 2024 年市場動盪的情景。
當央行意外收緊政策時,日圓迅速走強,迫使許多使用槓桿的投資者同時平倉。日本股市遭遇了數十年來最劇烈的單日跌幅之一,市場爭相調整倉位。
如今的環境看起來截然不同。
日本央行官員已花了數週時間為市場做好再次加息的準備。投資者也有時間重新評估投資組合、降低槓桿並對沖匯率敞口。
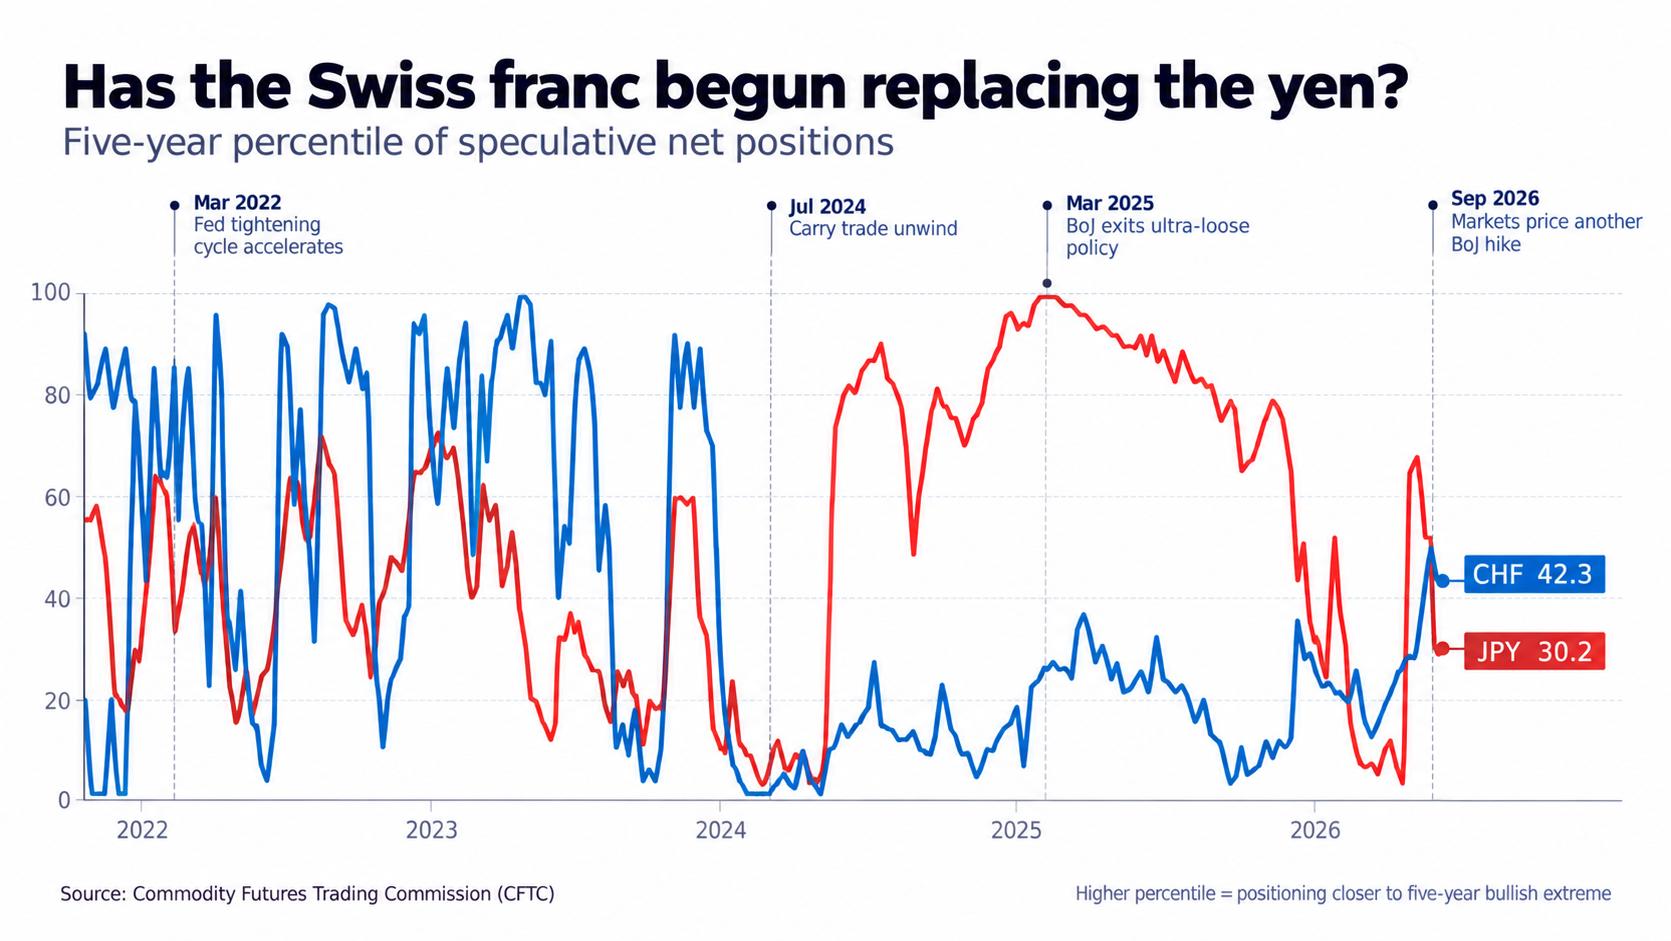
倉位數據顯示,做空日圓的投機押注已從今年早些時候的極端水平回落,表明市場更可能有序調整,而不是突然爭相撤離。
瑞郎會成為下一個融資貨幣嗎?
隨著以日圓借款逐漸變得更加昂貴,投資者正越來越多地探索替代融資貨幣,而瑞郎因瑞士相對較低的利率、深厚的金融市場以及避險貨幣的聲譽,常被提及為潛在接替者。
這一想法很直觀。如果日本正緩慢擺脫過去十年定義其政策的超寬鬆貨幣政策,投資者自然會尋找其他廉價融資來源。
然而,證據仍然喜憂參半。
儘管市場參與者指出,使用瑞郎融資的套息交易興趣正在上升,但投機性倉位數據尚未顯示資金從日圓大規模轉向瑞郎。相反,這些數據表明,投資者正在減少對日圓的極端看空押注,但並未同時在瑞郎上建立異常龐大的投機性倉位。
這一區別很重要。這並不意味著全球首選融資貨幣正在發生徹底更替;當前倉位更符合投資者重新評估槓桿並適應不斷變化的利率環境。
日本憑藉超過十年的超寬鬆貨幣政策、深厚的流動性以及成熟的融資市場,建立了其作為融資貨幣的主導地位。要取代這一生態系統,所需的遠不止利差的輕微變化。
瑞郎最終是否會承擔更大的融資角色,隨著時間推移會更加明朗。就目前而言,數據顯示,套息交易是在重新定價,而不是在被遷移。
更大的轉變
投資者面臨的最大問題已不再是日圓套息交易能否存續,而是它將如何演變。跨境日圓借貸仍接近歷史高位,投機性倉位幾乎沒有顯示出明確轉向瑞郎的跡象,而日本央行正逐步取消最初讓這一策略如此具有吸引力的超寬鬆政策。
日本幾乎零成本融資的時代正在慢慢消退。另一種貨幣最終是否會填補這一角色仍不確定。越來越清楚的是,投資者正進入一個槓桿成本上升的世界,而日本也不再是曾經那個幾乎無限供應廉價資金的來源。
接下來發生的事情,或許不是套息交易的終結……而是一種新套息交易的開始。
本頁面資訊包含前瞻性陳述,涉及風險和不確定性。本頁所介紹的市場和工具僅供參考,不應以任何方式被視為購買或出售這些資產的建議。在做任何投資決定之前,你都應該做充分的調查。FXStreet不以任何方式保證該資訊沒有錯誤、錯誤或重大錯報。它也不保證這些資料是及時的。在公開市場投資涉及很大的風險,包括損失全部或部分投資,以及精神上的痛苦。所有與投資有關的風險、損失和成本,包括本金的全部損失,均由您負責。本文僅代表作者個人觀點,並不代表FXStreet或其廣告商的官方政策或立場。作者不對本頁連結的資訊負責。
如果文章正文中沒有明確提到,在撰寫本文時,作者在本文中提到的任何股票中都沒有頭寸,也沒有與文中提到的任何公司有業務關係。除了FXStreet,作者沒有收到撰寫這篇文章的報酬。
FXStreet和作者不提供個性化的建議。作者對該資訊的準確性、完整性或適用性不作任何陳述。FXStreet和作者將不承擔任何錯誤,遺漏或任何損失,傷害或損害由此資訊及其顯示或使用引起的。錯誤和遺漏除外。本文作者和FXStreet並非註冊投資顧問,本文內容無意提供任何投資建議。
編輯精選
EUR/USD持續低迷,維持在1.1550下方
EUR/USD 在轉折週二難以引發一些反彈,於 1.1550 附近小幅下跌交易。由於投資者為週三的 FOMC 事件做準備,圍繞美元的情緒改善,該貨幣對仍維持明顯的看跌基調
GBP/USD:在1.3500前的看漲嘗試受挫
GBP/USD延續週一的跌勢,1.3500區域如今在週二成為強勁阻力。與此同時,受美元進一步走強、英國就業報告喜憂參半,以及市場在等待週三公布關鍵通膨數據前保持謹慎影響,英鎊兌美元仍承壓。

黃金受空頭擺布;焦點在4,250美元
黃金延續週一的悲觀情緒,難以將日內漲勢延伸至每金衡盎司 4,300 美元區域上方,週二交易時段小幅下跌。這種貴金屬的進一步疲弱,源於美元再度走強、美國公債殖利率漲跌互現,以及聯準會前持續的謹慎情緒。
比特幣突破 79,000 美元,市場預期美聯儲會議,Strategy 按兵不動
週一,比特幣(BTC)升至79,000美元上方,隨著更廣泛的加密貨幣市場進入政策制定者備受關注的一週。 QCP分析師表示,在上週公佈8月通脹數據後,市場已基本消化美聯儲(Fed)加息25個基點的預期。市場焦點已轉向政策制定者如何傳達其對未來利率變動的展望。

今日外匯:美國通脹升溫、加息預期上升推動美元走強
以下是您在 9 月 15 日星期二需要了解的內容: 週二歐洲早盤,美元(USD)延續強勢,升至接近兩週高點 99.60 附近,因油價飆升推動美債收益率升至 2007 年以來新高。美國消費者物價指數(CPI)在 8 月加速上升。更為火熱的 CPI 數據緊隨週四公布的生產者物價指數(PPI)多個組成部分的強勁讀數之後,進一步強化了美國加息預期。