
加元(CAD)正面臨來自兩個方向的壓力。加拿大勞動力市場持續惡化,而美國(US)就業創造大幅超出預期,強化了市場對美聯儲(Fed)再次加息的押注。
這種分化使加元處於尤為艱難的境地。儘管加拿大央行(BoC)剛剛在三年多來首次上調利率,但最新就業數據引發了外界對其能否在不加劇經濟放緩的情況下繼續收緊貨幣政策的質疑。
加拿大三個月內流失 114.7K 個工作崗位,這一警示信號難以忽視
加拿大勞動力市場正經歷一段持續疲弱期。根據加拿大統計局的數據,加拿大經濟 10 月意外減少 4.7K 個工作崗位,而市場預期為新增 13.6K 個崗位。與此同時,失業率從 9 月的 6.5% 升至 6.7%,創下六個月新高。
儘管 10 月的就業流失看起來相對溫和,但它延續了一個更令人擔憂的趨勢。在 8 月減少 41.7K 個崗位、9 月減少 68.3K 個崗位之後,加拿大經濟在三個月內累計流失共計 114.7K 個崗位
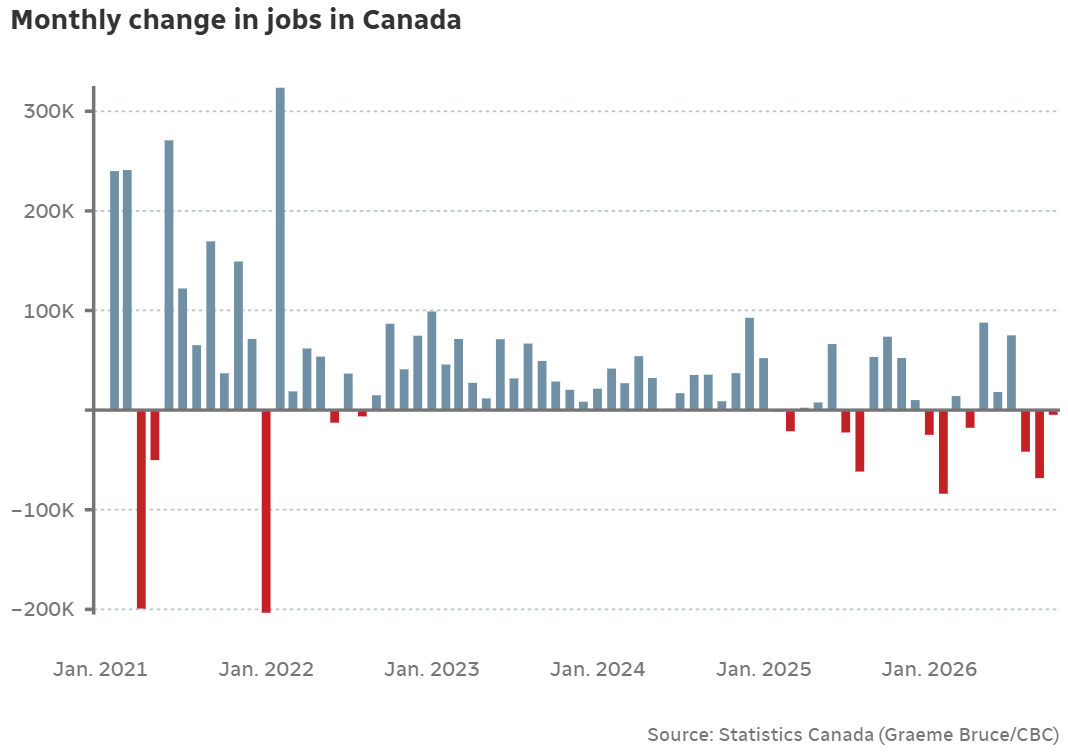
加拿大帝國商業銀行(CIBC)高級經濟學家 Andrew Grantham 在 CBC 引述的一份說明中強調了這種惡化的持續性:"雖然加拿大勞動力調查以波動性大而聞名,但連續三個月下降是一個很難忽視的趨勢。"
就業數據的構成進一步加劇了擔憂。全職就業減少 18.1K 個崗位,私營部門減少 53K 個崗位,錄得自 2 月以來首次收縮。公共部門新增 50K 個崗位,在一定程度上抵消了這一疲弱。批發和零售貿易也減少了 29K 個崗位,顯示在與美國持續貿易緊張局勢下,企業面臨困難。年輕工人受到的影響尤為明顯,其失業率從 13% 升至 13.7%。與此同時,年平均時薪增長從 9 月的 2.3% 放緩至 2%。
這些發展表明,加拿大勞動力市場的困境已不僅僅是暫時性的就業修正。
加拿大央行在通脹與失業之間面臨兩難
就業惡化恰逢加拿大央行處於一個尤為敏感的時點。10 月 28 日,這家央行將基準利率上調 25 個基點(bps)至 2.5%,這是三年多來的首次加息。該決定部分源於對高企能源價格及其向更廣泛通脹傳導的擔憂。
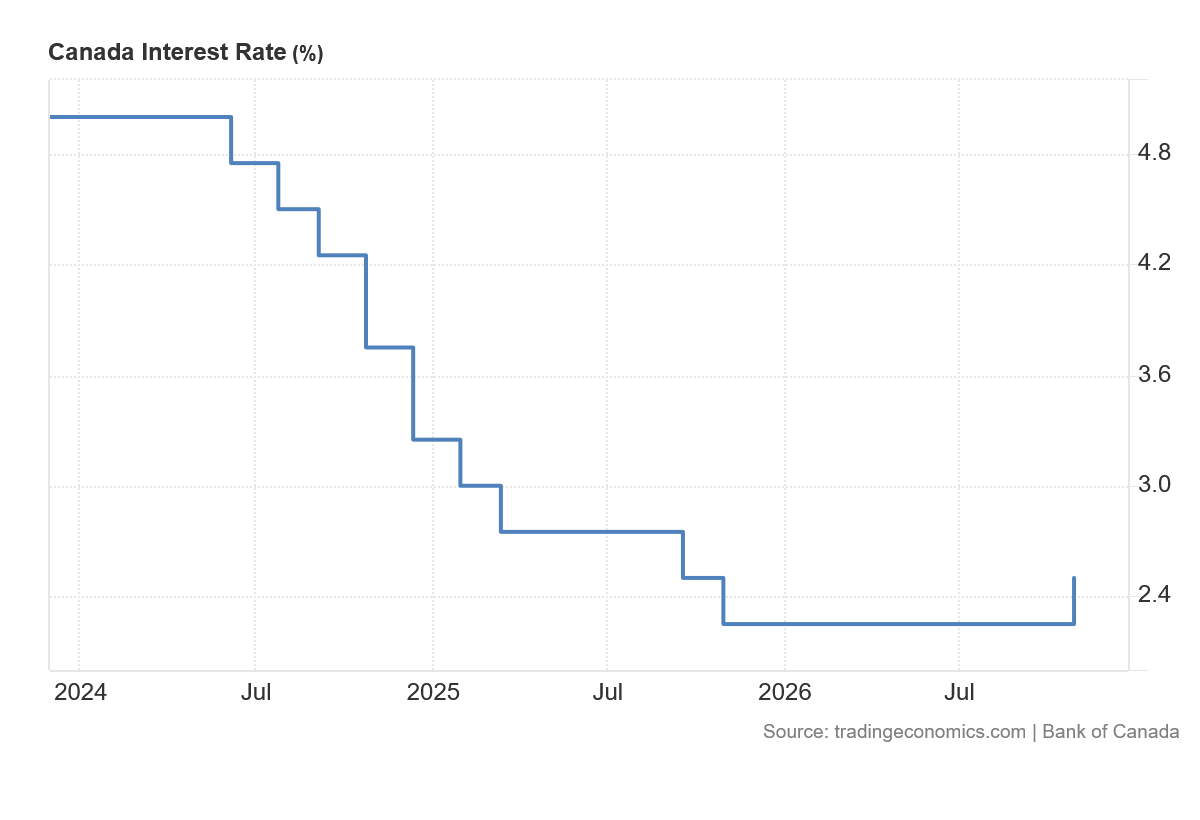
然而,最新就業數據顯著加大了這一策略的複雜性。一方面,持續的通脹壓力證明維持緊縮貨幣政策是合理的。另一方面,私營部門就業下降、失業率上升以及工資增長放緩表明,加拿大經濟已經存在相當大的閒置產能。
Capital Economics 北美高級經濟學家 Thomas Ryan 認為,10 月就業數據應會抑制市場對進一步貨幣緊縮的預期。在加拿大通訊社援引的一份報告中,他表示:"歸根結底,這進一步增強了我們的信心,即該行最多只會再加息兩次,以防範通脹上行風險,然後就會收手。"
金融市場也開始反映這一預期變化。據路透社報道,投資者目前預計 3 月份還會再加息 25 個基點,而在就業報告公布前,市場預期的是 1 月份。這一重新評估降低了加元潛在的貨幣政策支撐,尤其是在美元受益於更緊縮政策立場預期的情況下。
美國新增 165,000 個就業崗位,美聯儲收緊預期升溫
與加拿大形成鮮明對比的是,美國勞工統計局(BLS)報告稱,10 月非農就業人數(NFP)增加 165K,遠超 65K 的預期。失業率從 9 月的 4.2% 降至 4.1%。此前月份數據的上修進一步強化了經濟韌性的圖景。8 月和 9 月的就業數據合計上修 84K 個崗位,表明美國勞動力市場強於最初估計。不過,年薪增速小幅放緩至 3.1%,前值為 3.2%,這可能在一定程度上緩解通脹擔憂。
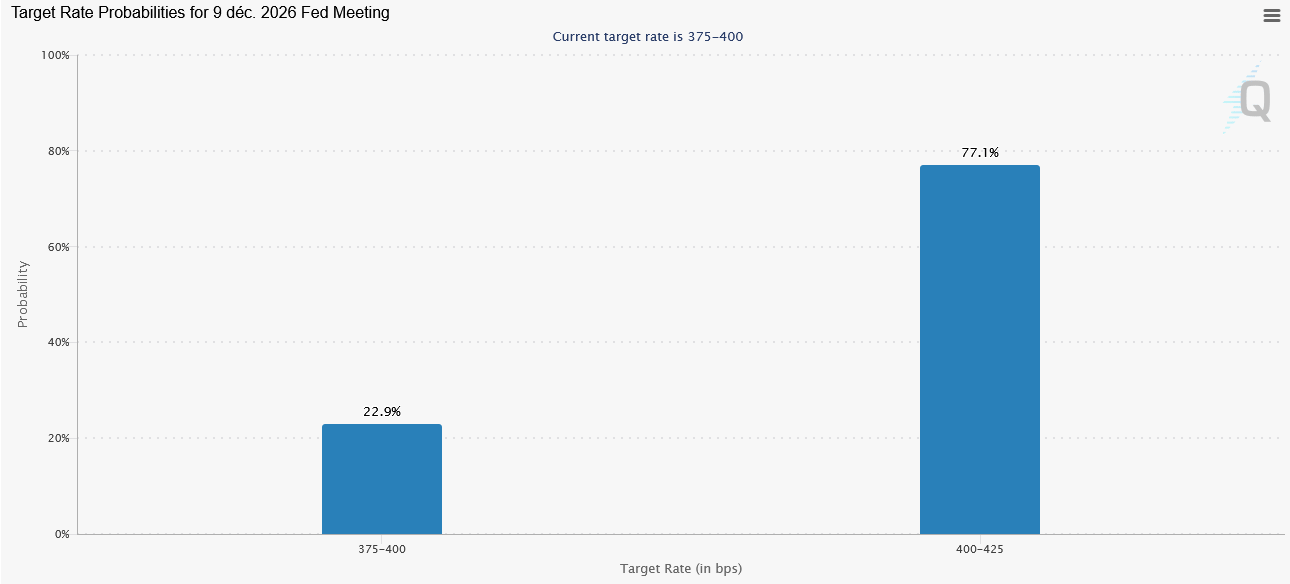
儘管如此,強勁的就業數據為美聯儲提供了更大的靈活性,使其能夠維持緊縮貨幣政策,或在物價壓力持續時進一步加息。根據 CME FedWatch 工具,市場目前認為 12 月加息 25 個基點的概率接近 80%,高於前一日的約 70%。
為何加元可能繼續承壓
目前,加元面臨的主要風險在於兩國貨幣政策前景之間日益擴大的分化。在美國,強勁的就業數據強化了進一步收緊政策的理由。在加拿大,就業崗位流失和工資增速放緩限制了央行的操作空間。利差進一步向美國傾斜,可能促使投資者更青睞美元計價資產,而非加元。
貿易緊張局勢是另一項重大風險。美國關稅持續拖累加拿大的招聘和投資前景,而高企的能源成本則使控制通脹的努力更加複雜。不過,如果美國通脹放緩,或加拿大就業意外改善,這種分化可能收窄,並為加元提供一定支撐。
短期內,加元前景仍不樂觀。只要美國經濟數據持續意外向好,而加拿大勞動力市場繼續惡化,美元/加元可能維持上行偏向,並受到日益分化的貨幣政策預期支撐。
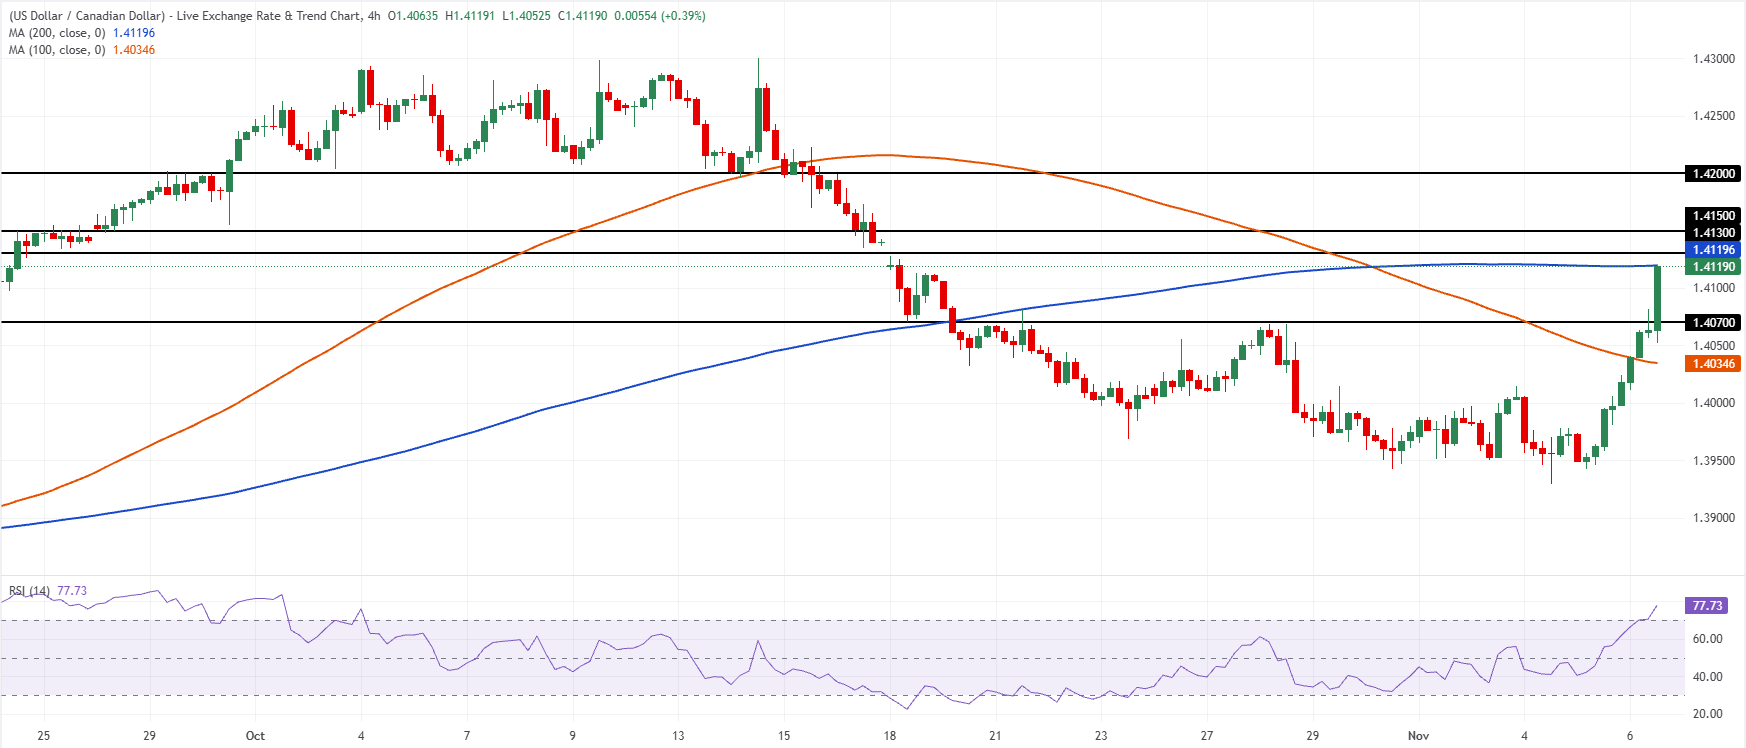
從四小時圖來看,美元/加元在 200 期簡單移動平均線(SMA)1.4120 下方受阻,該位置構成即時上方阻力。該貨幣對仍受 1.4130 和 1.4150 水平阻力形成的密集上方障礙壓制,儘管自 100 期簡單移動平均線(EMA)1.4035 支撐位強勁反彈,但短線偏向仍偏謹慎。相對強弱指數(14)已飆升至接近 77 的超買區域,暗示在價格仍低於 200 期 SMA 的情況下,上行動能可能過度延伸,並容易出現修正性回調。
上行方面,初步阻力位於 200 期 SMA 1.4120,隨後是 1.4130 和 1.4150 的水平阻力,更遠處的阻力位在 1.4200。下行方面,首先需要關注的是近期價格區域 1.4119,隨後是 1.4070 附近的水平支撐,以及 100 期 SMA 1.4035,買盤此前曾在此出現;若回落至這一支撐簇,將表明當前反彈正在失去動能。
(本報導的技術分析由 AI 工具協助撰寫。了解更多。)
本頁面資訊包含前瞻性陳述,涉及風險和不確定性。本頁所介紹的市場和工具僅供參考,不應以任何方式被視為購買或出售這些資產的建議。在做任何投資決定之前,你都應該做充分的調查。FXStreet不以任何方式保證該資訊沒有錯誤、錯誤或重大錯報。它也不保證這些資料是及時的。在公開市場投資涉及很大的風險,包括損失全部或部分投資,以及精神上的痛苦。所有與投資有關的風險、損失和成本,包括本金的全部損失,均由您負責。本文僅代表作者個人觀點,並不代表FXStreet或其廣告商的官方政策或立場。作者不對本頁連結的資訊負責。
如果文章正文中沒有明確提到,在撰寫本文時,作者在本文中提到的任何股票中都沒有頭寸,也沒有與文中提到的任何公司有業務關係。除了FXStreet,作者沒有收到撰寫這篇文章的報酬。
FXStreet和作者不提供個性化的建議。作者對該資訊的準確性、完整性或適用性不作任何陳述。FXStreet和作者將不承擔任何錯誤,遺漏或任何損失,傷害或損害由此資訊及其顯示或使用引起的。錯誤和遺漏除外。本文作者和FXStreet並非註冊投資顧問,本文內容無意提供任何投資建議。
編輯精選
歐元/美元周度預測:儘管美國政治僵局迫在眉睫,美元仍保持堅挺
歐元/美元貨幣對在 11 月第一週收於 1.1140 附近,此前幾乎整整一個月都在 1.1200 附近區間波動。持續的不確定性在一定程度上掩蓋了關鍵頭條新聞,該貨幣對整體偏向看跌,但仍被困在區間內。 在美國(US)中期選舉前夕,美元(USD)在本週上半段持續走弱,市場預期民主黨將獲勝。
黃金週度預測:中期選舉後的緩解性反彈失去動能
黃金(XAU/USD)在上週末跌至 3900 美元下方、創下 2026 年新低後,強勢上演令人印象深刻的反彈。儘管這項貴金屬從接近 4150 美元所創下的兩週高點回落,但仍成功以明顯上漲的姿態結束本週。美國 10 月通膨數據以及地緣政治局勢可能在短期內影響 XAU/USD 的表現。
英鎊/美元週度預測:英鎊與200日簡單移動平均線的掙扎預計將持續
英鎊/美元在接近 1.3300 的六週低點反彈受阻,因賣盤繼續在 1.3450 區域上方徘徊。儘管後期承壓,英鎊/美元錄得周漲幅,扭轉了上週部分重挫。本週初,受週末地緣政治緊張局勢重新升級影響,英鎊/美元開盤走弱並進一步下探至近六週低點1.3300。此前備受關注的美總統特朗普與中國國家主席習近平會晤未能就伊朗戰爭達成實質性成果。
比特幣周度預測:空頭加大控制,BTC瞄準第五周下跌
比特幣(BTC)仍承壓,本週下跌逾 3%,週五交投於 75,500 美元附近,並有望錄得連續第五週下跌。美國上市 BTC 現貨交易所交易基金(ETF)持續資金流出、美國科技股大幅拋售以及市場清算增加,正打壓市場情緒,並限制"加密貨幣之王"的反彈嘗試。 本週迄今,比特幣的機構需求已走弱。

下周前瞻——隨著美國政治格局發生變化,通脹和地緣政治成為焦點
這是跌宕起伏的一週,最初的市場緊張情緒在週三被強勁的風險偏好所取代,但這種情緒轉瞬即逝,因為風險資產在週四遭到拋售。美國中期選舉結果令投資者感到困惑,民主黨表現異常出色並控制了國會,不過現在判斷當前趨勢是否會持續還為時過早。 股市、黃金和比特幣對美國新的政治現狀反應最為強烈,抹去了週初的跌幅,並在連續三週下跌後轉為上漲。然而,市場擔憂情緒佔據上風,以科技股為主的納斯達克 100 指數領跌,表現遜於更廣泛的標普 500 指數,而歐洲股市則因市場預期特朗普的立場不會那麼強硬而表現出真正的強勢。