
- 金價結束三連漲,保持在 2750 美元附近交易。
- 美元在關稅不確定性中無明確方向。
- 投資者繼續等待特朗普貿易政策的進一步細節。
黃金(XAU/USD)週四未能延續其週漲勢,在連續三天上漲後出現一些新的賣壓。
確實,受美國總統唐納德·特朗普(Donald Trump)宣布的持續不確定性推動,尤其是他對關稅的立場,貴金屬週三自11月初以來首次突破每盎司2,760美元。
然而,反彈並非沒有障礙。美元(USD)重新獲得了一些力量,美元指數(DXY)從數週低點反彈,達到接近關鍵108.00的兩日高點。這是在美債收益率全面進一步回升的背景下發生的。
儘管黃金回撤,但特朗普總統對歐盟、加拿大、墨西哥和中國進口商品徵收關稅的計劃仍不明朗,似乎暫時支撐了該金屬。
黃金在貿易和通脹擔憂中的平衡
仍然圍繞關稅,特朗普的關稅驅動政策可能會使黃金的前景複雜化。雖然黃金傳統上被視為對抗通脹的對沖工具,但分析師警告稱,如果關稅推動通脹上升,聯儲會(Fed)可能被迫在更長時間內維持高利率。這可能會削弱黃金的吸引力,因為在高利率環境中,無收益資產往往失去青睞。
黃金的下一步是什麼?
短期內,市場關注的焦點將繼續是白宮的動態,特別是本週經濟日曆較輕的情況下。投資者也在為1月28-29日的FOMC會議做準備,預計利率將維持在4.25%-4.50%的範圍內。
隨著政治不確定性持續和央行決策臨近,黃金作為避險資產的地位可能繼續吸引關注。
黃金的技術圖景
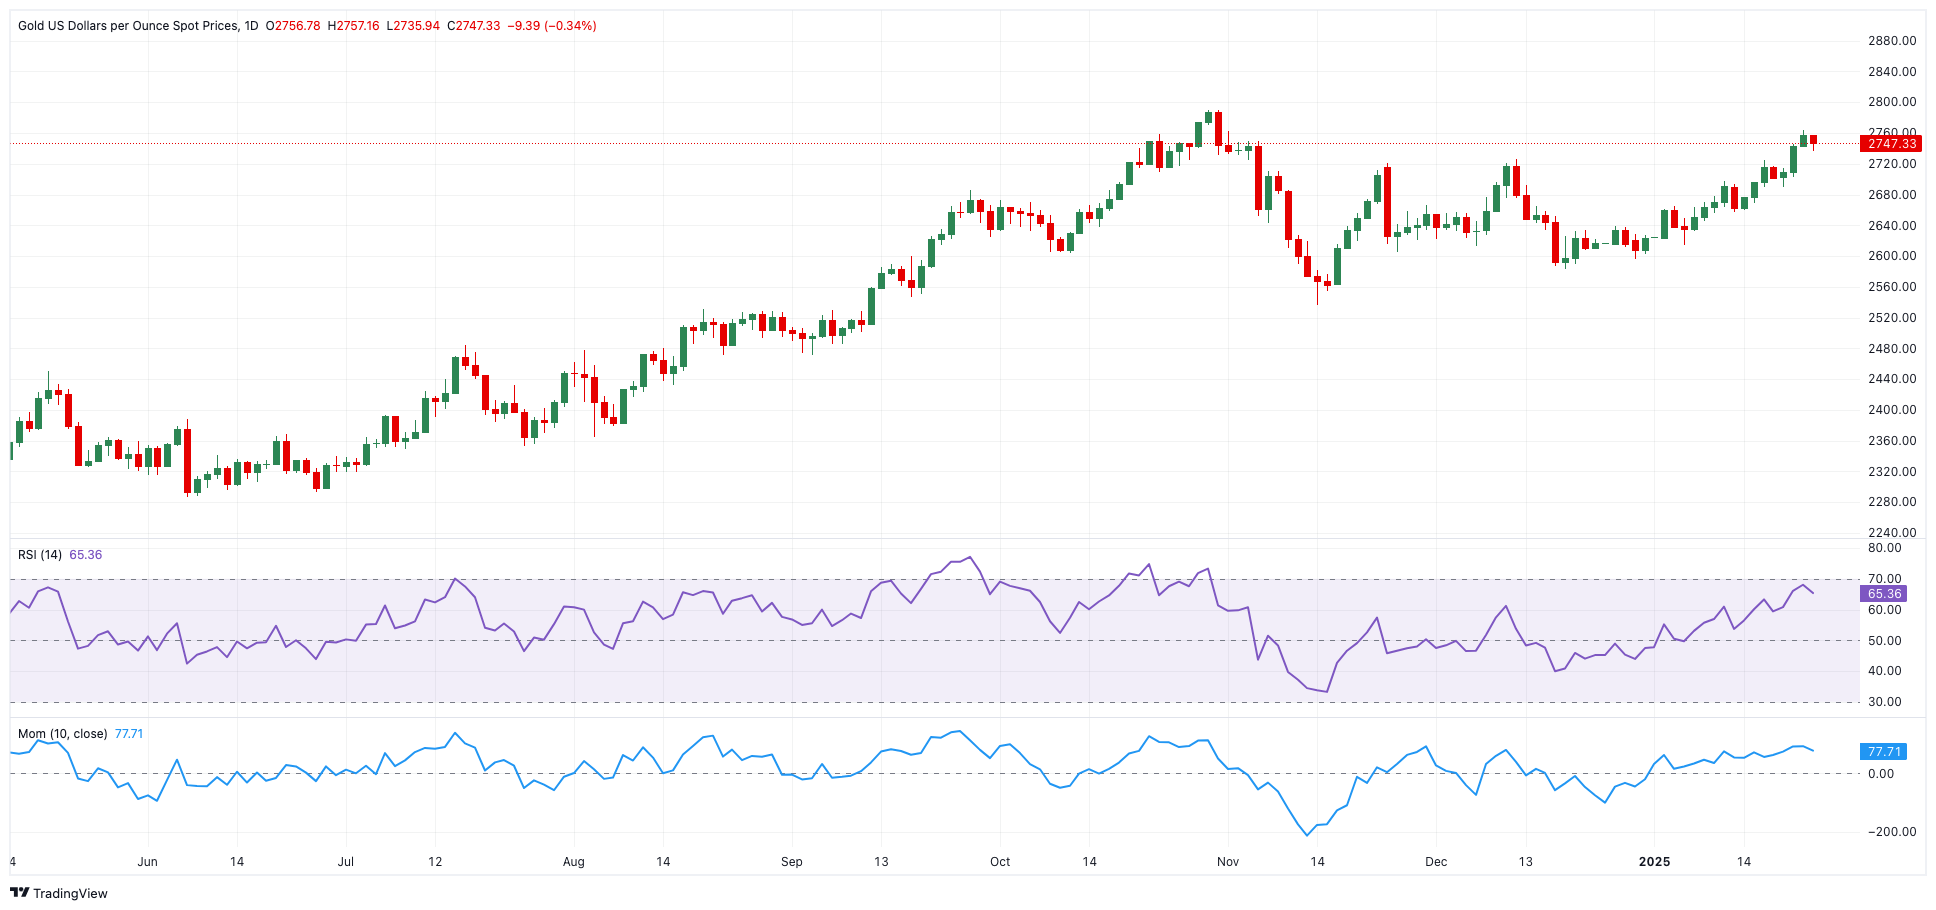
在技術方面,黃金的下一個主要阻力位在2763美元,即1月22日達到的2025年高點。突破該水平可能會使交易者瞄準10月31日創下的歷史最高點2790美元。超越這些水平,2024年漲勢的斐波那契延伸目標為3009美元、3123美元和3288美元。
下行方面,關鍵支撐位包括12月低點2582美元、11月低點2536美元和200日移動平均線2517美元。更深的回調可能測試2471美元(9月低點)之前的2353美元(7月週低點)。
如果出現更大幅度的拋售,交易者應關注2286美元(6月低點)和2277美元(5月低點)附近的水平。目前的最終下行目標為1984美元,即2024年最低水平。
黃金日線圖
本頁面資訊包含前瞻性陳述,涉及風險和不確定性。本頁所介紹的市場和工具僅供參考,不應以任何方式被視為購買或出售這些資產的建議。在做任何投資決定之前,你都應該做充分的調查。FXStreet不以任何方式保證該資訊沒有錯誤、錯誤或重大錯報。它也不保證這些資料是及時的。在公開市場投資涉及很大的風險,包括損失全部或部分投資,以及精神上的痛苦。所有與投資有關的風險、損失和成本,包括本金的全部損失,均由您負責。本文僅代表作者個人觀點,並不代表FXStreet或其廣告商的官方政策或立場。作者不對本頁連結的資訊負責。
如果文章正文中沒有明確提到,在撰寫本文時,作者在本文中提到的任何股票中都沒有頭寸,也沒有與文中提到的任何公司有業務關係。除了FXStreet,作者沒有收到撰寫這篇文章的報酬。
FXStreet和作者不提供個性化的建議。作者對該資訊的準確性、完整性或適用性不作任何陳述。FXStreet和作者將不承擔任何錯誤,遺漏或任何損失,傷害或損害由此資訊及其顯示或使用引起的。錯誤和遺漏除外。本文作者和FXStreet並非註冊投資顧問,本文內容無意提供任何投資建議。
編輯精選
澳元在中國數據好於預期後保持走強
澳元/美元連續第二個交易日延續漲勢,週一亞洲時段交投於 0.6970 附近。由於澳大利亞的主要貿易夥伴中國公布關鍵經濟數據後,澳元(AUD)守住陣地,該貨幣對保持強勢。 中國經濟第三季度增長速度快於預期,國內生產總值(GDP)同比增長 4.5%。這較第二季度錄得的 4.3% 增速有所加快,並高於市場一致預期的 4.4%。
日圓在158.00附近延續區間波動,兌美元因干預風險限制跌幅
美元/日元周一在亞洲時段逆轉了溫和跌勢,並在過去一小時內重新升至158.00關口上方,但仍受限於熟悉的區間內。 在關鍵央行事件到來之前,交易員暫不急於建立新的方向性押注——備受期待的美國聯邦儲備委員會(Fed)10月28日決議,隨後是日本央行(BoJ)10月29日至30日的會議。

比特幣在82,000美元附近企穩:壓制“Uptober”上揚的五大力量
加密貨幣市場在 10 月迄今仍承壓,比特幣(BTC)本週早些時候一度跌破 80,000 美元,隨後在週五回升至約 82,000 美元,原因是宏觀經濟逆風和需求降溫拖累了市場。 大眾的"Uptober"反彈敘事迄今未能兌現,持續的拋售壓力和大規模清算反而強化了"Rektober"敘事——這一術語用於描述 10 月份並非傳統上與"Uptober"相關的上漲,而是以大幅下跌為特徵。
下周前瞻 – 隨著財報成為焦點,股市尋求方向
對於投資者而言,這是充滿挑戰的一週,因為美國 CPI 報告更熱以及財報季的良好開局並未帶來預期中的市場走勢。除澳元外,美元目前在外匯市場整體漲幅有限,CPI 公布後的反彈已被證明是短暫的,尤其是在美聯儲鴿派言論持續之際。然而,那斯達克 100 指數的疲軟一直佔據頭條,令投資者感到不安。 在經歷兩個月的積極表現之後,儘管人工智慧相關財報最初表現積極,但科技股在 10 月份仍處於下跌狀態,該板塊自 3 月底以來首次連續第二週錄得負表現,當時由於美伊衝突和油價上漲,股市承受了巨大壓力。同樣,標普 500 指數也在回吐上週漲幅,能源和必需消費品價格的上漲不足以支撐該指數維持在水面之上。