 Barbara Rockefeller
Rockefeller Treasury Services, Inc.
展望
隨著科技板塊的劇情不斷發展,少數孤立的聲音開始質疑:如果該板塊不得不退一步並重新整合,GDP/增長會發生什麼。很大一部分增長——有人說是全部——都源於或與該板塊相關。該板塊加上特朗普政策被歸咎於住房危機——主要是 7% 以上的抵押貸款利率,但也包括材料成本上升,以及建築工人被數據中心吸走而導致的勞動力短缺,還有移民勞動力的流失。
這些變化是否已經持續足夠長的時間,以至於可以被視為結構性變化?
科技板塊與債券市場之間的關係撲朔迷離。我們知道擠出效應。彭博社的這張圖表又說明了什麼?它顯示了 20 天基礎上的負相關關係。為什麼是 20 天?這是不是一種統計技巧?迪斯雷利——
"謊言,該死的謊言,以及統計數據。"
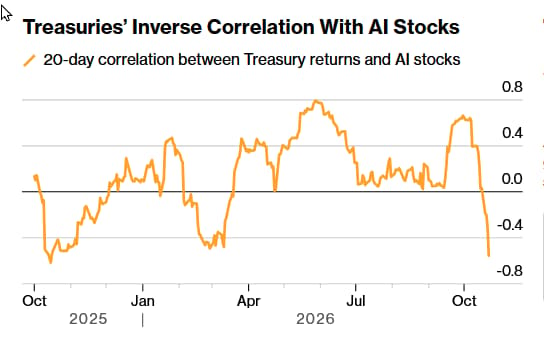
依我看,事情比這更複雜,因為出於多種原因,這兩者本應呈正相關,包括潛在的經濟放緩、戰爭擔憂等。唯一呈負相關的是避險情緒,而且還遠在角落裡,那就是美聯儲可能會通過降息而不是加息來拯救科技板塊的想法。Rocky 的第 10 條規則:小心你讀到的內容。
鑑於法國債券危機,ING 現在表示歐洲央行下週不會加息——也許 12 月也不會。收益率上升本身就相當於約 25 個基點的緊縮(法國則為 50 個基點)。儘管通脹正在上升,但新的工作人員預測可能會計入更低的能源成本。"到目前為止,更高的能源價格幾乎沒有傳導到經濟的其他部分。如果這種情況持續下去,進一步加息的必要性就會下降。如果不是這樣,新一輪加息的可能性就會上升。"
等等——能源價格沒有傳導?我們查了 Eurostat 網站。它有 2025 年的數據。Y-Charts 報告稱,"歐洲聯盟能源消費者價格指數在 2026 年 9 月達到 116.62,同比增長 17.57%。"
公平地說,這種情況並不均勻分布。實行價格上限和補貼的國家成本仍然更高,但幅度有限(匈牙利、西班牙)。數據可得性糟糕透頂。大多數比較數據都來自 2021 年,這意味著比較的是烏克蘭戰爭,而不是伊朗戰爭。
這就引出了一個問題:如果你看不見它,它是否就不存在。政府通過價格上限阻止更高價格傳導到家庭,意味著企業承擔了更高的價格。我們必須假設某處存在抵消因素,比如補貼或稅收。如果直接向家庭發放補貼,這會增加政府債務,而最終,賬單還是得有人買單……大概會通過稅收來支付。
我們多年來一直在寫,石油價格滲透到一切、無處不在。因此,即便是紙張這類奇怪東西的成本也會受到影響(驅動機器運轉的燃料)。在美國,技術上電價同比上漲了 4.2%,但在數據中心所在地,漲幅更像是 100%。在弗吉尼亞,我的電費漲幅還不止於此。汽油和柴油上漲了 34%,但地區差異使得漲幅高達 70%。
這反映出歐洲和美國政府管理方式的巨大差異。歐洲人總體上保護家庭。美國人擁抱自由市場資本主義,赤裸裸、弱肉強食。別忘了,美國還出口柴油!我們在醫療保健領域也看到了同樣的情況。在歐洲,醫療保健是一項權利,並寫入了歐盟《基本權利憲章》。在美國,左派正在為全民醫保而鬥爭,更不用說這會比五角大樓貴得多(多得多)。
美國的多支付方體系使比較變得困難,但其中一個比較是,美國人均支出為 14,800-15,500 美元,而"歐盟家庭自付費用平均每年約為 542 歐元"(彼得森研究所)。當然,各國成本各不相同,但你大致能明白。即便實行全民醫保,美國也遠達不到這一平均水平。首先,肥胖人口太多了。我們曾深入研究過一個分支,最後追到了糖尿病。
最後,說說數據。今天公布的是標普的閃電版 Oct PMI,它的影響力排名第二,但先不管這個。預測顯示,綜合 PMI 將從 58.4 回落至 57.1,雖然仍然相當不錯,但這是 4 個月來的首次下滑。這將影響亞特蘭大聯儲 GDPNow,目前該指標為 3.5%,下週二將進行修正。數據能拯救科技板塊、債券和美元嗎?不能。AI 正在威脅大多數網站以及其他"罪行",這也無濟於事。
預測
今天是週五,什麼都可能發生。科技板塊問題/收益率回落可能會惡化。避險情緒可能推動美元上漲,但昨天並沒有這樣做。一些重要的美聯儲官員(比如紐約聯儲的威廉姆斯)可能會發表相關言論,進一步強化鴿派立場。這或許有助於科技板塊,但對美元不利。
特朗普可能會在週末轟炸伊朗,或者在週一談論這麼做。我們仍然想不通,為什麼他會等到中期選舉之後,因為這場戰爭正是他失利的原因之一。即便特朗普會撒謊,戰爭結束也會帶來能源價格緩解,並爭取到一些選票。儘管他有很多缺點,但特朗普在政治上很老練。
現在是收起帳篷、逃往山裡的好時機。
外匯簡報是一項信息服務,而非交易系統。所有的交易建議都會在下午的報告中列出。
編輯精選
EUR/USD 在 1.1200 下方看起來承壓
EUR/USD 現在回吐最初的看漲嘗試,在美元穩健上漲的帶動下回落至 1.1200 附近。美國商業活動的強勁初步數據進一步為美元提供支撐,令現貨目前仍承壓。
GBP/USD 仍在 1.3380 附近承壓
GBP/USD回吐部分漲幅,並在週五逆轉連續三個交易日的上漲,因美元情緒改善而回落至1.3380-1.3370區間。此外,英國經濟數據表現不一也似乎對英鎊構成壓力,使英鎊兌美元的價格走勢持續低迷。

黃金在 4,000 美元附近持平
黃金價格在本週末維持承壓走勢,徘徊於每金衡盎司關鍵的4,000美元門檻附近。這種貴金屬持續的賣壓,出現在美元穩健上漲以及美國公債殖利率在整個曲線上適度反彈之際,同時原油價格也進一步走高
比特幣周度預測:BTC延續回調,ETF資金流入與避險情緒相衝突
比特幣(BTC)週五仍承壓,交投於 81800 美元附近,本週迄今錄得溫和跌幅。儘管小幅回落,機構需求出現回暖跡象,現貨交易所交易基金(ETF)截至週四錄得 4.4267 億美元淨流入。 與此同時,交易員仍應保持謹慎,因為中東緊張局勢升級、油價上漲,以及對通膨和 AI 支出的擔憂打壓風險偏好,限制了加密貨幣之王的反彈。
未來一週 – 央行和財報盛宴可能攪動市場
在 9 月加入加息行列後,美聯儲似乎將在 10 月維持利率不變,等待評估更多數據後再決定是否再次加息。雖然這對央行來說並不罕見,但這在某種程度上與美聯儲主席 Kevin Warsh 關於數據依賴和零前瞻指引的新口號相矛盾。 在大肆強調市場應完全由數據而非美聯儲的評論來引導,而政策制定者又應反過來受市場預期引導的重要性之後,Warsh 在 CPI 和 PPI 衝擊後轉而讓其得力助手 John Williams 引導市場預期朝相反方向發展。