
美聯儲(Fed)已預測其主要參考利率將維持不變直至 2027 年,而在這一年,更高的運輸成本可能仍會傳導至美國商店價格。自 2 月下旬伊朗戰爭爆發以來,從亞洲運往美國的集裝箱運輸成本已超過此前的四倍。國際貨幣基金組織(IMF)的研究顯示,對商店價格的峰值影響大約會在一年後,即 2027 年顯現。
CME 的 FedWatch 將期貨價格轉化為各次美聯儲會議的概率,該工具顯示,到 2027 年 6 月利率將處於 4.50-4.75%,比當前的 3.75-4.00%高出三個 25 個基點。這一水平高於 18 位提交預測的官員中任何一位給出的 2027 年最高預測。交易員直到 9 月 21 日還押注 2027 年底會降息,但此後已將這一預期移除。這意味著官員們的預測最有可能落空。
進口商品在港口成本更高,但尚未傳導至商店
美國勞工統計局(BLS)數據顯示,截至 8 月的一年裡,除燃料外的進口商品價格上漲了 5.5%,為 2022 年 5 月以來最大漲幅。BLS 指數混合了含運費和不含運費的報價,關稅和美元也會對其產生影響,因此並非全部都來自運費。
商店價格尚未跟進。在消費者物價指數(CPI)中,食品和能源之外的商品在同一時期僅上漲了 0.7%。美聯儲 2027 年持平的預測取決於這些價格保持平靜,而相關商品仍在海上運輸途中。
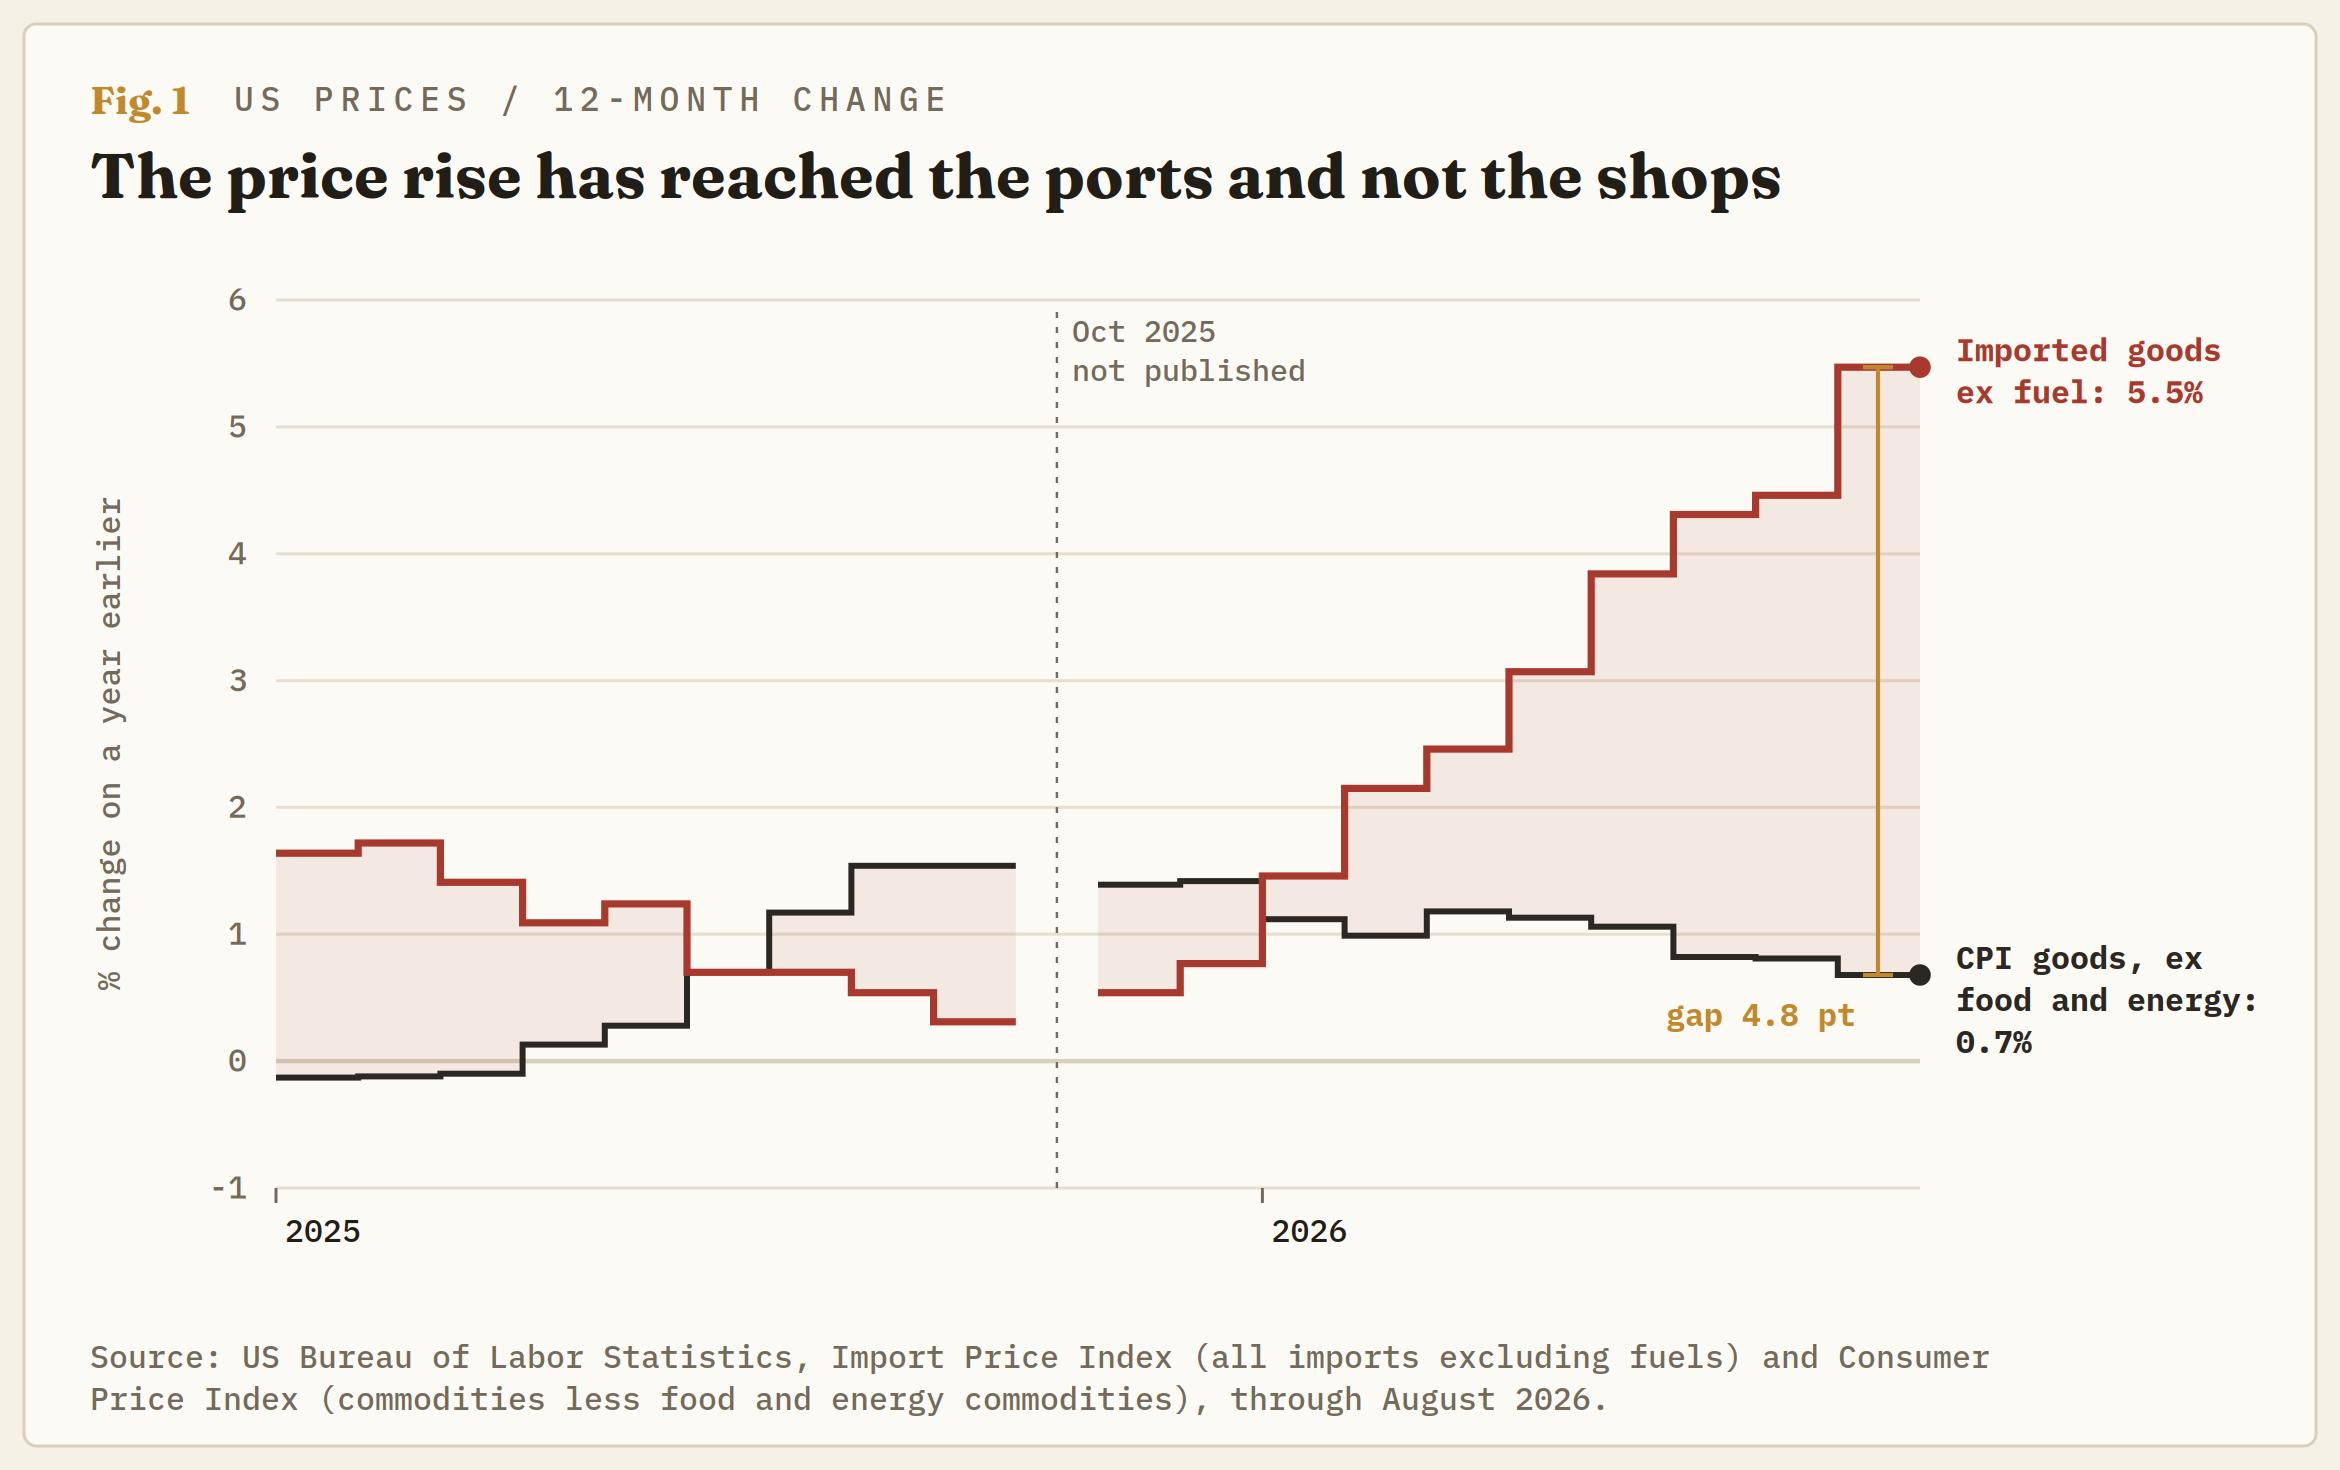
這是國際貨幣基金組織(IMF)根據 143 個國家 30 年數據得出的順序。運輸成本在兩個月內傳導至進口價格,並在大約一年內傳導至商店價格,影響在 12 個月時達到峰值,並可持續長達 18 個月。燃料傳導更快,而截至 8 月的一年裡汽油價格已上漲 27.4%。在沙烏地阿拉伯於 9 月 22 日重啟將其原油輸往紅海的管道後,原油價格此後已回落。
運費高出四倍,而利率在 2027 年前保持不變
9 月 17 日,運費追蹤機構 Xeneta 顯示,從亞洲運往美國東海岸的 40 英尺集裝箱運輸費用自 2 月下旬以來上漲了 325%。東海岸运價較 2022 年 1 月 1 日創下的紀錄低 11%。Drewry 覆蓋八條東西向航線的更廣泛指數已連續三週維持在每個集裝箱約 4.5K 美元附近。
IMF 使用波羅的海乾散貨指數(BDI)衡量運輸成本,該指數為運輸煤炭、穀物和鐵礦石的船舶定價。自 2 月下旬以來,BDI 上漲了約 70%。按照 IMF 的經驗法則,翻倍大約會使通膨上升 0.7 個百分點,因此在其研究的各國中,這相當於約半個百分點的影響。
生產更多本國商品的大型經濟體受其影響較小,因此美國受到的影響可能只有幾個百分點。幾個百分點不足以證明再加息兩次是合理的。由於國際貨幣基金組織(IMF)的時間安排使這一影響持續到 2027 年的商店價格,這確實反駁了美聯儲關於通膨將回落的預測。半個百分點來自一項關於運輸煤炭和穀物成本的研究,而美國商店貨架上的商品是通過集裝箱運來的,其運費漲幅要大得多。
期貨目前定價 2027 年完全不降息
美聯儲於 9 月 16 日將利率上調 25 個基點至 3.75-4.00%,這是自 2023 年 7 月以來的首次加息。官員們當天公布的最新預測顯示,利率將在 2026 年底達到 4.00-4.25%,並在整個 2027 年維持在這一水平。他們預計個人消費支出價格指數(PCE)——美聯儲青睞的通膨指標——將在 2027 年降至 2.3%。
FedWatch 顯示,10 月 28 日再次加息的概率為 55.36%,並且到 12 月 9 日至少加息一次的定價已被視為板上釘釘,這與官員們對 2026 年的中值預測一致。18 位官員中有 17 位表示,他們對通膨預測的風險偏向上行,18 位中仍有 4 位預計 2027 年會降息。他們還將既不抑制也不刺激經濟的利率估計從 3.06%上調至 3.25%。
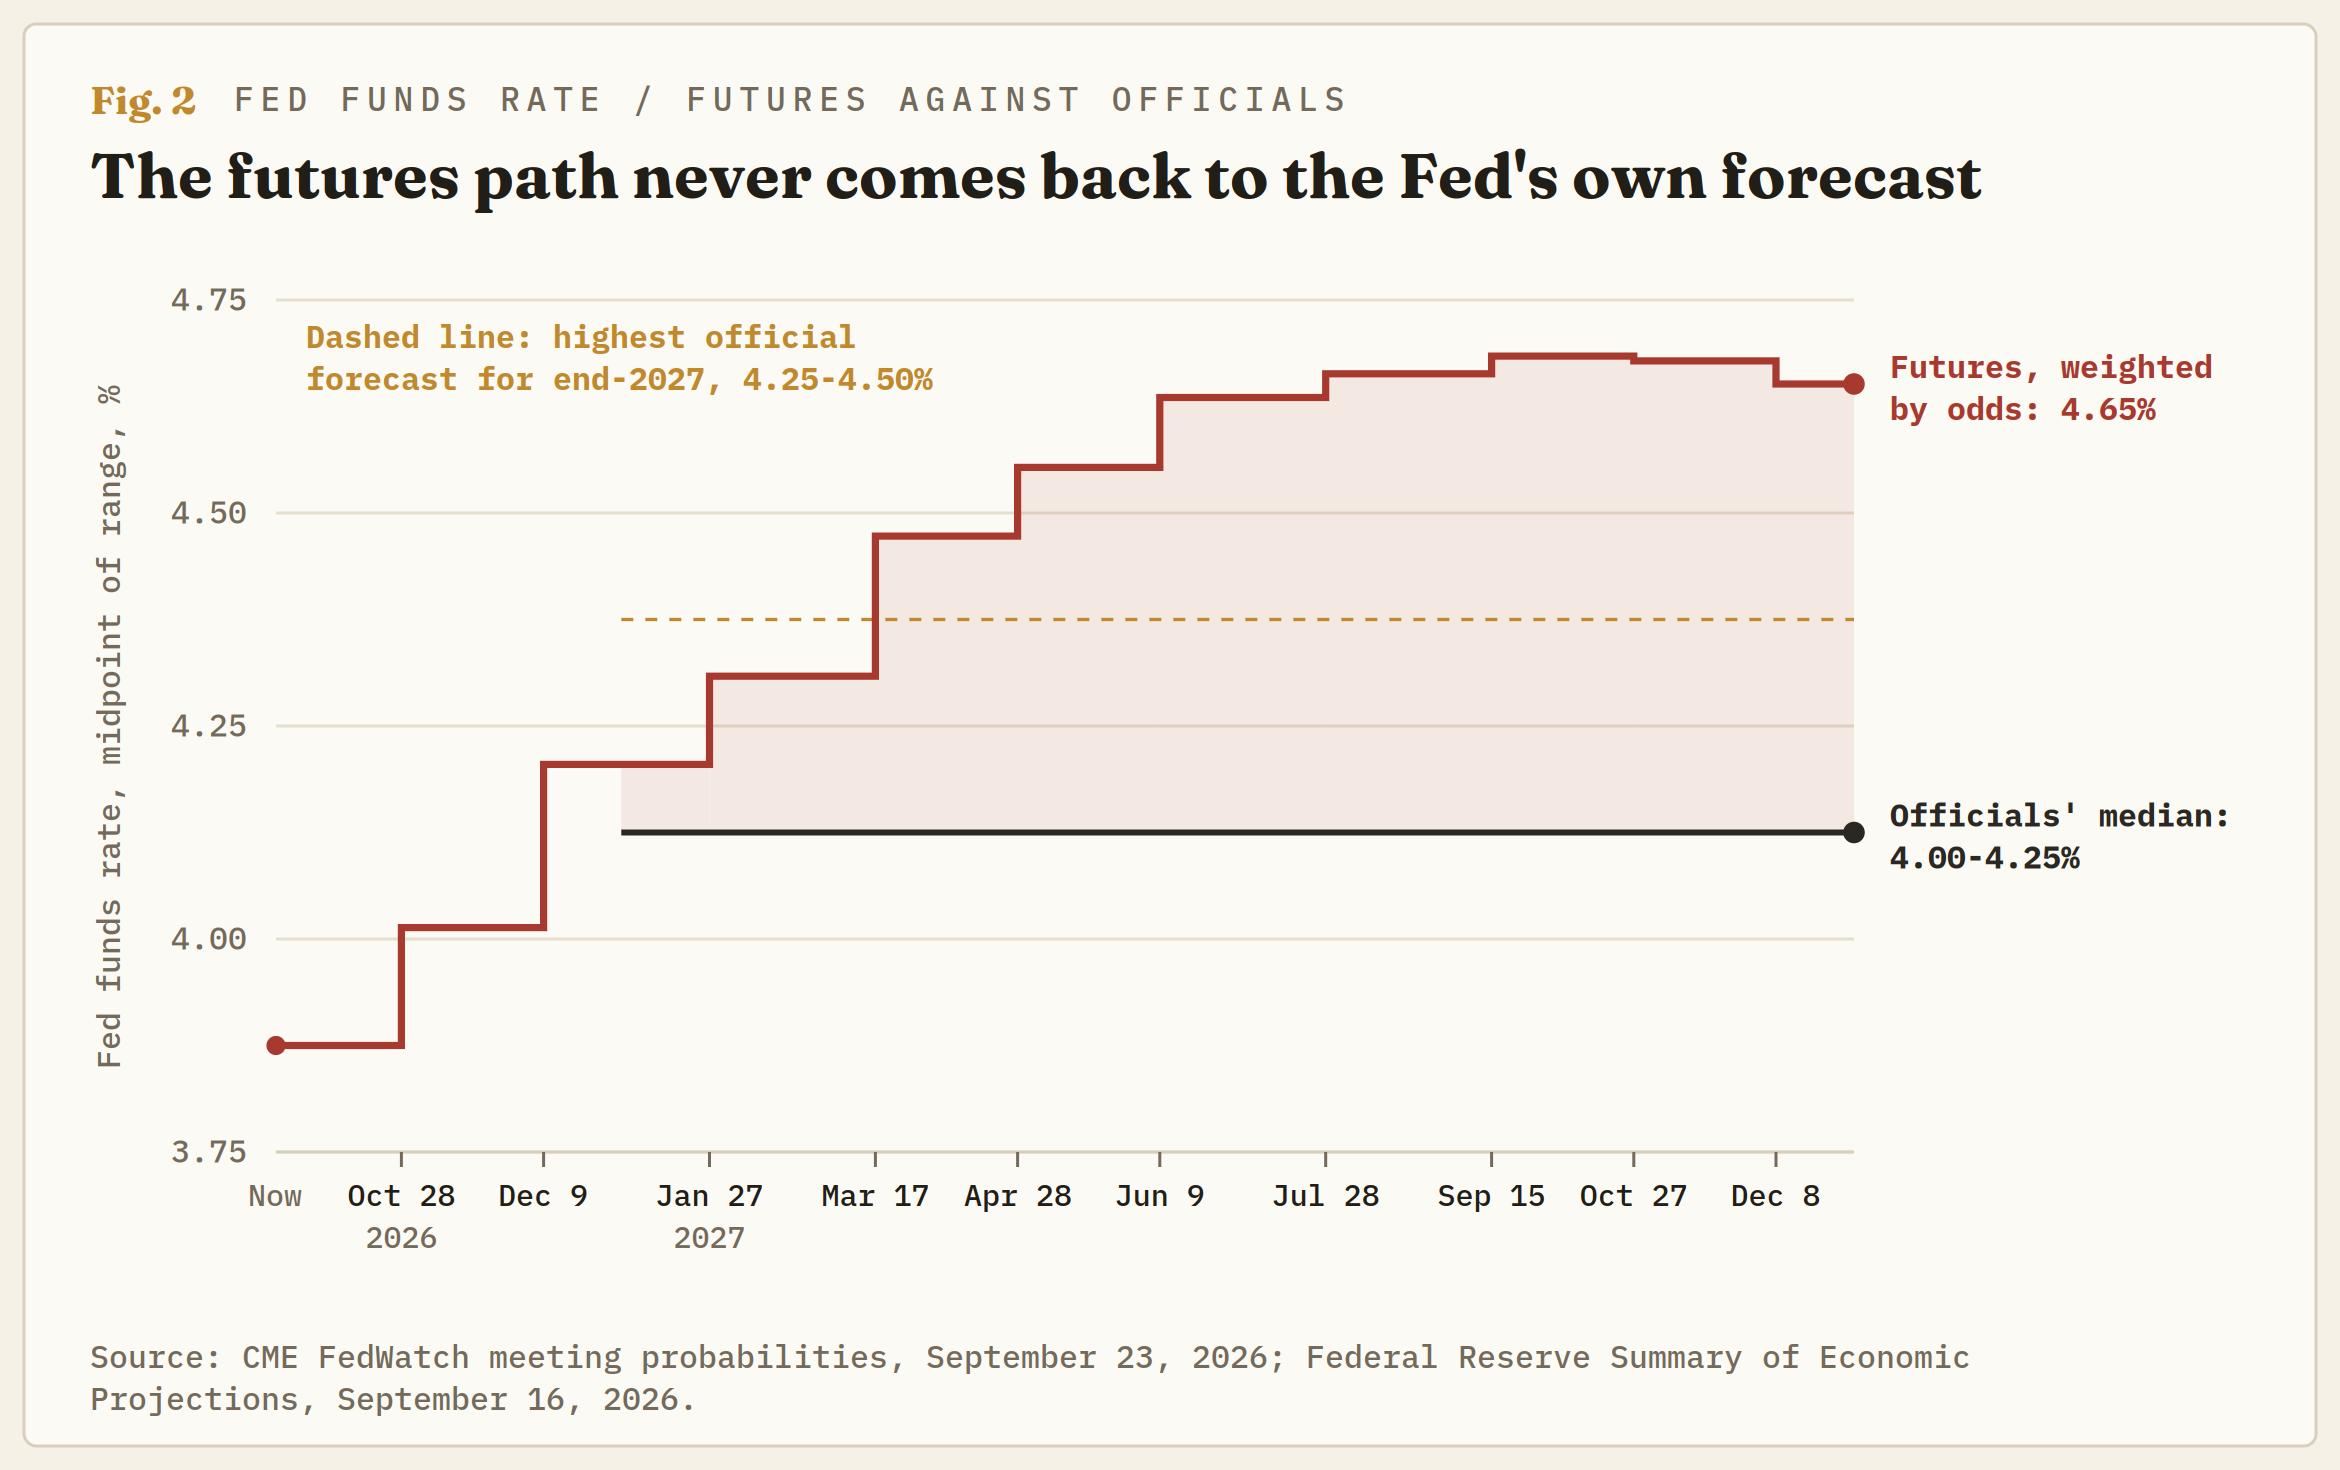
美聯儲主席凱文-沃什(Kevin Warsh)9 月 16 日表示,美聯儲無法阻止一場石油衝擊,但確實有責任阻止其擴散。運輸成本是戰爭將價格壓力傳導至能源以外領域的途徑之一。
10 月份的三項數據將顯示哪種預測正確
第一個考驗是中國 10 月初的假期,Xeneta 預計在此之前集裝箱運費還會再上漲一次,之後則會趨於回落。趨於回落指的是仍處於紀錄高位 11%以內,而不是回到 2 月份。隨後,美國勞工統計局(BLS)將於 10 月 14 日公布 CPI,10 月 15 日公布生產者價格,10 月 16 日公布進口價格,而美聯儲將於 10 月 27-28 日召開會議。
如果 CPI 商品在冬季開始從 0.7%上升,那麼第四次加息的概率應會高於 FedWatch 對 2027 年 9 月給出的 23.65%。如果在集裝箱運費仍接近紀錄高位的情況下,2027 年的定價重新出現降息,交易員押注運輸成本永遠不會傳導到貨架上。
兩年期美債收益率隨交易員對美聯儲利率預期的變化而波動,因此,任何根據美聯儲自身預測買入兩年期美債的人,實際上都是在押注集裝箱運費會先回落。如果到 2027 年 3 月會議時,CPI 商品年漲幅仍低於 1%,且集裝箱運費接近紀錄高位,那麼這一運費論點就是錯誤的。
本頁面資訊包含前瞻性陳述,涉及風險和不確定性。本頁所介紹的市場和工具僅供參考,不應以任何方式被視為購買或出售這些資產的建議。在做任何投資決定之前,你都應該做充分的調查。FXStreet不以任何方式保證該資訊沒有錯誤、錯誤或重大錯報。它也不保證這些資料是及時的。在公開市場投資涉及很大的風險,包括損失全部或部分投資,以及精神上的痛苦。所有與投資有關的風險、損失和成本,包括本金的全部損失,均由您負責。本文僅代表作者個人觀點,並不代表FXStreet或其廣告商的官方政策或立場。作者不對本頁連結的資訊負責。
如果文章正文中沒有明確提到,在撰寫本文時,作者在本文中提到的任何股票中都沒有頭寸,也沒有與文中提到的任何公司有業務關係。除了FXStreet,作者沒有收到撰寫這篇文章的報酬。
FXStreet和作者不提供個性化的建議。作者對該資訊的準確性、完整性或適用性不作任何陳述。FXStreet和作者將不承擔任何錯誤,遺漏或任何損失,傷害或損害由此資訊及其顯示或使用引起的。錯誤和遺漏除外。本文作者和FXStreet並非註冊投資顧問,本文內容無意提供任何投資建議。
編輯精選
澳元/美元因美國殖利率飆升而下挫,市場聚焦就業數據前夕
澳幣兌美元週三下跌逾1%,因美國國債殖利率飆升,美國5年期和10年期公債殖利率在投資者對聯準會進一步緊縮的信心下突破5%門檻。AUD/USD在觸及0.7118高點後,現報0.7039。
EUR/USD 在 1.1370 附近遇到初步支撐
EUR/USD 週三連續第三個交易日回落,這次觸及接近 1.1370 的數週新低。美元的強勁表現,加上全球殖利率大幅反彈以及市場對聯準會進一步升息的猜測升溫,對風險資產整體構成壓力。歐洲接下來將公布德國 IFO 商業景氣指數
黃金跌至低於4,300美元的週內低點
黃金迅速拋開連續兩個交易日的上漲,並在週中承受加劇的下行壓力。事實上,這種貴金屬跌破每金衡盎司 4,300 美元關口,觸及本週低點,原因在於美元明顯反彈,以及美國貨幣市場整體偏向樂觀的基調。
比特幣多头回歸,需關注的關鍵指標
據 CryptoQuant 週二發布的一份報告稱,比特幣(BTC)在重新站上其 365 日移動平均線 80,500 美元並升破 86,000 美元後,已進入新的牛市。 這是比特幣自 2023 年 3 月以來首次重新站上其 365 日移動平均線。
今日外匯:澳大利亞就業報告成為焦點
週三,美元(USD)北上之勢毫無喘息之機。事實上,美元已連續第三個交易日上漲,同時觸及兩個月新高。強勁的美國數據和鷹派的美聯儲言論足以讓美元兌其通常競爭對手保持良好買盤。 美元指數(DXY)已重回 7 月下旬以來的水平,突破關鍵的 101.00 阻力位,同時美國國債收益率全線強勁走高。每週初請失業金人數將先於新屋銷售、建築許可和第二季度經常帳數據公佈。此外,美聯儲的威廉姆斯、巴金、哈馬克和保爾森也將發表講話,且都在特朗普-習近平峰會之前。