
- 美國就業報告將對 12 月聯準會行動起決定性作用。
- 美國中期選舉:市場會為分裂的國會歡呼嗎?
- 澳洲聯儲和英國央行準備按下加息按鈕;焦點將轉向前瞻指引。
- 歐元區通膨數據將在歐洲央行決議後撥開迷霧。
聯準會的鷹派程度低於預期,沃什釋放耐心信號
本週美元兌大多數主要貨幣走高,週初便在對週三聯邦公開市場委員會(FOMC)鷹派決議的預期下穩步開局。儘管市場參與者确信加息並不在議程之上,但他們仍在尋找線索和暗示,以判斷自己幾乎已完全計入 12 月加息 25 個基點的預期是否正確。
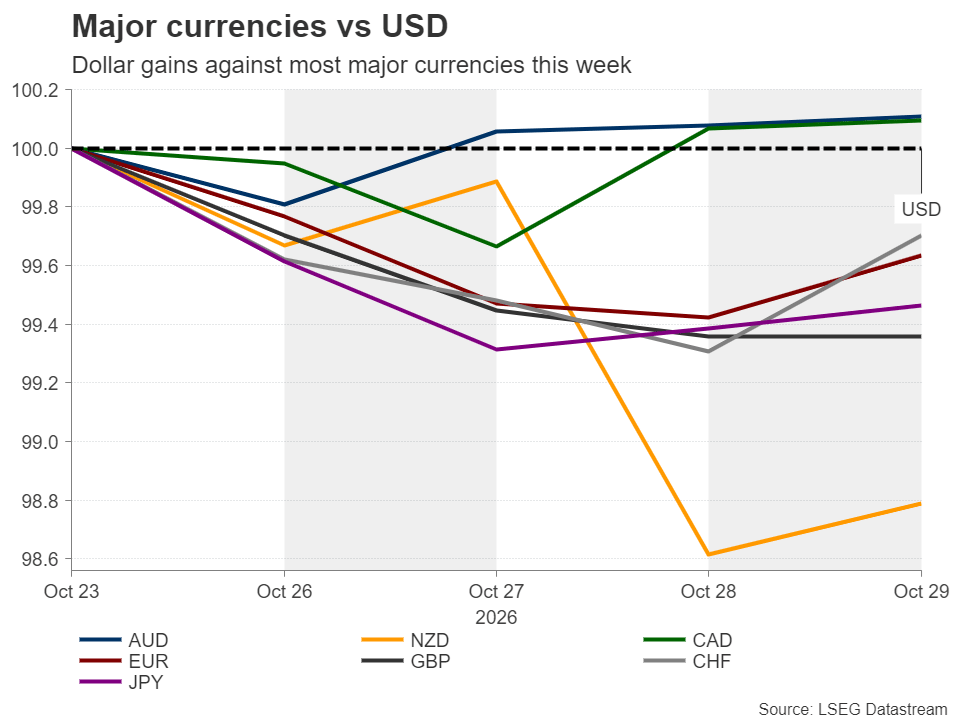
投資者正確預判本次會議不會採取行動,但這一按兵不動的立場並沒有他們預期的那麼鷹派。
聲明確實帶有鷹派色彩,政策制定者將對經濟活動的描述從"穩健"上調至"強勁",並保留了通膨仍然偏高的警告。另有兩位政策制定者對該決定持異議,投票支持立即加息 25 個基點。
不過,在新聞發布會上,聯準會主席凱文-沃什表示,在下一步行動之前還需要更多數據和資訊,因此需要保持耐心。市場反應是美國國債收益率回落,美元回吐漲幅,因為 12 月加息遠未板上釘釘。
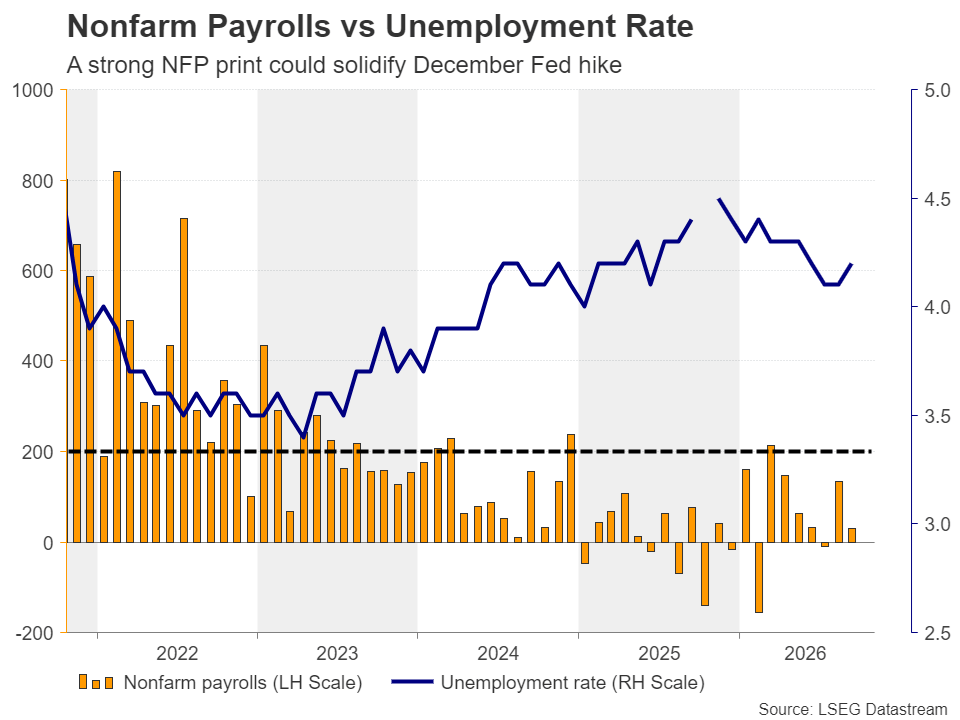
非農就業報告將對聯準會是否在 12 月加息起決定性作用
儘管如此,此類行動的概率仍維持在約 80% 的高位,這意味著如果下週數據,尤其是非農就業報告表現強勁,投資者可能會為 12 月加息蓋棺定論,並為 2027 年再增加幾個基點的加息幅度。他們現在預計,到明年年底聯邦基金利率將比當前水平高出約 70 個基點。
9 月非農就業數據大幅不及預期,就業人數從 8 月的 13.3 萬人放緩至 2.9 萬人,低於 9 萬人的預測。不過,根據標普全球初值綜合 PMI,製造業和服務業的招聘速度為 2022 年以來第二快,再加上當月初請失業金人數較低,這使得下週公布的數據風險偏向上行。
週一公布的 ISM 製造業 PMI、週三公布的 ISM 服務業指數,以及同樣在週三公布的 ADP 私營部門就業報告,可能會提供更多關於 10 月美國勞動力市場表現的資訊。
美國中期選舉:紅色浪潮、藍色橫掃,還是僵局?
非農就業報告並不是下週議程上的唯一大事件。週二,美國民眾將前往投票站參加中期選舉。投資者擔憂的是,美國國會是否會從共和黨統一控制轉向分裂政府。預計民主黨將拿下眾議院,但他們能否贏得參議院仍難以判斷。
民主黨控制眾議院、共和黨控制參議院意味著民主黨將擁有調查權,並推動銀行、加密貨幣和科技公司加強監管合規,但特朗普仍將保留否決權以及對關稅、移民和外交政策的行政權力,從而限制立法變化。若民主黨橫掃兩院,將加強監督,使民主黨能夠阻止提名並控制委員會,但總統否決權仍會對政策形成制約。
另一方面,共和黨繼續掌控國會可能會減少短期預算摩擦,並支撐國防和放鬆監管主題,同時強化對關稅和赤字的擔憂。
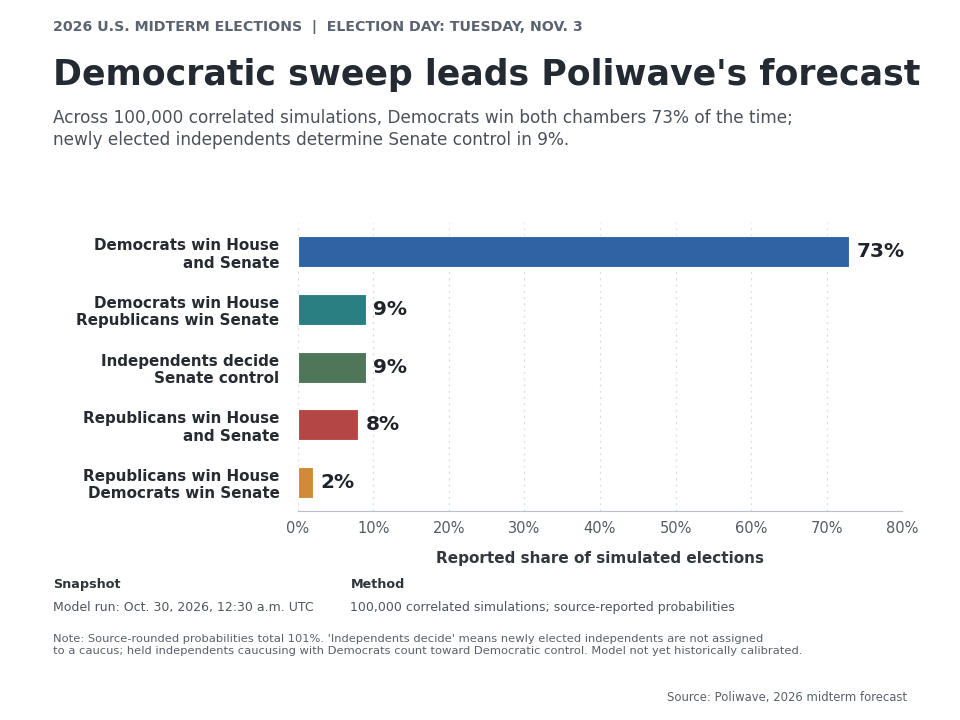
就市場反應而言,民主黨橫掃可能對美國股市不利,因為市場預期監管和監督將加強,而美國國債收益率和美元可能因財政政策收緊和增長放緩的預期而下滑。共和黨橫掃對華爾街也可能不利,因為市場重新擔心特朗普可能推進更具保護主義色彩的政策,但美國國債收益率和美元很可能上升,因為對新關稅的擔憂可能轉化為對通膨持續高企的更強烈擔憂,從而提高對明年更多加息的預期。
對市場最友好的結果可能是民主黨控制眾議院、共和黨控制參議院。立法僵局將限制重大稅收、支出和監管變化。隨著不確定性消退,華爾街可能小幅走高,投資者將注意力重新轉向財報季。由於民主黨在反對特朗普部分保護主義政策方面將擁有更大權力,美國國債收益率和美元可能會有所回落。
澳儲行將加息,但澳元還需要更多
在美國之外,我們有兩家央行將決定貨幣政策:澳大利亞儲備銀行將於週二,英國央行將於週四。
先看澳儲行,澳大利亞政策制定者在9月29日的最近一次會議上決定將利率上調25個基點,原因是對通脹持續高企的擔憂加劇,並補充稱,如果認為有必要,他們仍準備再次收緊政策。
10月28日公佈的9月月度CPI數據顯示,整體通脹率同比加速至4.3%,高於8月的4.0%,而截尾均值通脹率則從3.5%小幅升至3.6%。 由於這兩個指標都遠高於澳儲行2-3%通脹目標區間的上限,投資者目前認為週二會議再次加息25個基點的概率高達85%。
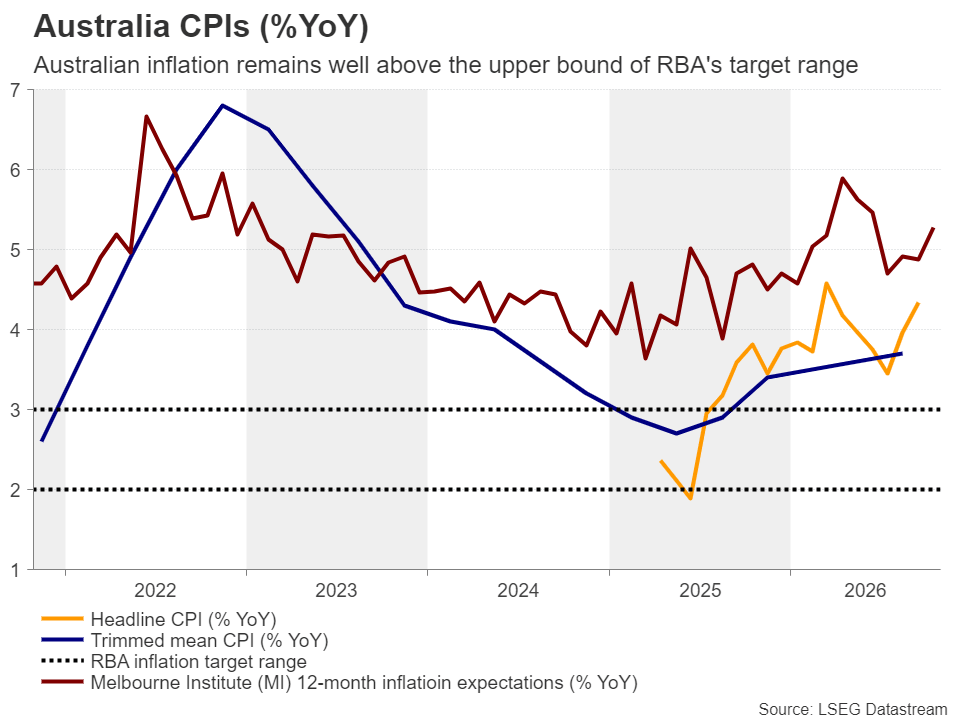
不過,澳儲行在2027年再次加息的概率只有50%。因此,若要讓澳元在決議後走強,僅僅加息可能還不夠。政策制定者可能需要表現得足夠鷹派,才能說服市場參與者開始計入明年更多的加息。
英國央行將自2023年8月以來首次加息
再看英國央行,該行在9月按兵不動,但決議顯示鷹派分歧正在擴大,有三名委員投票支持加息。儘管這是連續第六次維持利率不變,但本次會議加息25個基點如今已被完全計入價格。
英國9月通脹率同比加速至3.5%,進一步高於英國央行2%的目標,這進一步鞏固了該行自2023年8月以來首次加息的理由。因此,英鎊的走勢不太可能由加息本身驅動,而更可能取決於投票結果、更新後的經濟預測以及對進一步收緊政策的指引。若一致投票支持加息、通脹預測上調,以及強烈願意繼續加息,可能會為英鎊走勢再添動力。
在歐洲央行觀望立場之後,歐元區通脹數據備受期待
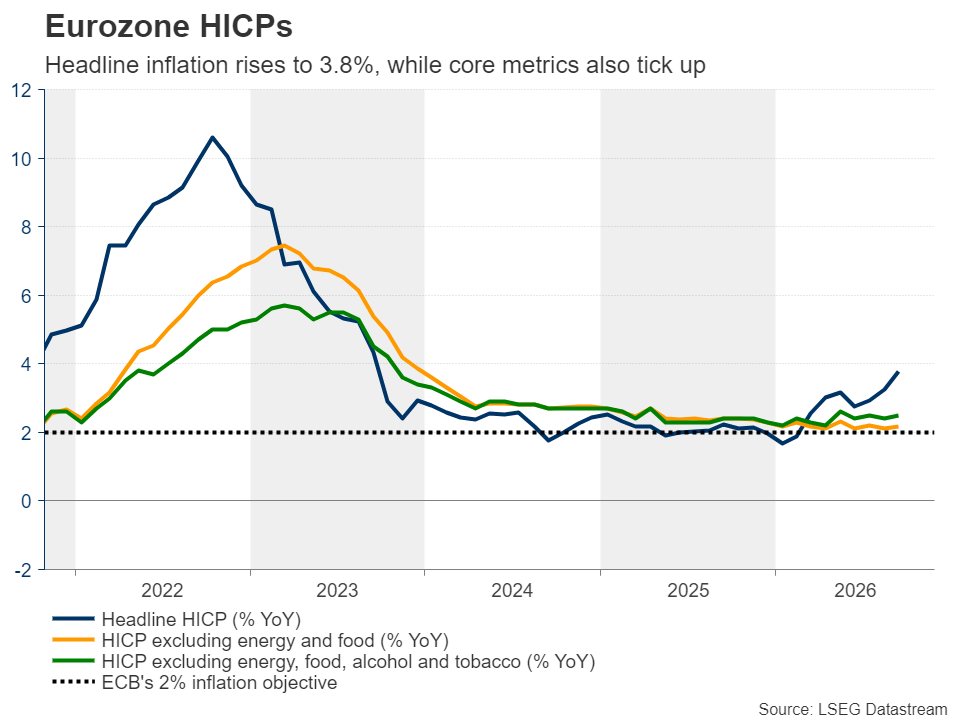
此外,歐元區10月初步通脹數據將於下週三公佈,在歐洲央行本週四維持利率不變之後,這份數據的重要性可能比平時更高,歐洲央行行長克里斯蒂娜-拉加德指出,政策制定者在最終採取觀望立場之前,曾討論是否有必要加息。
儘管官員們仍對中東局勢引發的能源危機背景下通脹上行風險感到擔憂,但他們也強調了增長下行風險。這就是為什麼他們明確重申並未預先承諾任何路徑,為12月會議保留了所有選項。
根據歐元區貨幣市場的定價,12月加息的概率為65%,而另一組顯示通脹頑固的數據可能會進一步推高這一概率,從而在一定程度上幫助受挫的歐元。
新西蘭和加拿大就業數據,財報季繼續推進
新西蘭第三季度就業報告將於週三亞洲時段公佈,而與此同時,在美國非農就業數據公佈之際,美元/加元交易者還需消化加拿大10月就業報告。
至於財報季,蘋果、Palantir和安森美半導體將於週一收盤後公佈業績,AMD將於週二公佈,高通則在週三公佈。鑑於市場擔憂科技巨頭為資助其人工智慧項目而進行大規模支出和借貸,令人失望的業績可能會給華爾街帶來沉重打擊。
外匯交易和其他槓桿產品的交易涉及重大風險,並不適合所有投資者。
編輯精選
未來一周——非農就業人數和美國中期選舉成為焦點
本週美元兌大多數主要貨幣走高,週初便在對週三聯邦公開市場委員會(FOMC)鷹派決議的預期下穩步開局。儘管市場參與者确信加息並不在議程之上,但他們仍在尋找線索和暗示,以判斷自己幾乎已完全計入 12 月加息 25 個基點的預期是否正確。 投資者正確預判本次會議不會採取行動,但這一按兵不動的立場並沒有他們預期的那麼鷹派。
儘管避險情緒濃厚,但受偏鷹派美聯儲預期拖累,金價跌破4,000美元
週五,黃金(XAU/USD)繼續承壓,亞洲交易時段跌至3965美元,創下自7月以來的最低水平。儘管市場整體風險偏好轉弱,但由於市場對美聯儲(Fed)進一步加息的預期持續主導價格走勢,金屬價格仍然承壓,金價有望以負值結束本月。截至發稿時,黃金/美元交投於3979美元附近,日內下跌近1%。

儘管避險情緒升溫,黃金仍跌破4,000美元,因鷹派聯準會預期施壓
黃金(XAU/USD)週五仍承受壓力,在亞洲交易時段滑落至3,965美元,創下自7月以來的最低水平。儘管市場瀰漫避險情緒,金價仍難以走強,因市場對聯準會(Fed)進一步升息的預期持續主導價格走勢,使黃金有望以負值結束本月。截至撰寫時,XAU/USD交投於3,979美元附近,當日下跌近1%。
以太坊價格預測:美國 PCE 通脹強化 12 月加息預期,ETH 下跌
以太坊(ETH)跌破 2,300 美元,週四在美國個人消費支出(PCE)通膨上升後下跌 4.8%。 9 月份 PCE 價格指數月率上漲 0.5%,年率上漲 3.6%,符合市場預期。剔除波動較大的能源和食品價格的核心 PCE 月率上漲 0.3%,年率上漲 3.1%,也符合預期。
未來一周——非農就業人數和美國中期選舉成為焦點
本週美元兌大多數主要貨幣走高,週初便在對週三聯邦公開市場委員會(FOMC)鷹派決議的預期下穩步開局。儘管市場參與者确信加息並不在議程之上,但他們仍在尋找線索和暗示,以判斷自己幾乎已完全計入 12 月加息 25 個基點的預期是否正確。 投資者正確預判本次會議不會採取行動,但這一按兵不動的立場並沒有他們預期的那麼鷹派。