
- 美聯儲會議紀要可能因 50 個基點加息押注升溫而增添鷹派基調。
- 英偉達將公布財報,間諜醜聞後市場對其驚艷表現的門檻很高。
- 貿易和地緣政治將成為特朗普-習近平峰會的焦點。
- 英國 CPI 和澳大利亞就業數據備受關注,英鎊和澳元舉步維艱。
美聯儲是否正在為更大幅度加息鋪路
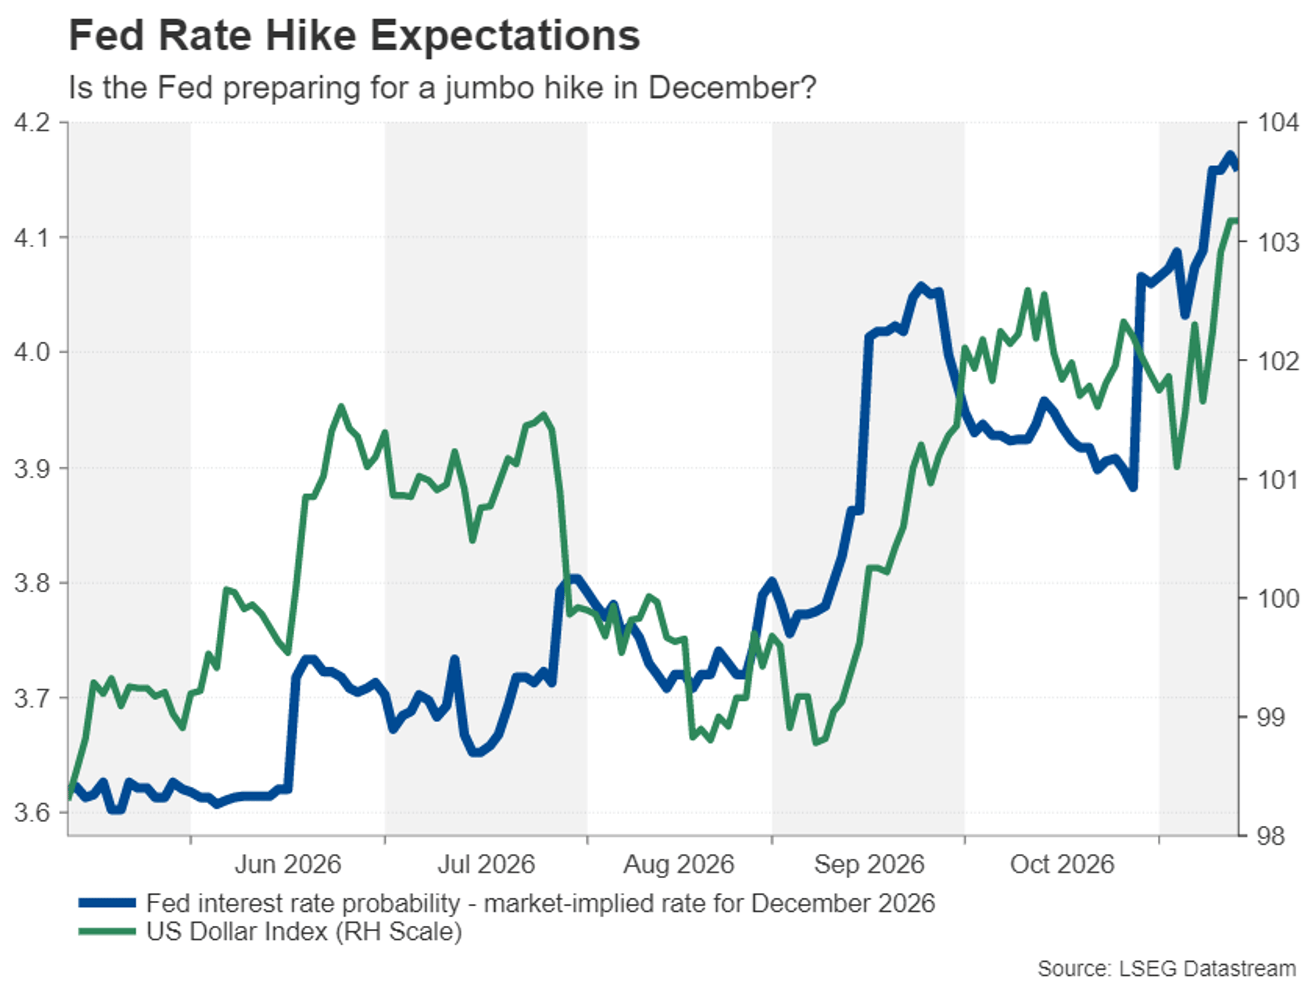
美聯儲理事克里斯托弗-沃勒(Christopher Waller)並不陌生於引發市場波動,但他表示自己願意支持加息 50 個基點的言論卻如同一枚重磅炸彈,推動美債收益率和美元大幅反轉,逆轉了大選後的走勢。在美國中期選舉中民主黨橫掃後,油價暴跌,這提高了伊朗衝突迅速解決的可能性,投資者此前對政策收緊的前景已較為放鬆。
但美聯儲與通脹的鬥爭似乎才剛剛開始。或許由於共和黨遭遇慘敗後,白宮干預使美聯儲獨立性面臨的風險有所降低,政策制定者感到有能力對抗通脹採取更強硬的立場;又或者,美聯儲只是對 10 月 CPI 數據再次意外上行失去了耐心。
不過,已經很明確的是,12 月加息 25 個基點是投資者應預期的最低幅度,約有 10% 的概率會出現更大幅度的 50 個基點加息。周三公布的 10 月政策會議紀要不太可能透露任何關於雙倍加息的討論,但如果有跡象表明 FOMC 成員對控制通脹的緊迫感正在增強,那麼這一概率將上升。
經濟日程較為清淡
在數據方面,零售銷售將是主要看點,除此之外,大多將是二線數據發布,財報結果可能會佔據優先位置。紐約聯儲和費城聯儲將分別在周一和周四公布商業調查,市場將從中尋找 11 月初製造業動能的線索。周二公布的 10 月工業生產可能會吸引一些關注,而疲弱的房地產市場也將成為焦點,因為建築許可、房屋開工和成屋待完成銷售都將在周三公布。
至於零售銷售,預計 10 月與 9 月相比沒有變化,不過剔除機動車和零部件後,零售銷售月率預計將增長 0.4%。
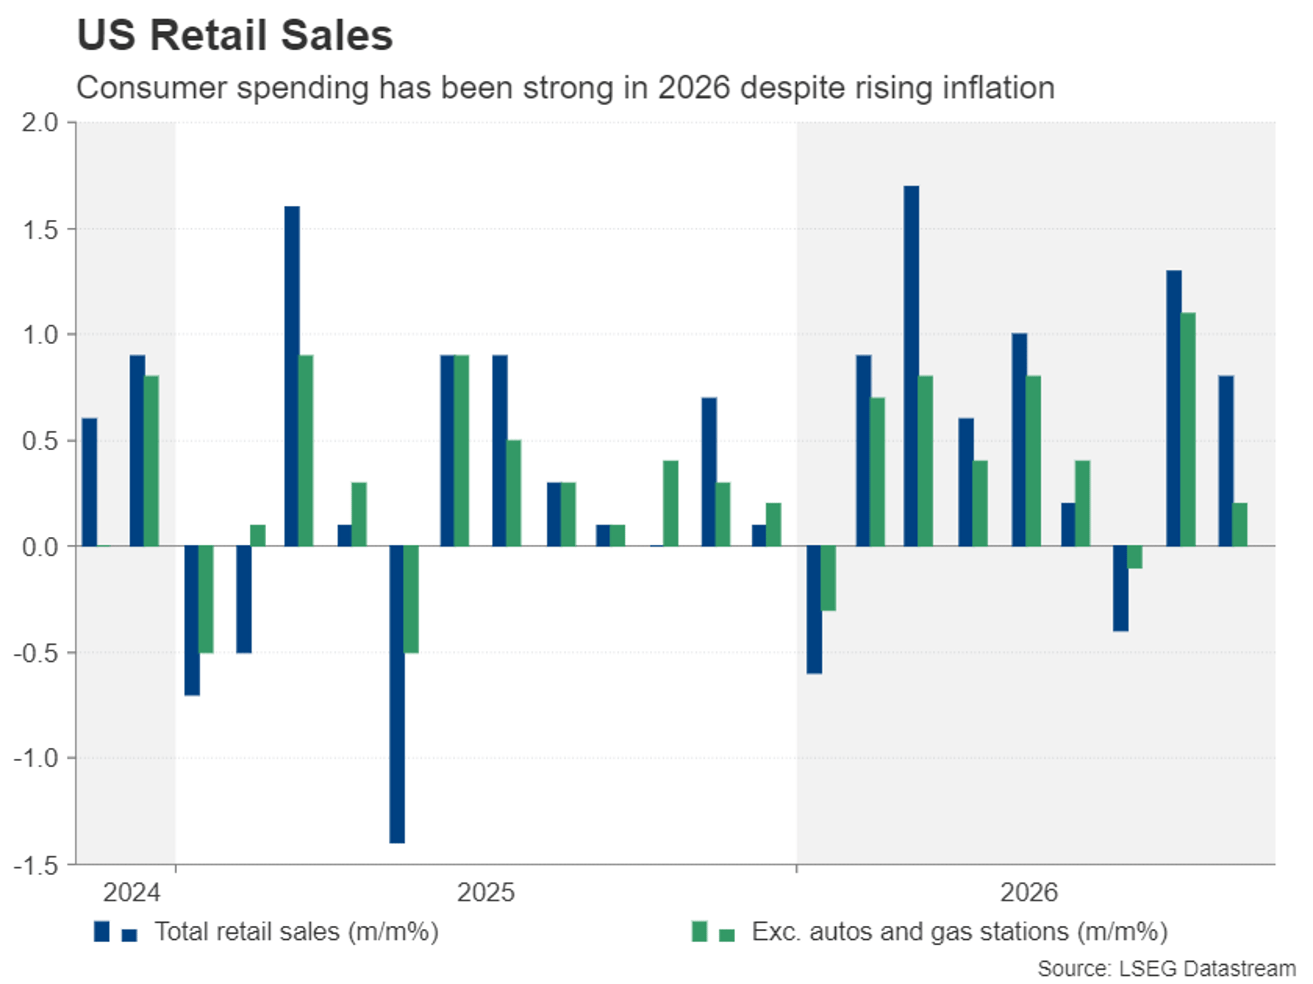
若數據意外偏弱,可能會緩解市場對美聯儲鷹派預期的壓力,並對美元構成潛在打壓。但總體而言,隨著 10 年期美債收益率重新回到 5.0% 上方,美元已受到重新升溫的加息押注支撐。
間諜醜聞下,英偉達財報備受矚目
然而,對華爾街而言,圍繞人工智能交易的情緒仍在恐懼與樂觀之間搖擺。涉及英偉達首席執行官黃仁勳以及其與一名據稱的中國間諜和兩名公司員工之間關係的醜聞,來得可謂不是時候,對科技和芯片股造成了衝擊。第三季度財報季凸顯出,人工智能巨頭越來越依賴借貸和自由現金流來為其雄心勃勃的支出計劃提供資金。
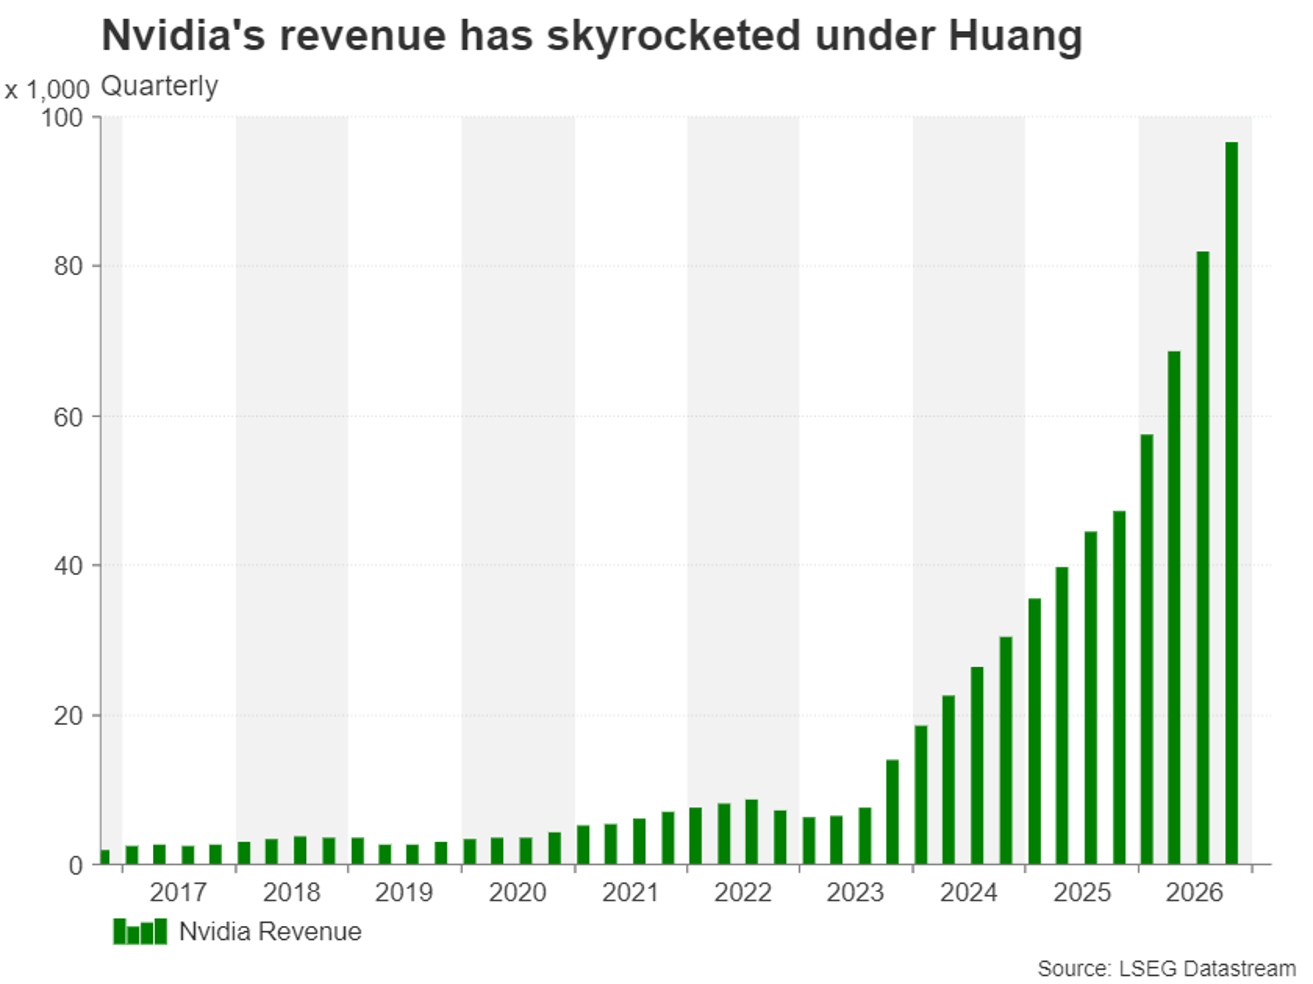
儘管由於規模更大且芯片更先進,英偉達在人工智能投資減少方面面臨的風險低於規模較小的競爭對手,但如果財報不及預期,黃仁勳的突然離職會使該股更容易遭遇拋售。尤其是,令人失望的指引可能引發新一輪人工智能拋售,並可能觸發黃金和比特幣的又一輪強制平倉。
英偉達將於周二公布業績,迪士尼也將在同日發布財報,而沃爾瑪和阿里巴巴則將在周四公布業績。
特朗普與習近平會晤,普京或將加入
當特朗普總統於 11 月 18 日至 19 日在深圳舉行的 APEC 峰會上第三次與中國國家主席習近平面對面會晤時,英偉達也很可能成為討論話題。中國據稱針對英偉達的間諜計劃,可能會通過讓華盛頓在芯片出口相關安全擔憂上擁有一定籌碼而對其有利。但貿易方面出現任何重大新突破都令人懷疑,討論很可能會集中在雙方各自遵守現有安排的協議條款上。
此外,在結束烏克蘭戰爭方面已有一些初步進展的背景下,人們也希望舉行包括俄羅斯總統普京在內的三方會談,而如果在伊朗核計劃上達成任何共識,都將被視為提高美伊停火以及霍爾木茲海峽重新開放的可能性。
英鎊在一系列英國數據公布前承壓
英鎊在10月份的強勁反彈在11月份戛然而止,因為美國火熱的非農就業和CPI報告抵消了9月下旬至10月下旬期間美聯儲加息押注回落所帶來的大部分影響。英鎊仍然表現好於澳元和紐元等其他風險貨幣,以及日元,但按月初至今的跌幅來看,已落後於歐元。
英國央行與歐洲央行相比缺乏鷹派信心,是這兩種貨幣兌美元相對表現變化的一個解釋。但英國央行在加息問題上的猶豫與美聯儲有相似之處,政策制定者在通脹需要額外推動才能更接近目標之前,不願變得更加鷹派。
周三公布的CPI數據可能有助於加快這一認識。英國整體通脹率在9月份躍升至3.5%,為一年以來最高。如果10月份進一步上升,可能會迫使英國央行最早在12月會議上再次加息。
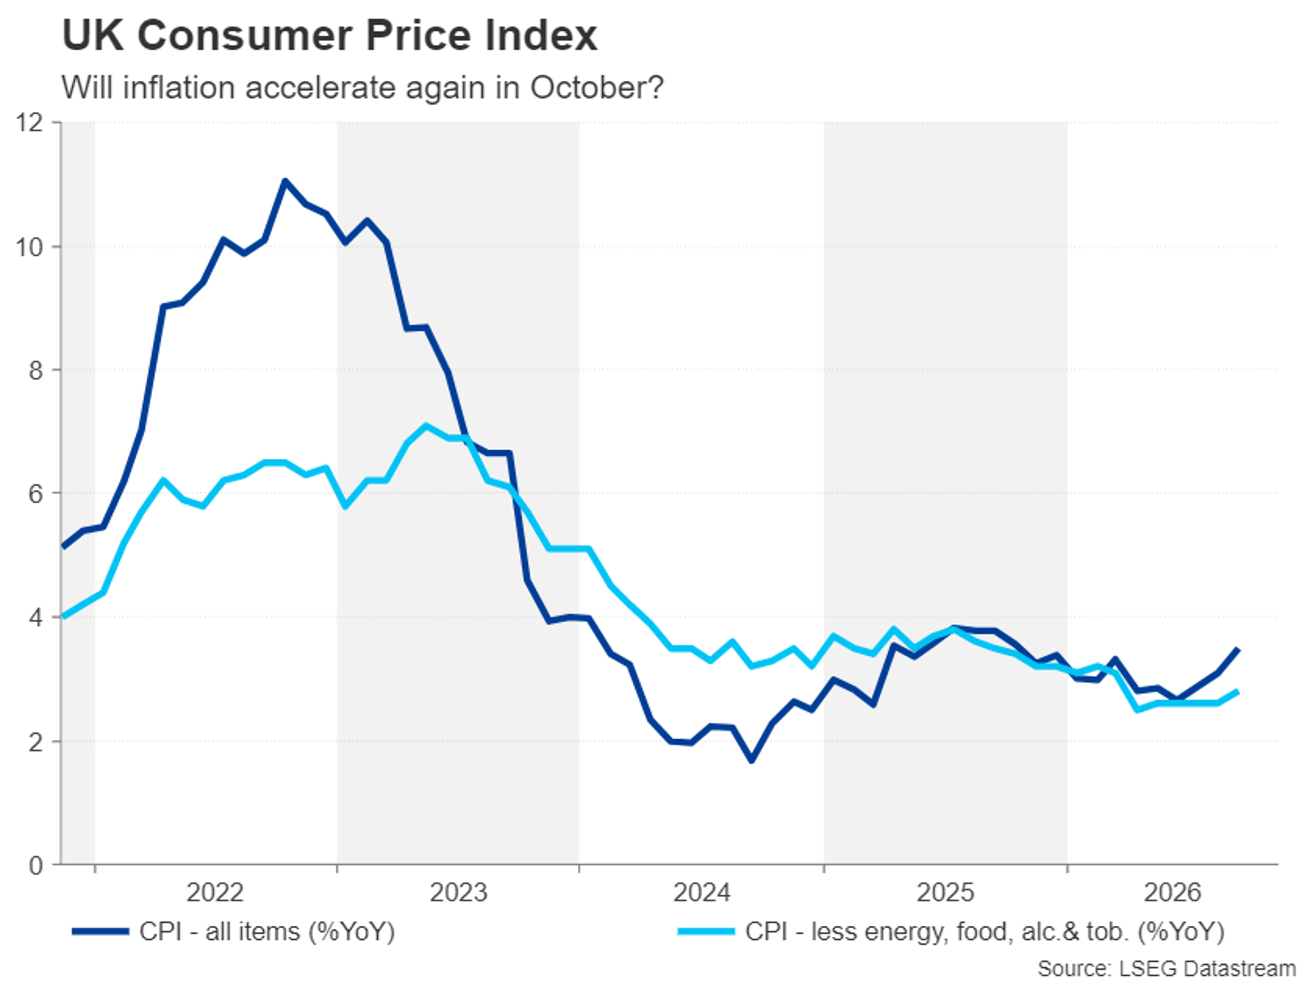
周二和周五分別公布的就業和零售銷售數據,也將對塑造英國央行預期至關重要。英國勞動力市場今年溫和復甦,表現出意外韌性,但消費者支出則不能這麼說,因為零售銷售增長相當不穩定。
如果一系列數據整體強勁,英鎊可能會受益,但它能否對美元展開有意義的反彈,將更多取決於美聯儲的措辭以及地緣政治發展,而後者通常利多美元。
澳元在下跌後寄望就業報告帶來緩解
由於市場開始懷疑澳大利亞央行進一步加息的可能性,澳元11月份表現糟糕,月初至今已下跌近3%。澳儲行今年已五次加息,每次25個基點,投資者認為,隨著中東局勢進一步升級的前景減弱以及能源價格下跌,當前已不需要進一步收緊政策。
隨著澳大利亞失業率迅速逼近5.0%,進一步加息有可能使經濟放緩幅度超過將通脹降至2-3%目標區間所需的程度。周四公布的就業數據將顯示10月份是否進一步惡化,而周三公布的第三季度工資增長數據將為勞動力市場任何放鬆跡象提供更多線索。就業回升將有助於緩解澳元的痛苦。
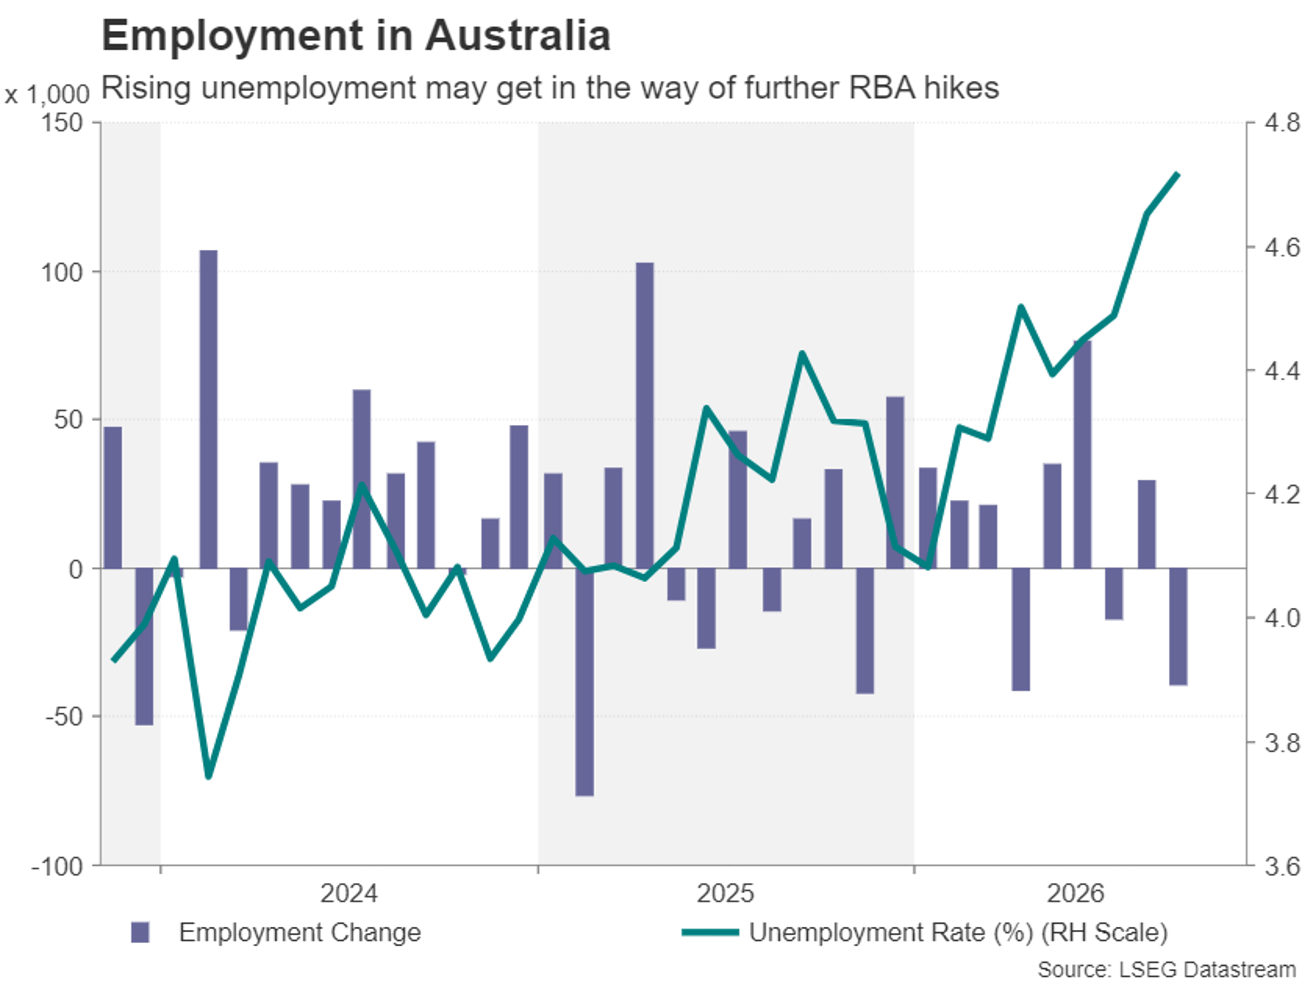
不過,周二公布的澳儲行11月3日政策會議紀要同樣重要,因為任何有關暫停緊縮周期的新線索都可能推動澳元跌至新低。
在國內指標公布之前,澳元交易員將關注周一公布的中國工業產出和零售銷售數據,因製造業增長乏力且消費者支出疲軟。
日本數據能否支撐日元?
與澳儲行不同,日本央行遠未結束加息,下一次25個基點的加息在12月實施的概率接近75%。儘管如此,日元仍受到美元在CPI公布後反彈的壓力,險些逼近1美元兌160日元關口,引發了干預威脅。
接下來的一周對日本來說將是數據密集的一周,周一公布第三季度GDP初值,周三公布貿易數據,周四公布機械訂單,周五公布10月份CPI數據。
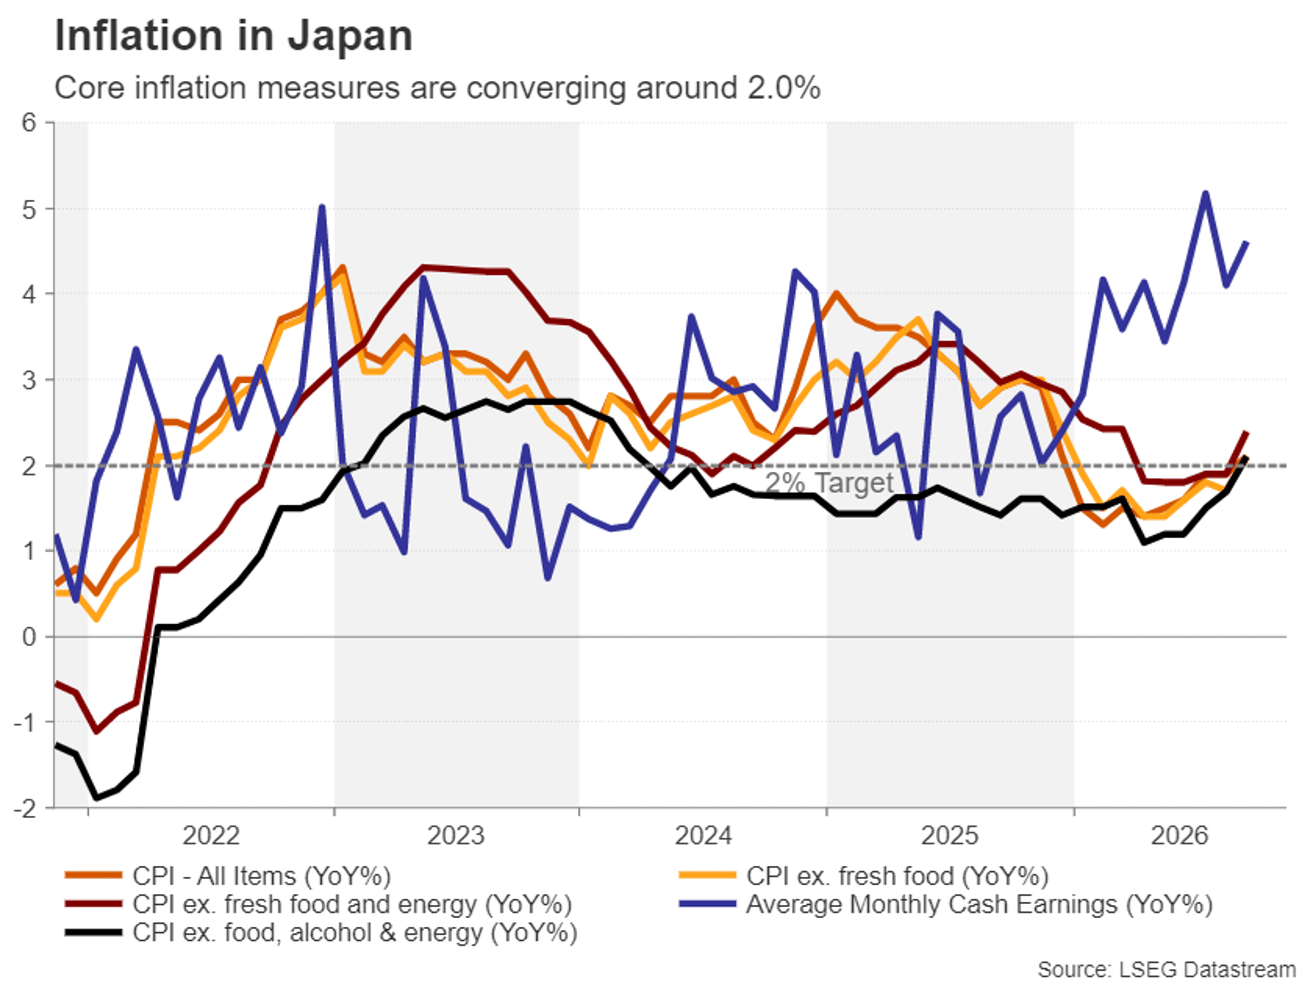
在10月政策會議上,日本央行宣布在通縮問題上取得勝利,因為關鍵的基礎通脹指標已升至2.0%以上。僅剔除新鮮食品價格的更廣泛核心指標也上升至2.1%。如果10月份再次加速,將強化日本央行進一步收緊政策的押注,但只要美聯儲繼續保持鷹派言論且美國數據維持火熱,日元可能仍將偏向看跌。
其他方面,加拿大周一公布的CPI數據將是加拿大央行預期的關鍵,因為12月加息的概率正在穩步上升。新西蘭元將關注周二紐儲行的通脹預期調查,因為年末加息幾乎已成定局;而在歐元區,周三對10月份最終CPI讀數的任何修正都可能影響歐元。
外匯交易和其他槓桿產品的交易涉及重大風險,並不適合所有投資者。
編輯精選
在美國國債收益率飆升之際,澳元兌美元延續跌勢
週五,澳元(AUD)兌美元(USD)延續連跌,在歐洲交易時段下跌0.15%,交投於0.6795附近。由於美國國債收益率飆升削弱了澳元等風險較高資產的吸引力,澳元/美元表現不佳。 截至發稿,10年期美國國債收益率維持在接近5.13%的三週高位。10年期美債收益率在過去兩個交易日已累計上漲近5.5%。
下週前瞻 – 美聯儲會議紀要、通脹數據和英偉達財報將為投資者提供指引
美聯儲理事克里斯托弗-沃勒(Christopher Waller)並不陌生於引發市場波動,但他表示自己願意支持加息 50 個基點的言論卻如同一枚重磅炸彈,推動美債收益率和美元大幅反轉,逆轉了大選後的走勢。在美國中期選舉中民主黨橫掃後,油價暴跌,這提高了伊朗衝突迅速解決的可能性,投資者此前對政策收緊的前景已較為放鬆。
黃金維持在3,900美元上方漲幅;多頭缺乏信心,因聯準會與伊朗風險支撐美元
黃金在亞洲時段守住溫和反彈漲幅,站上3,900美元關口上方,扭轉前一日創下自9月下旬以來最低水平後的連續三日跌勢。美元在強勁三日反彈、升至2025年4月以來最高水平後稍作喘息,為這項商品提供了一些支撐。然而,美國聯準會升息預期升溫以及中東不確定性持續支撐美元,這限制了這種貴金屬進一步上行的空間。
比特幣自8月以來首次跌破70,000美元
比特幣(BTC)正吸引大量賣盤,週五在前一日超過 3% 的跌幅後進一步跌破 70,000 美元。加密貨幣之王本週迄今已下跌超過 5%,若收盤看跌,或將標誌著其連續第六週下跌。比特幣的技術前景看跌,儘管下行趨勢已過度延伸至超賣水平,但賣方仍在加強控制。
下週前瞻 – 美聯儲會議紀要、通脹數據和英偉達財報將為投資者提供指引
美聯儲理事克里斯托弗-沃勒(Christopher Waller)並不陌生於引發市場波動,但他表示自己願意支持加息 50 個基點的言論卻如同一枚重磅炸彈,推動美債收益率和美元大幅反轉,逆轉了大選後的走勢。在美國中期選舉中民主黨橫掃後,油價暴跌,這提高了伊朗衝突迅速解決的可能性,投資者此前對政策收緊的前景已較為放鬆。 但美聯儲與通脹的鬥爭似乎才剛剛開始。或許由於共和黨遭遇慘敗後,白宮干預使美聯儲獨立性面臨的風險有所降低,政策制定者感到有能力對抗通脹採取更強硬的立場;又或者,美聯儲只是對 10 月 CPI 數據再次意外上行失去了耐心。