
- 澳元/美元週四回落至 0.6800 區域附近的新低。
- 美元保持強勁看漲基調,受升息押注支撐。
- 11 月消費者通膨預期穩定在 5.3%。
澳元(AUD)週四進一步擴大跌勢,此次將澳元/美元(AUD/USD)自 1 月下旬以來首次推至 0.6800 爭奪區間下方。
不過,受美元(USD)持續強勁看漲表現的推動,現貨匯價連續第三個交易日錄得跌幅;美元再次因市場對美聯儲(Fed)12 月進一步收緊政策的押注上升而獲得支撐,部分投資者甚至開始計入升息 50 個基點的可能性。
從更廣泛的角度看,澳元/美元仍遠低於 0.7050 附近的關鍵 200 日簡單移動平均線(SMA),這使其在短期內仍面臨進一步下跌的風險。與此同時,持續高企的國內通膨,加上澳儲行(RBA)持續謹慎的立場,似乎未能為該貨幣的嚴重貶值提供堅實支撐。
澳大利亞的韌性面臨通膨考驗
在國內需求和積極的經濟增長支撐下,澳大利亞經濟繼續優於許多 G10 經濟體。持續的通膨也支撐了澳儲行謹慎、依賴數據的政策立場。
然而,在初步數據顯示,9 月製造業採購經理人指數(PMI)僅小幅改善至 49.5,而服務業 PMI 則從 49.6 和 51.9 分別回落至 47.8 之後,商業活動似乎已失去一些動能。
貿易數據提供了另一項積極信號,9 月貿易順差擴大至 28.26 億澳元,較上月錄得的 1.84 億澳元順差進一步增加(前值由 4.95 億澳元修正而來)。
不過,增長數據則不那麼令人鼓舞。事實上,2026 年第二季度國內生產總值(GDP)環比增長 0.4%,高於前值 0.3%;但年率增長為 2.1%,低於此前 2.5% 的年度增幅。
然而,勞動力市場在 9 月令投資者失望,失業率維持在 4.7% 不變(8 月數據由 4.6% 上修至 4.7%),而就業變化減少 3.93 萬人,逆轉了 8 月增加 2.93 萬人的局面(前值由 3.95 萬人修正而來)。
通膨似乎重新獲得了一些動能,最新數據顯示,市場最關注的截尾均值 CPI 在第三季度過去 12 個月中錄得 3.7%,而總體 CPI 則與一年前相比維持在 3.9% 不變。
墨爾本研究院的消費者通膨預期指標在 11 月維持在 5.3% 不變,進一步強化了這一趨勢。
這些數據使澳儲行的通膨任務尚未完成。政策制定者預計通膨要到 2028 年初才會回到目標區間,這意味著當前重點仍是耐心等待,而非迫在眉睫的政策轉向。
中國復甦仍缺少更強勁的動力
中國為澳大利亞經濟提供了穩定性,但並未提供此前擴張週期中支撐澳元的那種增長動力。不過,這種情況似乎正在逐步改善。
事實上,中國經濟在 7-9 月期間同比增長 4.5%,工業生產同比增長 5.5%,年初至今增長 5.3%。同樣,最新貿易數據顯示,9 月順差達到 1335.3 億美元,進口和出口均錄得強勁增長。進一步印證這一局面的是,消費支出依然穩健,零售銷售過去 12 個月增長 1.1%。
不過,商業調查給出了喜憂參半的圖景:國家統計局(NBS)報告稱,上月製造業 PMI 和服務業 PMI 均在放緩後重回收縮區間,分別降至 49.3(前值 50.1)和 49.7(前值 50.2)。另一方面,儘管同樣顯示出一些動能減弱,RatingDog 等民間指標仍處於擴張區間,其中製造業為 52.0(前值 52.1),服務業為 50.8(前值 51.6)。
10 月通縮壓力似乎重新出現,CPI 同比上漲 0.7%(前值 0.9%),而月率則持平(前值上漲 0.2%)。此外,生產者價格同比上漲 5.7%,高於初步估計,也高於上月記錄的 5.0% 增幅。
回到央行層面,中國人民銀行(PBoC)將一年期貸款市場報價利率(LPR)維持在 3.00%,五年期維持在 3.50%,符合市場普遍預期。
綜合來看,最新中國數據為澳大利亞和澳元提供了一些鼓舞,儘管復甦尚未形成足以為該貨幣提供更持久、更有說服力支撐的動能。
澳儲行再次收緊,但並不急於承諾
與初步預估一致,澳儲行在 6-3 的投票結果下將現金利率上調 25 個基點至 4.85%,此前其大幅上調了通膨預測。儘管如此,總體 CPI 目前預計將在 4.5% 見頂,並在 2027 年末之前保持在 3% 以上,而截尾均值通膨預計將在 2026 年第四季度達到 3.6%,此後僅會逐步回落。
此外,央行表示,價格壓力已不再侷限於少數領域,國內產能約束、租金、服務和耐用品都在貢獻壓力,而更高的燃料成本也開始傳導至其他價格。與此同時,人工智慧投資熱潮正對科技相關商品和全球需求施加進一步壓力。
在例行新聞發布會上,行長米歇爾-布洛克表示,此次升息是必要的,不過她強調,經濟並未出現裂痕跡象,澳大利亞也沒有面臨工資-物價螺旋。
布洛克對下一步行動保持開放態度,因為可能還需要再次升息,但董事會希望先觀察最新一次升息如何傳導至經濟,再作決定。目前,澳儲行接受一定程度的增長放緩和更高的失業率,作為防止今天的通膨演變成明天問題的代價。
澳元/美元:上行之路依然艱難
基準展望
短期內不排除進一步橫盤整理的情形。與此同時,從更廣泛的角度看,只要匯價仍低於 0.7050 附近的 200 日簡單移動平均線(SMA),該貨幣對仍面臨持續下行的可能。
要恢復看漲偏向,可能需要強有力的催化劑,即風險偏好趨勢持續改善,或美元重新出現並持續走弱。
上行情境
若風險偏好持續改善,澳元/美元有望重新站上中 0.7000 區域的 200 日簡單移動均線(SMA)。進一步來看,0.7140(9 月 21 日)的週高點將成為下一個阻力位,隨後是 2026 年高點附近的 0.7280(5 月 6 日)。
下行情境
如果空頭重新掌控圍繞澳元的市場情緒,初步支撐應位於 0.6797(11 月 12 日)的 11 月低點。若跌破該水平,將增加重新測試 1 月份所見的 2026 年低點附近 0.6660 的可能性。
下行風險仍存,但期權交易員收斂了悲觀預期
澳元仍承壓,不過期權市場正顯示出當前看跌情緒有所緩和的初步跡象。儘管如此,1 個月 25 Delta 風險逆轉在 11 月 11 日改善至 -1.284,較 11 月 6 日的 -1.387 回升,即便澳元/美元進一步下探至中 0.6800 區域。
儘管有所回升,最新讀數仍接近其五年分布的第 19 百分位,表明下行保護仍存在相當高的溢價。
過去一個月,澳元/美元明顯回落,而風險逆轉惡化了 0.335 個波動率點,相比之下,基於其與該貨幣對歷史關係,預期僅會下降 0.182。由此產生的 0.153 個波動率點的負殘差,幾乎位於樣本外分布的第 29 百分位,表明期權市場仍偏防禦,不過過度的看跌重定價已趨於緩和。
與此同時,美國商品期貨交易委員會(CFTC)截至 11 月 3 日當週數據顯示,投機性淨空頭約為 129.5K 份合約,接近五年來最極端水平。疲弱的現貨表現、負面的期權偏斜以及歷史上偏高的空頭持倉,當前仍繼續利空澳元。
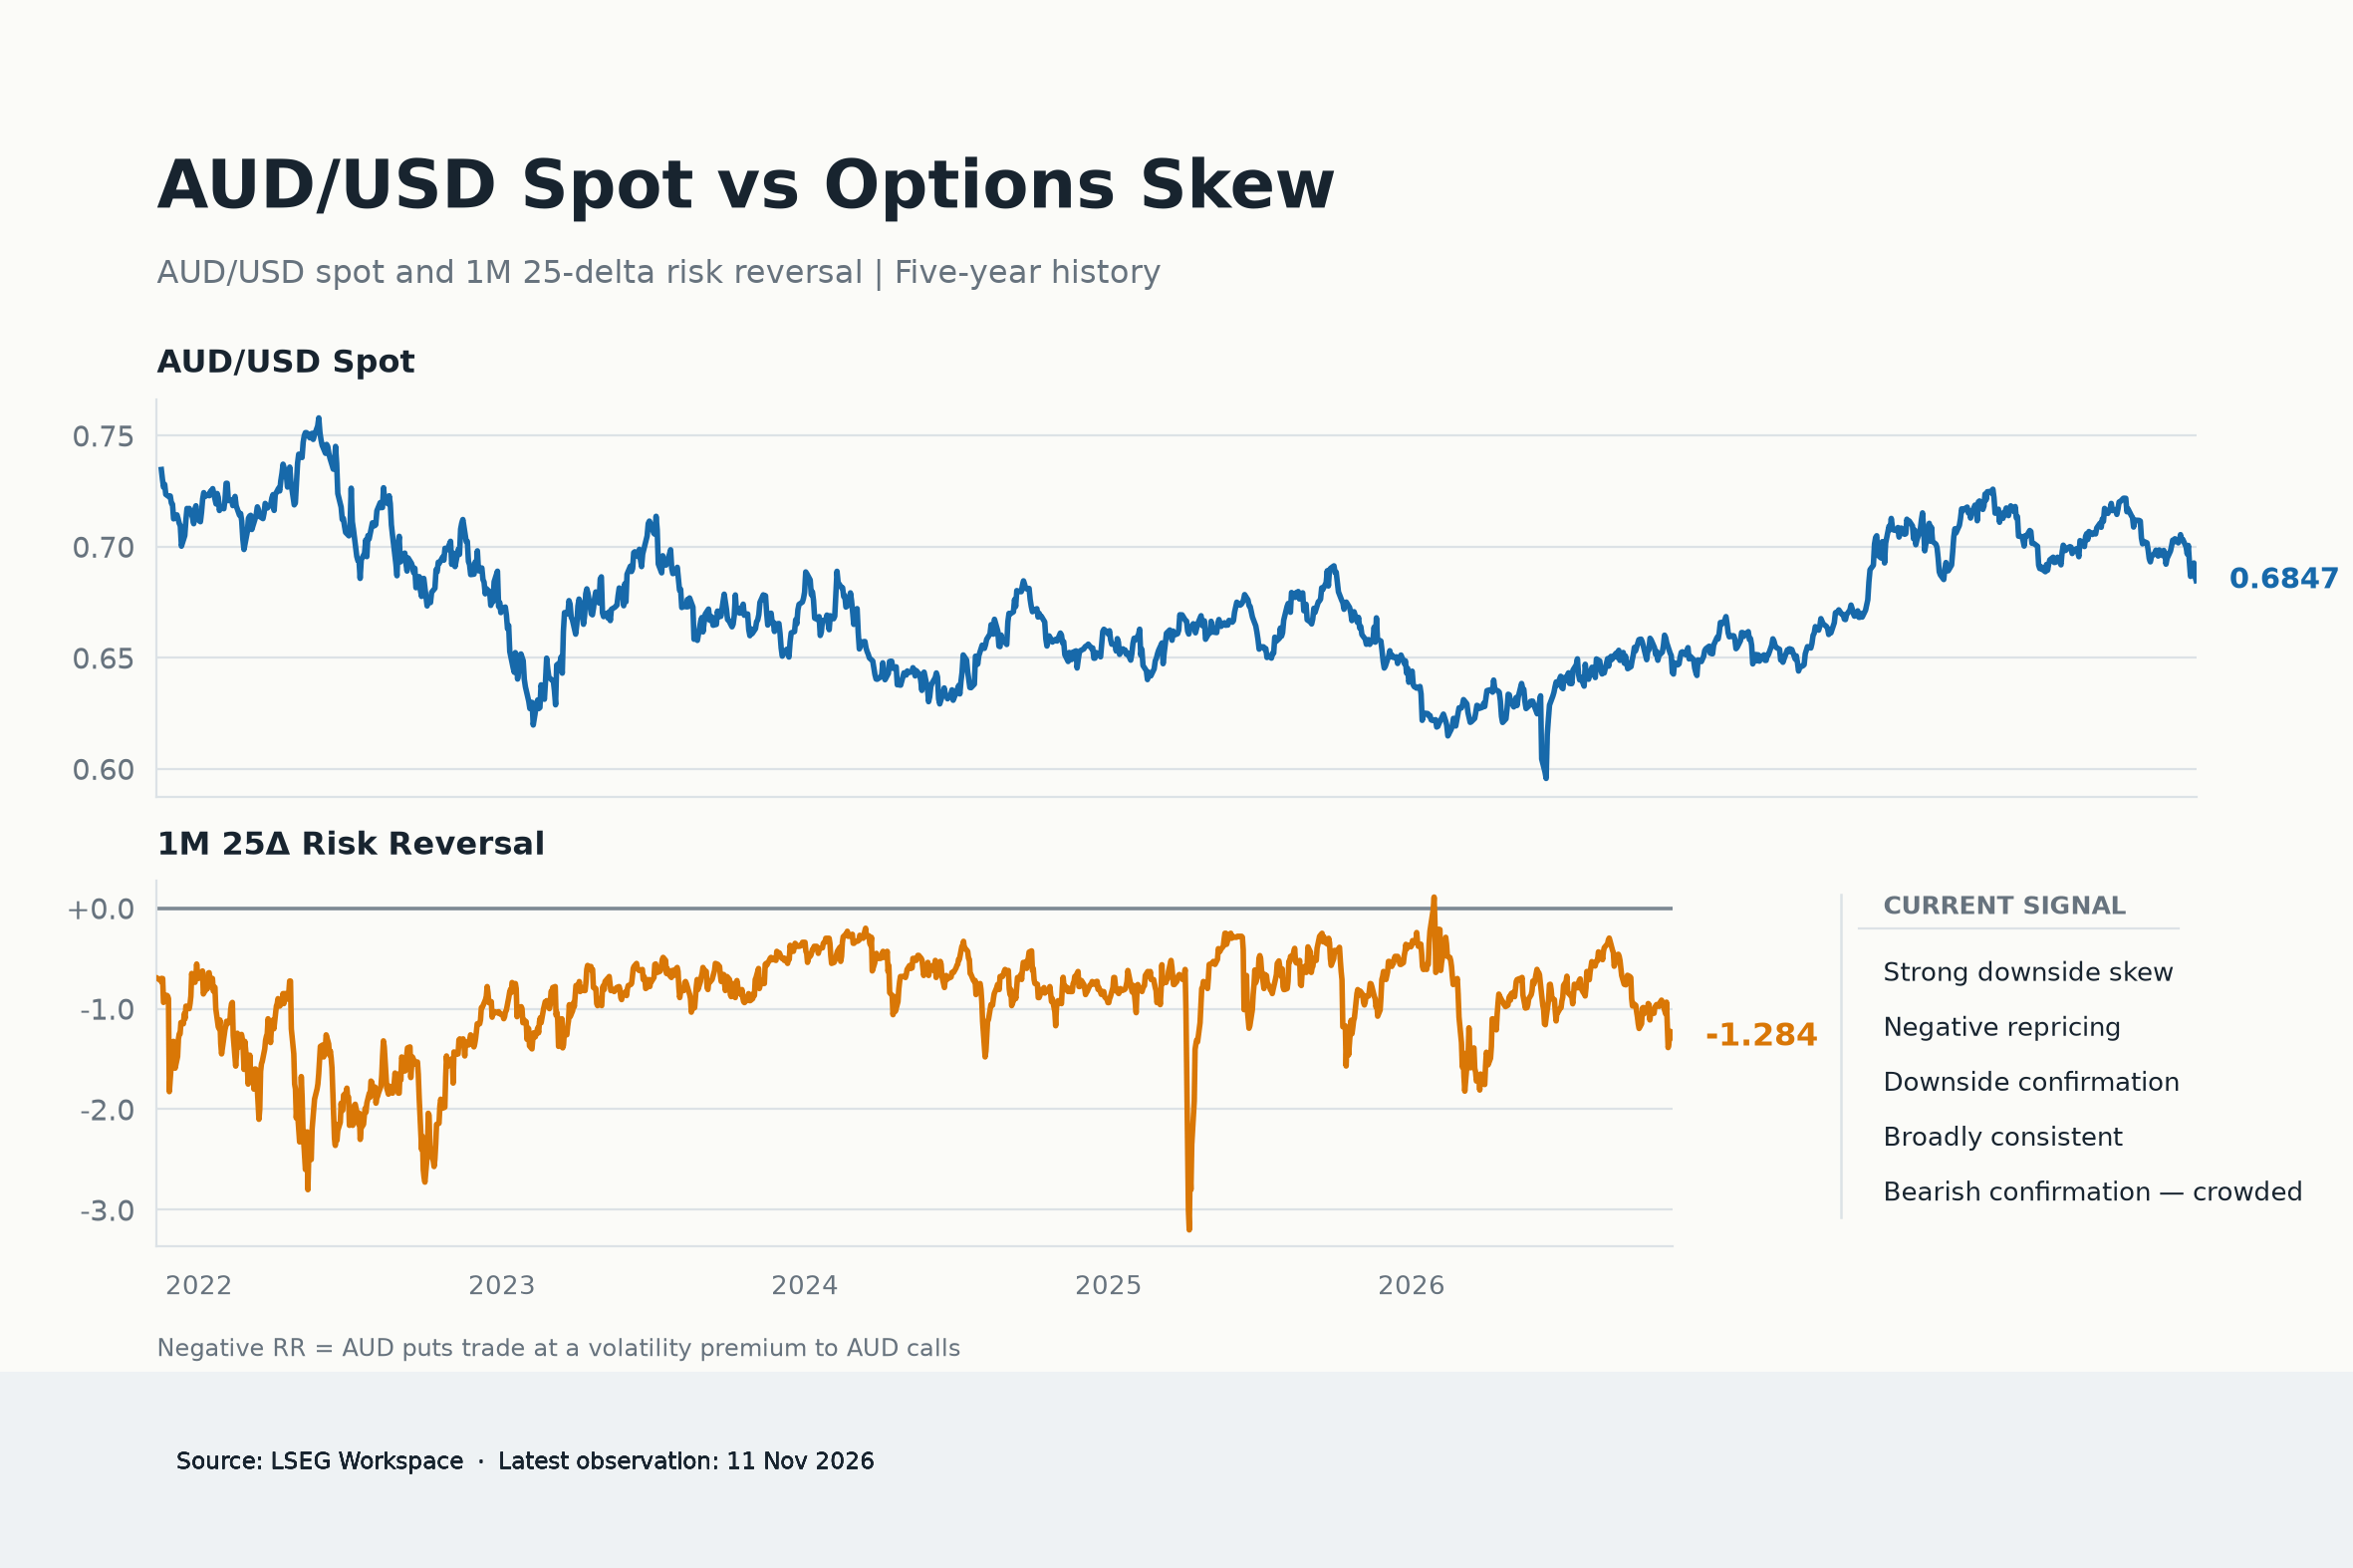
不過,風險逆轉近期的改善,加上看跌期貨持倉增速放緩,表明賣出信念可能正在失去一些動能,若情緒改善,澳元可能因空頭回補而出現反彈。
澳元接下來會怎樣
美元動態、全球風險情緒以及地緣政治發展仍是澳元/美元短期內的主要驅動因素。
國內方面,下一項重要數據將是 11 月 17 日公布的澳儲行會議紀要。海外方面,11 月 18 日公布的 FOMC 會議紀要應會提供更多細節,反映美聯儲官員圍繞 10 月鷹派按兵不動的討論。
除此之外,主要風險預計將來自中國、持續謹慎的美聯儲、投資者風險偏好的惡化,或澳儲行當前政策立場的變化。
上述任何一種發展都可能迅速改變澳元前景。
技術分析
在日線圖上,澳元/美元報 0.6808,維持看跌的短期基調,因為其仍位於 55 日、100 日和 200 日簡單移動均線(SMA)下方,這些均線大致聚集在 0.7026 至 0.7054 之間。最新相對強弱指數(14)為 32.7,略高於超賣區域,暗示下行條件已較為延伸,而平均趨向指數(14)約為 29.5,表明當前趨勢仍相當可觀,尚未完全消退。
上行方面,初步阻力位於 0.6897 的水平位,隨後是 0.7026–0.7054 附近的中長期均線組,這一帶強化了更廣泛的上方阻力,進一步阻力位於 0.7147、0.7283 和 0.7661。下行方面,初步支撐位於 0.6798,隨後是更深的支撐位 0.6660、0.6593 和 0.6414,若該貨幣對繼續下挫,賣方可能會重新評估其壓力。
(本故事的技術分析由 AI 工具協助撰寫。 了解更多。)
短期展望
就預測而言,該貨幣對的看跌情境似乎是最有利的選擇,但日益擁擠的看空交易需要保持謹慎。
澳元受到澳大利亞頑固通膨以及澳儲行維持緊縮貨幣政策意願的支撐,但國內動能減弱、中國復甦不均衡,以及市場對美元的持續需求,可能限制任何大幅反彈。
目前,重要的分界線是 200 日簡單移動均線:若持續反彈並站上該水平,將改善技術面,並使 0.7100 阻力重新成為焦點;而進一步拋售則可能令近期 0.6800 附近低點暴露。
就目前而言,風險平衡仍偏向負面,儘管期權市場帶來的下行風險正在降溫,投機性空頭已處於創紀錄極端水平。不過,全球情緒改善或美元進一步走弱,仍有可能引發一輪劇烈但短暫的空頭回補反彈。
澳大利亞央行常見問題(FAQ)
澳大利亞儲備銀行(RBA)為澳大利亞製定利率並管理貨幣政策。理事會每年在11次會議上作出決定,並根據需要召開臨時緊急會議。澳大利亞央行的主要任務是維持物價穩定,這意味著通脹率在2-3%,但也「……為貨幣穩定、充分就業、經濟繁榮和澳大利亞人民的福利做出貢獻。」它實現這一目標的主要工具是提高或降低利率。相對較高的利率將使澳元走強,反之亦然。澳大利亞央行的其他工具包括量化寬松和緊縮政策。
傳統上,通貨膨脹一直被認為是貨幣的負面因素,因為它總體上降低了貨幣的價值,但在現代,隨著跨境資本管製的放松,情況實際上正好相反。現在,適度的高通脹往往會導致央行提高利率,這反過來又會吸引更多的資金流入,這些資金來自尋求利潤豐厚的投資場所的全球投資者。這增加了對當地貨幣的需求,在澳大利亞就是澳元。
宏觀經濟數據衡量經濟的健康狀況,並可能對其貨幣的價值產生影響。投資者更願意將資金投資於安全和增長的經濟體,而不是不穩定和萎縮的經濟體。更多的資本流入增加了總需求和本國貨幣的價值。GDP、製造業和服務業pmi、就業和消費者信心調查等經典指標都會影響澳元。強勁的經濟可能會鼓勵澳大利亞儲備銀行提高利率,這也支持澳元。
量化寬松(QE)是在降低利率不足以恢復經濟中信貸流動的極端情況下使用的工具。量化寬松是澳大利亞儲備銀行(RBA)印刷澳元(AUD)以從金融機構購買資產(通常是政府或公司債券)的過程,從而為他們提供急需的流動性。量化寬松通常會導致澳元走弱。
量化緊縮(QT)是量化寬松的反面。它是在量化寬松之後,當經濟正在復蘇,通脹開始上升時進行的。在量化寬松中,澳大利亞儲備銀行(RBA)從金融機構購買政府和公司債券,為它們提供流動性,而在QT中,澳大利亞儲備銀行停止購買更多的資產,並停止將其持有的到期債券的本金再投資。這將對澳元有利(或看漲)。
本頁面資訊包含前瞻性陳述,涉及風險和不確定性。本頁所介紹的市場和工具僅供參考,不應以任何方式被視為購買或出售這些資產的建議。在做任何投資決定之前,你都應該做充分的調查。FXStreet不以任何方式保證該資訊沒有錯誤、錯誤或重大錯報。它也不保證這些資料是及時的。在公開市場投資涉及很大的風險,包括損失全部或部分投資,以及精神上的痛苦。所有與投資有關的風險、損失和成本,包括本金的全部損失,均由您負責。本文僅代表作者個人觀點,並不代表FXStreet或其廣告商的官方政策或立場。作者不對本頁連結的資訊負責。
如果文章正文中沒有明確提到,在撰寫本文時,作者在本文中提到的任何股票中都沒有頭寸,也沒有與文中提到的任何公司有業務關係。除了FXStreet,作者沒有收到撰寫這篇文章的報酬。
FXStreet和作者不提供個性化的建議。作者對該資訊的準確性、完整性或適用性不作任何陳述。FXStreet和作者將不承擔任何錯誤,遺漏或任何損失,傷害或損害由此資訊及其顯示或使用引起的。錯誤和遺漏除外。本文作者和FXStreet並非註冊投資顧問,本文內容無意提供任何投資建議。
編輯精選
歐元/美元跌至19個月低點,約在1.1050附近
EUR/USD 週四延續其急劇拋售,跌至 2025 年 4 月以來未曾見過的水準,約在 1.1050 附近。該貨幣對連續第三個交易日回落,始終是對美元持續不減的北上走勢作出反應,因投資者持續押注聯準會在年底前將進一步收緊政策。
英鎊/美元跌至四週低點;空頭瞄準1.3200
GBP/USD 週四加速回調,回落至 1.3220 區域,觸及新的多週低點。英鎊兌美元以及整體風險資產仍處於明顯防守態勢,因美元持續走強,市場對聯準會進一步升息的押注升溫。
黃金將焦點轉向3,800美元,因美元走強
黃金面臨更大的下行壓力,連續第三個交易日回落,週四逼近每金衡盎司 3,800 美元區域。市場對聯準會 12 月升息 50 個基點的猜測升溫,持續拖累這種貴金屬,因美國公債殖利率進一步上升。
以太坊價格預測:ETH在人工智能股票反彈後小幅上漲
週三,以太坊(ETH)上漲2.7%,因人工智慧相關股票的漲幅蔓延至加密貨幣市場。 納斯達克指數當日上漲1.7%,標普500指數上漲1.1%。在新雲服務提供商CoreWeave(CRWV)第三季度財報超出分析師預期後,其股價大漲20%,推動了股市反彈。晶片製造商英偉達在連續兩個交易日下跌後也出現反彈。
今日外匯:美元指數攀升至19個月新高,黃金跌破4,000美元
以下是您需要在 11 月 12 日星期四了解的內容: 美元指數延續漲勢,受火熱通脹數據和美聯儲(Fed)決策者鷹派言論推動,周四交投於103.00上方,升至2025年4月以來的最高水平。當天後半段,美國經濟日曆將公布每週初請失業金人數和成屋銷售數據。投資者也將繼續密切關注央行官員的講話。