
英國通膨已重新升至 3% 上方,而更高的能源價格表明,通膨在冬季可能升至 3.6-3.7%。不過,就目前而言,最新數據中並沒有任何跡象表明有必要加息。
受燃料成本環比大幅上漲 7% 且符合廣泛預期的推動,總體通膨率小幅升至 3.1%。週度數據顯示,汽油/柴油價格在 9 月份還將再上漲 3-4%,我們預計這將幫助總體通膨率在下個月的數據中升至 3.4%。
但這並不是英國央行最關心的——問題在於能源衝擊是否會擴散到通膨籃子的其他部分。而目前幾乎沒有跡象表明這種情況正在發生。
以食品通膨為例,8 月份其同比進一步降至 1.1%。生產者價格數據表明,這一指標在短期內實際上可能轉為負值。考慮到更廣泛的能源衝擊,這種情況似乎不太可能。不過,化肥成本已經回落,而且到目前為止,該行業仍顯示出激烈競爭的跡象。隨著伊朗戰爭的全部影響逐步傳導,我們預計食品通膨最終將回升,但目前看來並非如此。
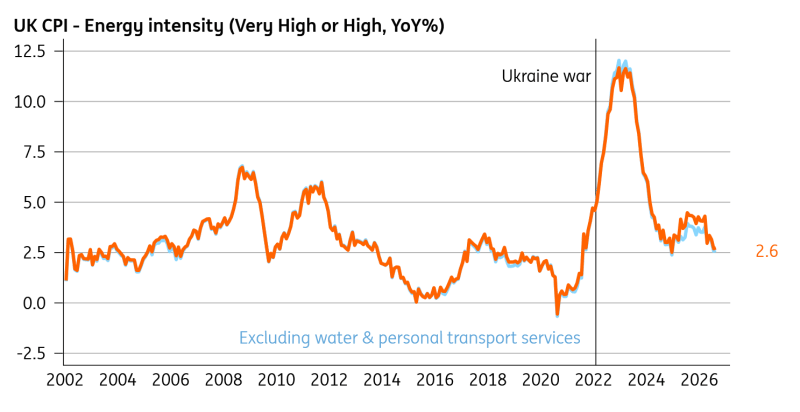
當我們觀察英國國家統計局此前定義為"高"或"非常高"能源強度的商品和服務時,情況也類似。這涵蓋了從水果到機票,再到食堂等各類項目。即便剔除去年水費和汽車稅上調帶來的扭曲,我們計算得出,這些能源密集型類別的通膨率今年實際上已經下降。8 月份也沒有出現任何變化跡象。
沒有跡象表明能源衝擊正在擴散
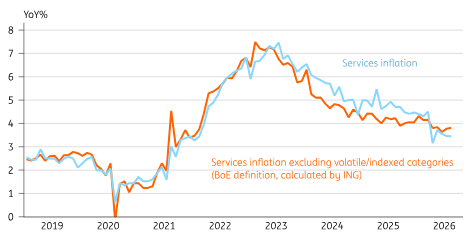
服務業通膨同樣令人放心。英國央行的"核心服務"指標剔除了波動較大和受指數化影響的類別,其走勢略高於整體服務業指數(後者在 8 月份維持在 3.4%)。但這一指標仍然溫和,考慮到工資增長也同樣受控,我們預計它將繼續保持這種狀態。
所有這些都提醒我們,英國經濟對二輪效應的敏感程度遠低於四年前烏克蘭衝擊期間。今天的數據中沒有任何跡象表明英國央行需要轉向更鷹派立場。通膨目前的表現相當可預測——而在 2022 年情況並非如此,當時數據持續高於預期。
服務業通膨受控
這並不是說英國央行今年不會加息。如果它在 11 月加息,也不會是因為今天的通膨數據——或者任何其他數據。那將是因為能源價格已連續數週維持高位,在這種情況下,英國央行的模型顯示總體通膨超過 4% 的概率很大。此前,英國央行曾引用研究指出,在這種情況下,二輪效應變得更有可能。
這一點是否屬實仍有爭議。鑑於他們對二輪效應範圍持懷疑態度,英國央行的鴿派人士顯然需要一些說服。但在某個時點,通膨預測可能會變得難以反駁。
不過,這並不是我們的基準情景。我們的基準情景是能源價格在年底前回落。目前我們的表格顯示,假設家庭能源價格上限在 1 月份上調約 25%,正如能源公司目前所預測的那樣,通膨將在明年年初左右見頂於 3.7%。
就目前而言,我們認為英國央行可以維持按兵不動直至 2027 年。
編輯精選
今日外匯:美聯儲利率決議前美元保持穩定
以下是您在9月16日星期三需要了解的內容: 周三歐洲早盤,美元(USD)在 99.60 附近持平,接近兩周高點。基準 10 年期美國國債收益率在一度嘗試重測 5% 關口後報 4.992%,為 2007 年以來最高水平。美國聯邦儲備委員會(Fed)將於周三晚些時候公布利率決議,隨後美聯儲主席 Kevin Warsh 將召開新聞發布會。
美元/日元價格預測:在美聯儲政策備受關注之際,從155.50回落
週三歐洲交易時段,日圓(JPY)兌美元(USD)在收復早盤跌幅後,於 155.00 附近持平。市場參與者正等待聯準會(Fed)於 GMT18:00 公布貨幣政策決定,預計美元/日圓將謹慎交投。 市場反應可能更多取決於聯準會(Fed)在近期和中期將收緊貨幣條件多少的信號,而非利率決定本身。

黃金守住4,300美元上方的反彈漲幅,靜待聯準會
黃金難以延續盤中溫和上漲,週三歐洲時段仍低於4,350美元關口。美元在觸及兩週高點後暫歇,為這項商品提供了一些支撐。然而,交易員似乎不願積極押注方向,並選擇在關鍵的聯準會事件風險前觀望
NZD/USD跌至兩個月低點,跌破0.5750,因RBNZ的Silk離任
紐元/美元週三早盤承壓,跌至0.5750下方的兩個月高點,原因是紐西蘭儲備銀行(RBNZ)助理總裁Karen Silk離職,令匯價受挫。Silk被視為政策委員會中偏鷹派的一員,因其曾看到通膨上行風險。
今日外匯:市場為美聯儲利率決議做準備,美元走強
美元指數(DXY)週二升至 99.60 關口,債券市場推動了這一走勢。美國(US)10 年期國債收益率自 2007 年以來首次觸及 5.04%,受原油近 4% 的漲幅推動,隨著能源成本飆升重新引發通膨擔憂,而美聯儲(Fed)正準備決定利率,收益率被進一步推高。