
儘管中東局勢衝突不斷,波蘭第二季度 GDP 增長仍保持強勁,年率達 3.9%——但 8 月工業產出數據弱於預期,加上能源危機持續,令未來幾個季度的經濟前景需要保持謹慎。我們仍維持今年 GDP 增長 3.4% 的保守預測。
8 月工業產出不及預期
波蘭 8 月工業產出年率增長 4.3%(ING:8.3%;市場共識:6.1%),此前 7 月年率增長 4.8%(由 5.1% 下修)。考慮到與去年相比多出一個工作日帶來的有利日曆效應,以及去年較低的統計基數,這一結果令人失望。
製造業產出增速從上月的 4.2% 放緩至 3.4%。能源生產繼續以兩位數速度擴張(年率 10.5%),採礦業產出亦然(年率 18.7%)。經季節調整的數據表明,工業生產月率下降 1.2%,此前兩個月月度讀數均持平。
8 月工業生產下降
工業生產月率(SA)。
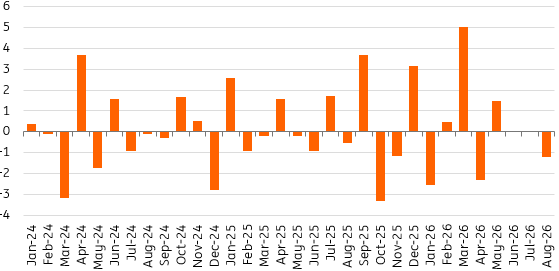
8 月增長主要由中間品生產(年率 8.5%)、非耐用消費品(年率 4.8%)和資本品(年率 4.7%)推動。相比之下,耐用消費品和能源相關產品產出下降(分別年率下降 7.0% 和 0.5%)。
8 月 34 個細分行業中有 25 個產量增加。增幅最強的是電氣設備製造(年率 18.7%)以及機械和設備生產(年率 12.8%),反映出由國家復甦計劃(NRP)共同融資的投資週期已進入後期階段。降幅最大的是煙草製品生產(年率 -11.7%)、紡織品(年率 -4.9%)、家具(年率 -2.3%)和機動車輛(年率 -1.5%),這些行業都特別容易受到來自中國的競爭影響。最近,中國已超越德國,成為波蘭最大的進口來源國
生產者價格通脹上升
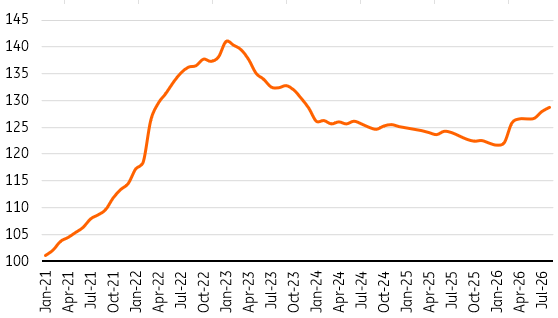
8 月份生產者價格(PPI)同比上漲 4.2%(ING:4.1%;市場共識:3.6%),此前 7 月份同比增長 3.1%(由同比 2.8% 上修)。生產者價格通脹明顯加速,主要是由於去年 8 月的基數效應,當時 PPI 指數環比下降 0.5%,而今年則環比上升 0.6%。石油煉製行業價格連續第二個月強勁上漲,反映出全球市場原油價格走高。
能源危機推動 PPI 走高
PPI,2021 年 12 月=100。
預計 2H26 投資更強、消費更疲軟
8 月份數據表明,儘管波蘭在 2Q26 的經濟表現出人意料地強勁(GDP 同比增長 3.9%),但下半年前景仍需謹慎。尤其是,工資增長放緩和燃料價格居高不下可能會拖累家庭消費增長,而家庭消費在 2Q 已經放緩。與此同時,受 NRP 資金支持的投資週期已接近高點,並在整個經濟中產生乘數效應,這一點已可從 2Q26 企業投資數據中看出。
雖然我們認為 GDP 增速有望超過目前對 2026 年 3.4% 的預測,但地緣政治不確定性和持續的能源危機使我們無法上調這一預測。
編輯精選
美元/日圓逼近158.00,日圓恢復跌勢
USD/JPY在週五歐洲時段重啟漲勢,刷新兩週高點並逼近158.00。儘管日本央行(BoJ)預期將利率上調至1.25%,且鷹派的植田總裁發表評論,日圓仍延續跌勢,因兩位意外反對升息的異議票對其構成壓力。

黃金測試$$4,400,因美國公債殖利率走軟限制美元漲幅
黃金連續第二天走高,並在週五歐洲時段前半段持續刷新本週高點,多頭目前正等待金價持續突破 4,400 美元關口後,再布局進一步上漲。美國公債殖利率回落,使美元(USD)的上升趨勢在聯準會官員談話及美國中階數據公布前受到壓制。
EUR/USD在美元盤整之際維持漲幅,仍低於1.1500
EUR/USD在週五歐洲時段於1.1500附近交投於正值區間,受美元走勢疲弱支撐。然而,在聯準會偏鷹派升息之下,這個主要貨幣對的上行空間可能有限。交易員將從聯準會理事Michelle Bowman週五稍晚的演說中尋找更多線索。
儘管英國零售銷售表現樂觀,GBP/USD仍穩守在1.3350上方
GBP/USD在週五歐洲時段於1.3350上方持平交投。交易員持續評估美國聯準會與英國央行最新的利率決議及政策訊號,而英國零售銷售報告表現樂觀,卻未能提振英鎊。

下周前瞻 – 偏鷹派美聯儲為初值PMI定下基調,瑞士央行決定政策
本週美元表現優於所有主要貨幣對手,在週三之前因預期美聯儲將採取鷹派立場而佔據上風,並在央行滿足鷹派市場押注後加速上漲。 委員會通過一致投票決定自2023年以來首次按下加息按鈕,理由是通脹居高不下且存在上行風險、國內需求、就業和投資具有韌性。官員上調了2026年的GDP和通脹預測,而新的點陣圖顯示年底前還將再加息一次。