
- 美聯儲鷹派加息為美元引擎注入動力。
- 美國、歐元區和英國採購經理人指數初值將考驗通脹和增長前景。
- 在低通脹和瑞郎仍然強勢的背景下,瑞士央行料按兵不動。
- 特朗普與習近平的會談可能影響澳元、紐元和風險情緒。
美聯儲令鷹派市場押注得到滿足
本週美元表現優於所有主要貨幣對手,在週三之前因預期美聯儲將採取鷹派立場而佔據上風,並在央行滿足鷹派市場押注後加速上漲。
委員會通過一致投票決定自2023年以來首次按下加息按鈕,理由是通脹居高不下且存在上行風險、國內需求、就業和投資具有韌性。官員上調了2026年的GDP和通脹預測,而新的點陣圖顯示年底前還將再加息一次。
儘管2027年的中值點陣圖並未顯示進一步加息,但有八名成員投票支持明年再次加息,另有一人認為可能需要加息兩次。這使投資者得以維持鷹派押注,認為10月連續加息的概率為50%,並已完全計入12月加息。至於2027年,另外兩次每次25個基點的加息幾乎已被完全計入。
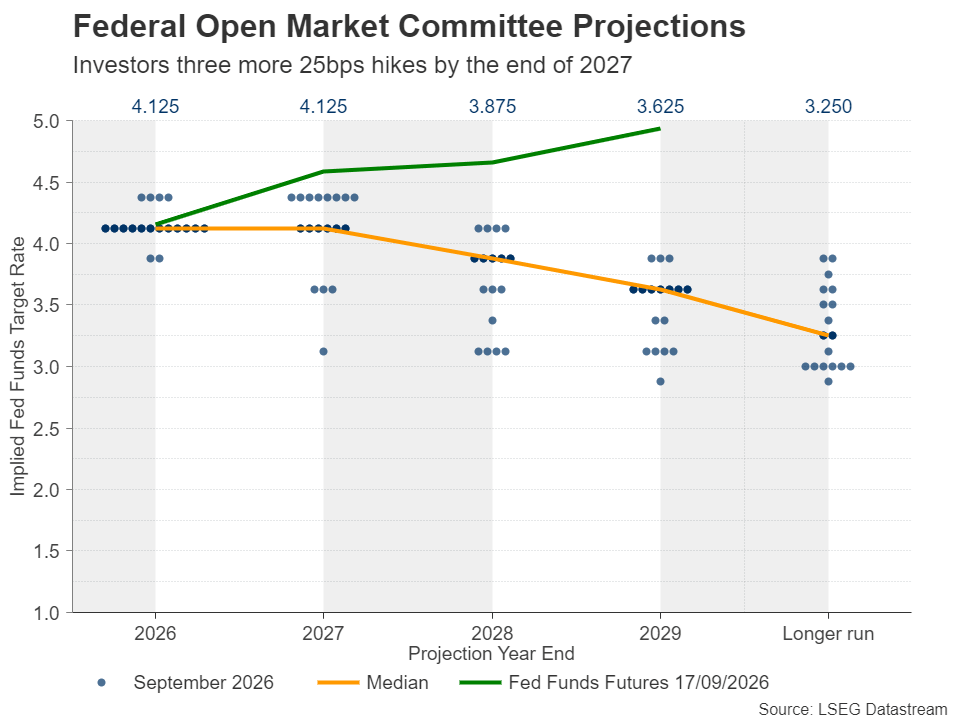
儘管美聯儲主席沃什沒有再次提交利率或其他經濟預測,但他支持了週三的加息決定,並在新聞發布會上強調,由於經濟加速增長,需要更高的利率,此外,就業增長也在加劇價格壓力,而這些壓力如今已不再僅僅由油價和進口關稅推動。
鑒於沃什是由美國總統特朗普任命的,前提很可能是他會比前任傑羅姆-鮑威爾更鴿派,特朗普很快作出反應,並指出美國利率應下調至約1%。現在的關鍵問題是,特朗普是否會像對鮑威爾那樣與沃什展開新的對抗,還是沃什會在某個時候開始迎合特朗普的意願。
美聯儲官員講話和標普採購經理人指數初值成為焦點
不過,僅靠沃什一人無法改變貨幣政策路徑。可能還需要說服更多成員,認為沒有必要大幅降息。考慮到這一點,投資者下週可能會更加關注美聯儲官員的講話。芝加哥聯儲主席奧斯坦-古爾斯比將於週一率先登場,而副主席菲利普-傑斐遜和紐約聯儲主席約翰-威廉姆斯將於週二發表講話。
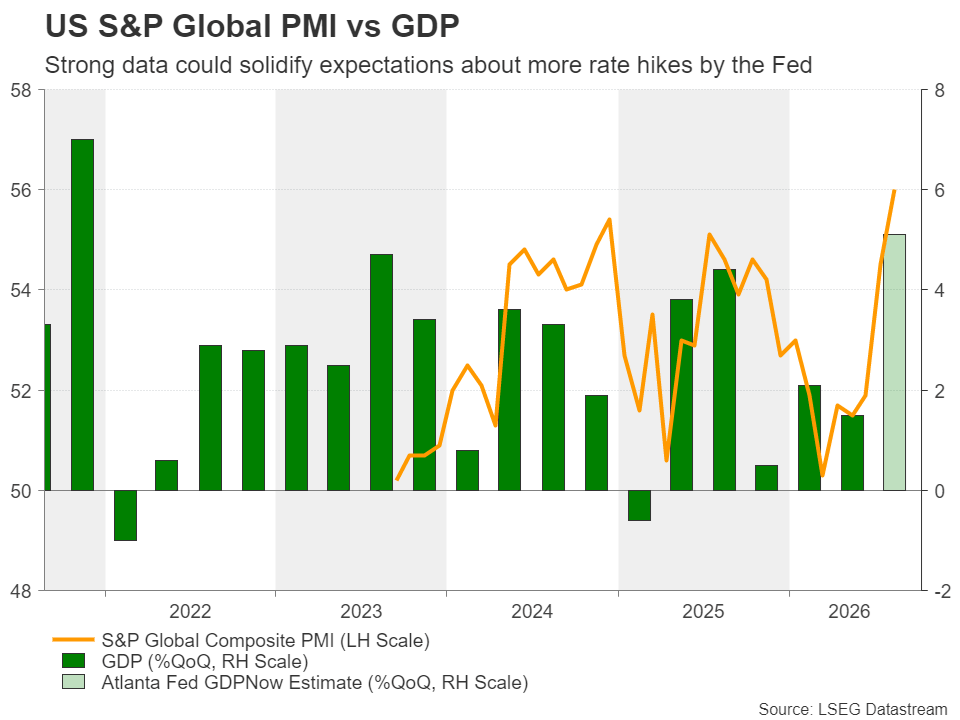
如果他們重申對通脹居高不下以及中東衝突帶來的上行風險的擔憂,投資者很可能會維持對美聯儲鷹派加息的押注,尤其是在週三公佈的9月份標普採購經理人指數初值支持美國經濟表現良好的觀點時。鑒於圍繞通脹風險的擔憂,採購經理人指數報告中的價格分項將受到更多審視。在8月份PPI數據加速之後,投資者將急於了解生產者價格的上行壓力是否已傳導至消費者。週五公佈的亞特蘭大聯儲GDPNow模型對第三季度的新估算也可能吸引關注。
歐元區和英國採購經理人指數初值也備受關注
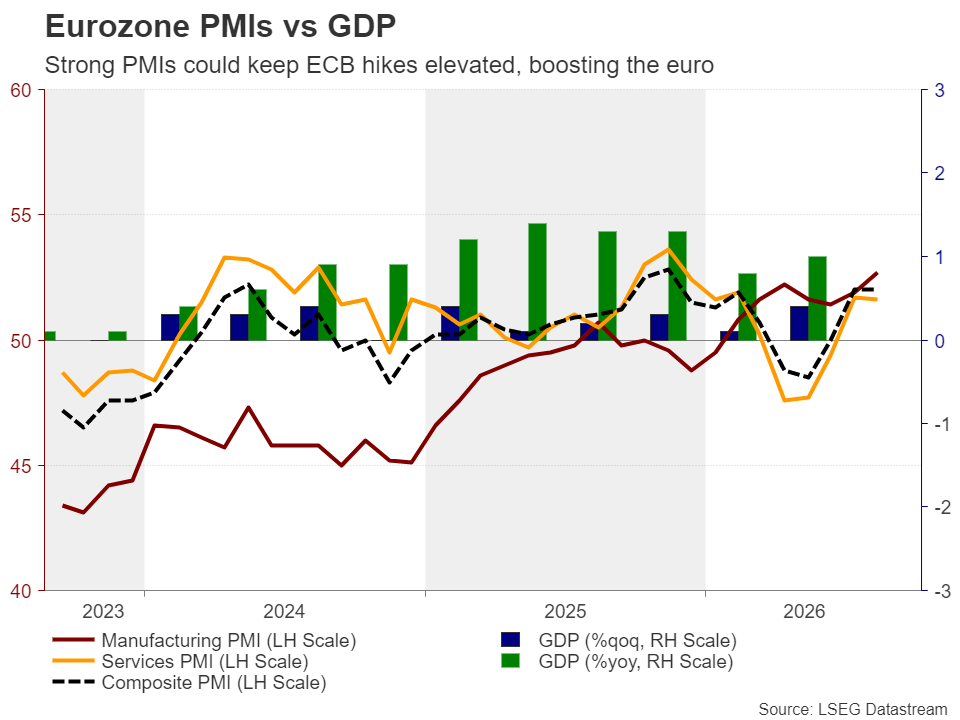
歐元區和英國 9 月份 PMI 初值也將於週三公佈,早於美國數據。
先看歐元區,在 9 月 10 日的決議中,歐洲央行(ECB)將利率上調 25 個基點,同時提及通脹壓力再度上升。會後有報導稱,決策者認為,如果能源價格造成更多通脹相關問題,可能有必要進一步收緊政策。
隨著歐元區貨幣市場預計到明年年底前還將再加息三次,每次 25 個基點,強勁的 PMI 可能是歐元發力所需的條件。與美國數據類似,價格收費細節也可能受到密切關注。
至於英國,英國央行(BoE)以 6 比 3 的投票結果決定維持利率不變,三名持異議者支持加息 25 個基點。儘管官員們認為,與伊朗相關的能源衝擊帶來的二輪效應目前仍然有限,但他們警告稱,能源波動若持續,可能扭曲通脹預期。不過,他們也承認勞動力市場狀況仍相對疲弱,這表明未來的決策將在通脹與經濟增長之間艱難權衡。因此,就英國 PMI 而言,英鎊交易員可能不僅會關注價格,還會關注就業信息
瑞士央行在受控通脹環境下決定貨幣政策
週四,瑞士央行(SNB)將決定利率。儘管其他主要經濟體面臨通脹上行風險,瑞士的價格壓力仍然較低。8 月消費者價格同比加速至 0.8%,為近兩年來最快增速,但通脹仍穩穩處於瑞士央行 0-2% 的物價穩定區間內。
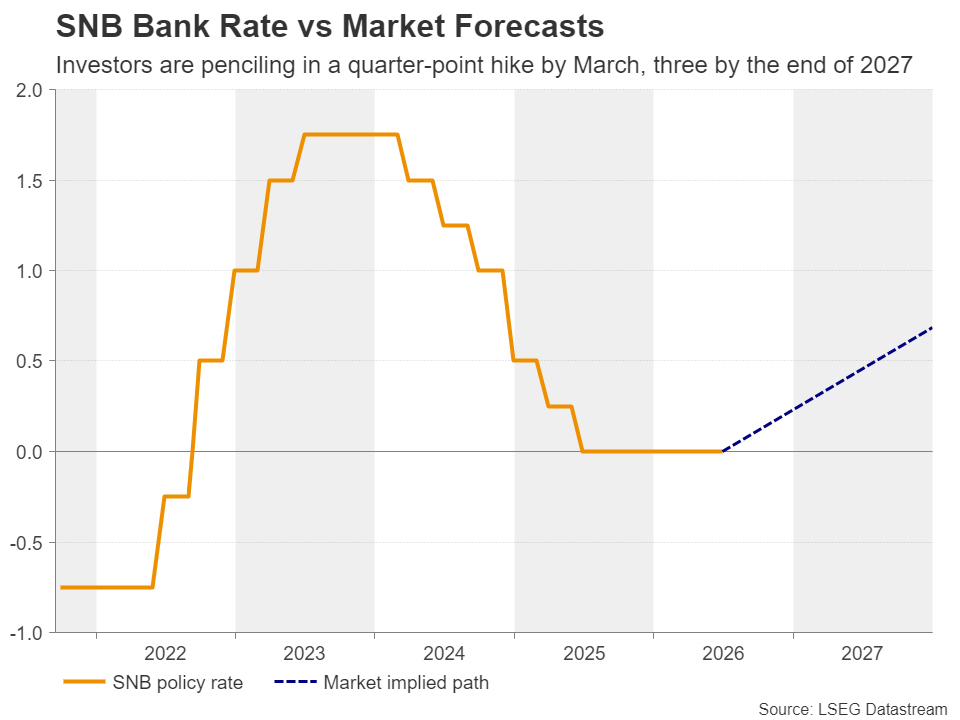
因此,瑞士決策者很可能將利率維持在 0.0% 不變,並可能重申,如果瑞郎升值過度,他們願意干預外匯市場。強勢瑞郎有助於抑制進口通脹,但會損害出口商和經濟增長。儘管瑞郎相對歐元已進入下行趨勢,但從歷史標準來看仍處於相對高位,這也印證了這樣一種觀點:如果被認為有必要,決策者不太可能放棄有關潛在干預的警告。
現在,瑞郎對結果的反應可能取決於更新後的通脹預測。如果在中東風險背景下出現明顯上修,交易員可能會提前預期瑞士央行加息的時點,從而為瑞郎提供一定的反彈空間。目前,3 月份加息 25 個基點已被完全計入價格。
交易員關注特朗普-習近平會晤,尋找貿易和 AI 線索
其他方面,澳大利亞就業報告可能會證明澳元交易員是否正確地認為本月晚些時候再次加息的概率高達 80%;而在政治方面,美國總統特朗普定於週四在白宮會見中國國家主席習近平。貿易、關稅、稀土出口和 AI 將是討論議題之一。財政部長斯科特-貝森特(Scott Bessent)也將在峰會前會見國務院副總理何立峰,因此,市場可能會比特朗普-習近平會晤更早收到一些有意思的頭條消息。
投資者可能會關注全球兩大經濟體是否願意延長現有的貿易休戰,並可能削減部分貿易關稅。如果真是如此,全球風險偏好可能改善,澳元和紐元或許會成為主要受益者之一。與兩國 AI 競爭相關的討論也可能受到審視。
外匯交易和其他槓桿產品的交易涉及重大風險,並不適合所有投資者。
編輯精選
歐元/美元持續承壓,維持在1.1100下方
EUR/USD在週三北美時段尾盤大幅走低。事實上,美元的強勁表現拖累了該貨幣對,令其自2025年4月以來首次跌破1.1100爭奪區間,因市場對聯準會進一步收緊政策的押注持續強化美元人氣。市場現在將注意力轉向週四公布的每週初請失業金人數,以及聯準會和歐洲央行官員的評論
黃金將4,000美元關口置於考驗之中
黃金目前加速其日內修正,週三挑戰每金衡盎司 4,000 美元這一關鍵關口。這種貴金屬延續下行趨勢,背景是美元表現強勁、美國公債殖利率全面上升,以及市場對聯準會進一步升息的押注增加。
比特幣價格預測:隨著衍生品市場槓桿累積,BTC面臨劇烈波動風險
比特幣(BTC)仍處於受限走勢,週三交易價格約為 73,800 美元,此前在前一日美國火熱的通膨數據公布後,一度跌至 72,727 美元的低點。機構需求持續減弱,BTC 現貨交易所交易基金(ETF)週二錄得 9,500 萬美元資金流出,連續第四天出現撤資。交易者應保持謹慎,因為 K33 Research 的一份報告指出,隨著衍生品市場槓桿不斷累積,BTC 面臨大幅波動的風險。
今日外匯:美國通脹數據公佈後,美元表現出韌性
以下是您在 11 月 11 日星期三需要了解的內容: 在周一出現看跌走勢後,美元(USD)周二兌其對手走強,美元指數當日上漲超過 0.5%。周三早盤,美元指數穩穩保持在 102.30 上方,而基準 10 年期美國國債收益率當日上漲超過 2%,維持在 5% 附近。經濟日曆不會提供任何高影響力的宏觀經濟數據發布,這使投資者能夠繼續關注債券和股市。