
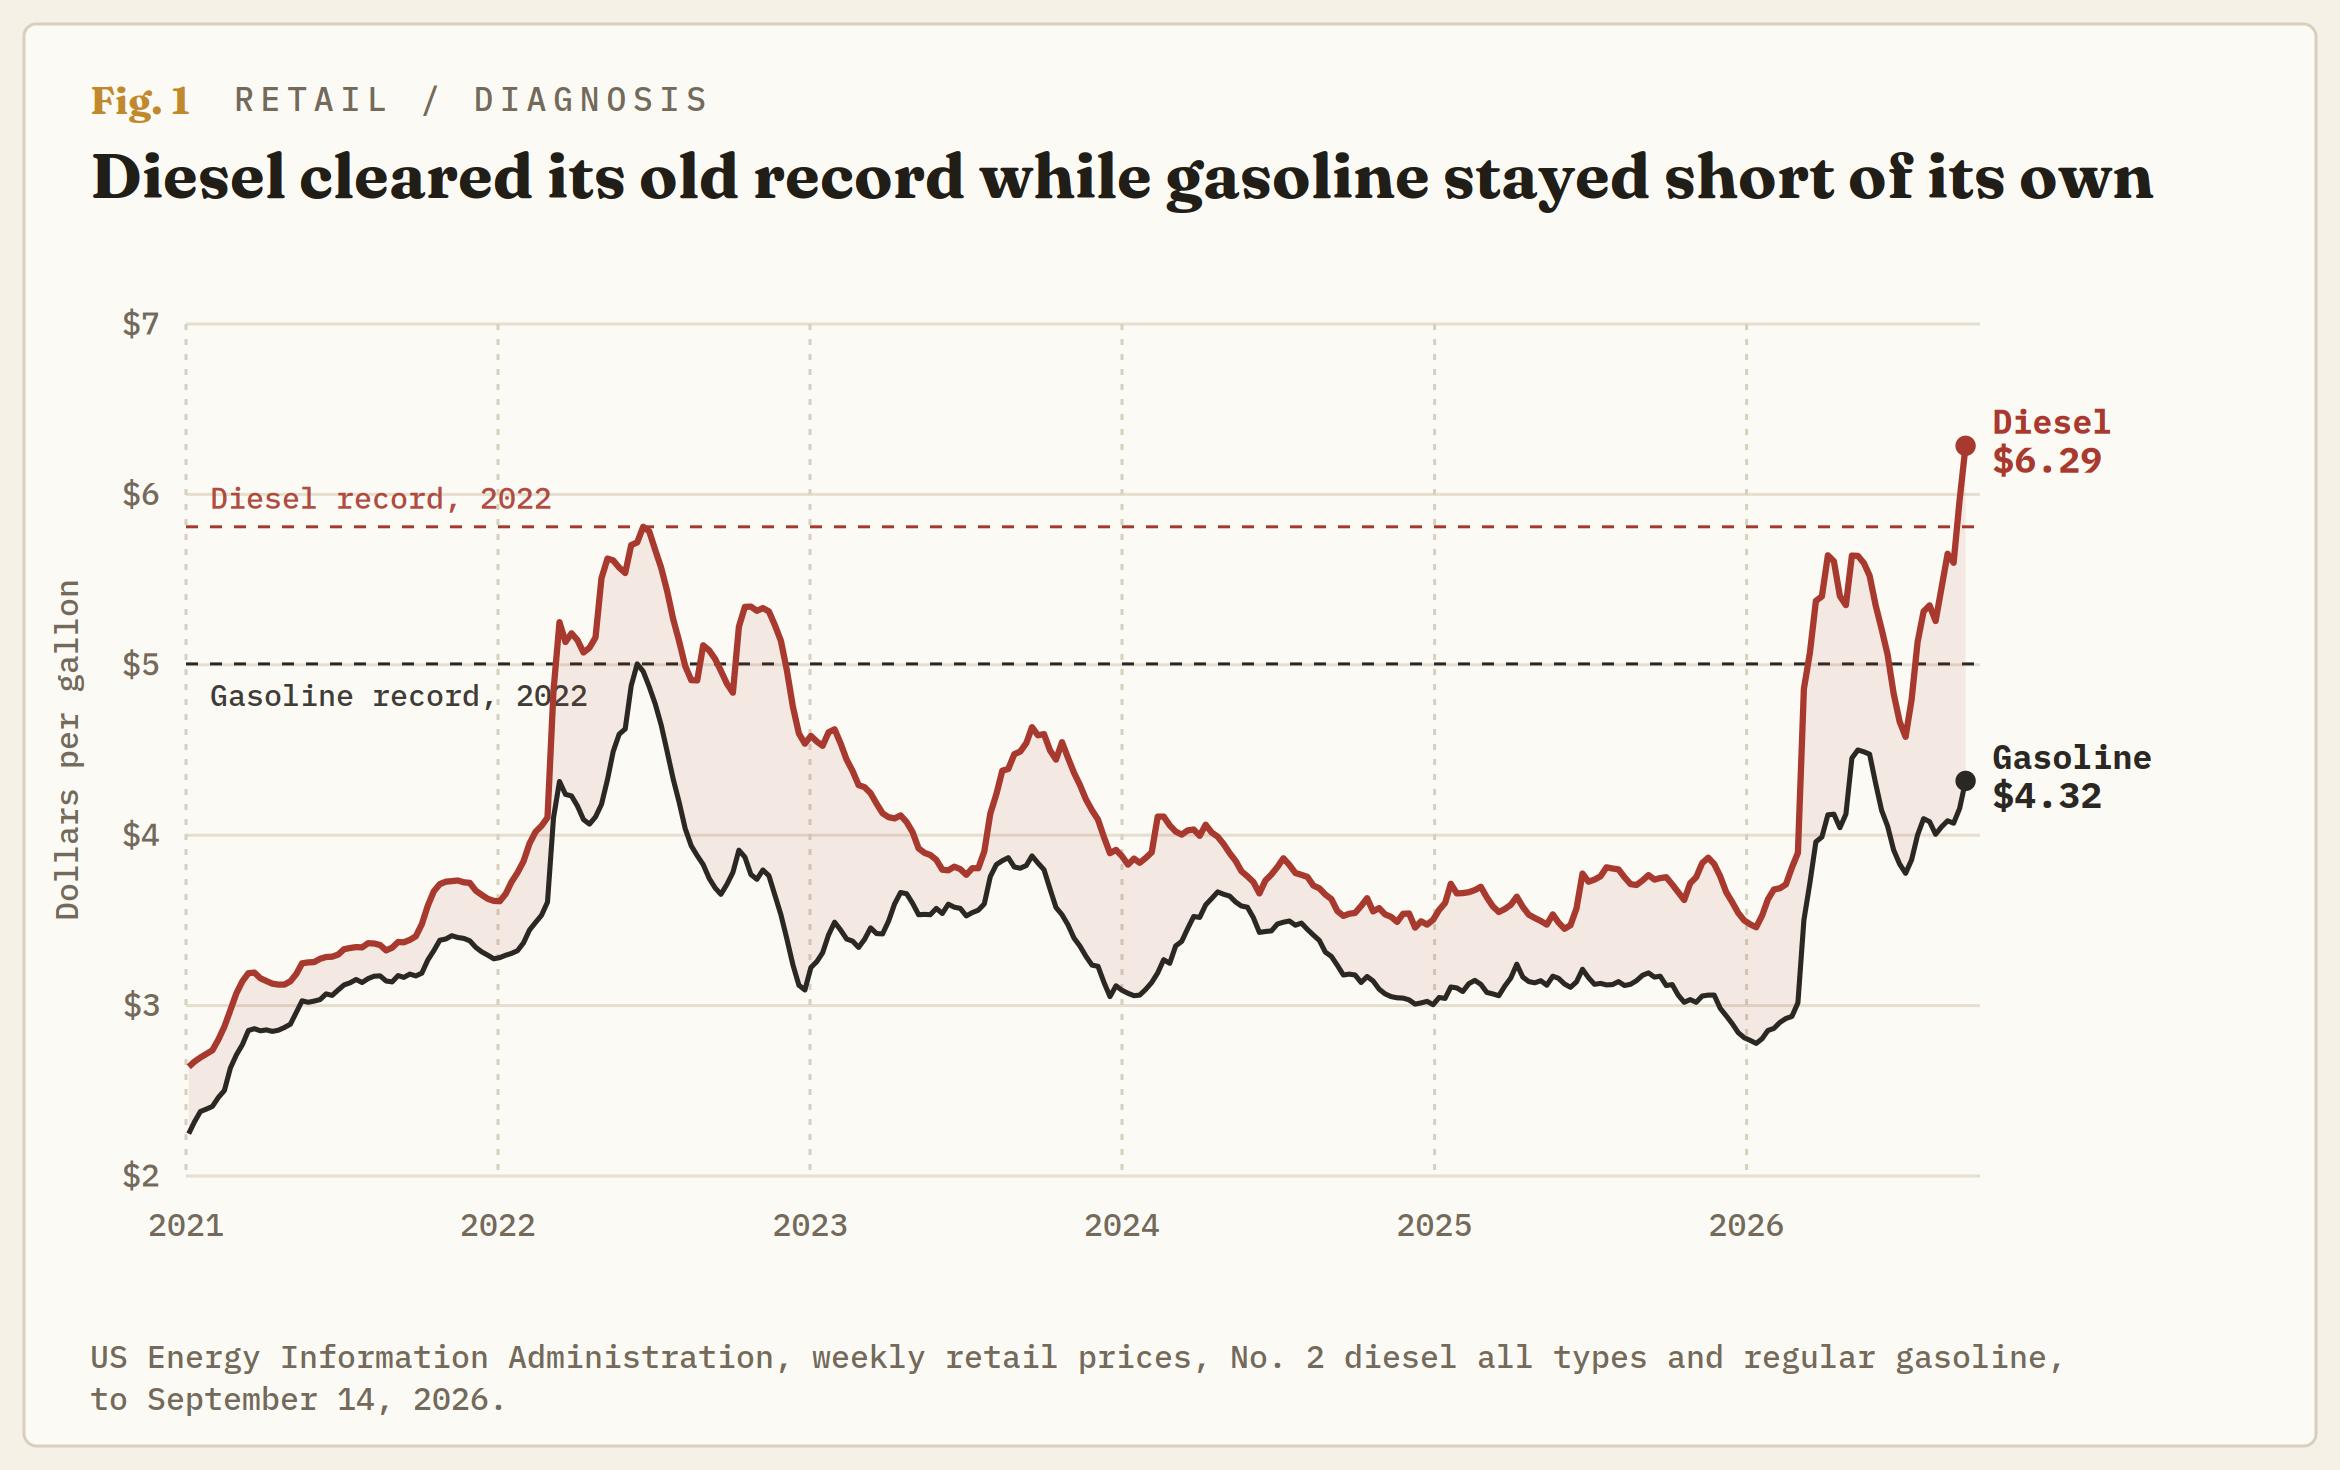
美國柴油價格為每加侖6.285美元,創下歷史新高,而且這一紀錄出現在汽油從未接近自身紀錄的一年。汽油價格目前比2022年6月創下的高點低約14%。柴油價格則比當月創下的高點高約8%。同樣的原油、同樣的煉油廠、同樣的稅費,兩者之間卻相差近2美元/加侖。全球並不嚴重缺乏原油。真正短缺的是將原油轉化為運輸貨運所需燃料的設備,而且自2月以來,這種短缺還在加劇。
這種差異決定了價格接下來會走向何方。原油短缺會在有人增產時結束。煉油短缺則會在有人建成煉油廠時結束,而這通常需要大約十年,或者在現有煉油廠不再遭受打擊時結束。
你無法用同一桶原油煉出更多柴油
一桶原油並不是單一產品。煉油廠會將其分離成汽油、柴油、航空燃料和重質殘餘物,而這種分配由工廠中的設備決定,而不是由客戶的需求決定。煉油商可以稍微調整產品結構。沒有人能夠大幅改變,也沒有人能夠迅速改變。
因此,兩種加油站價格已經分道揚鑣。自1月第一周以來,柴油價格從3.477美元上漲了81%。汽油在同一時期上漲了約55%,但仍比自身高點低0.69美元。柴油是卡車、拖拉機、火車、船隻和家庭爐灶所使用的燃料,而它已經告急。
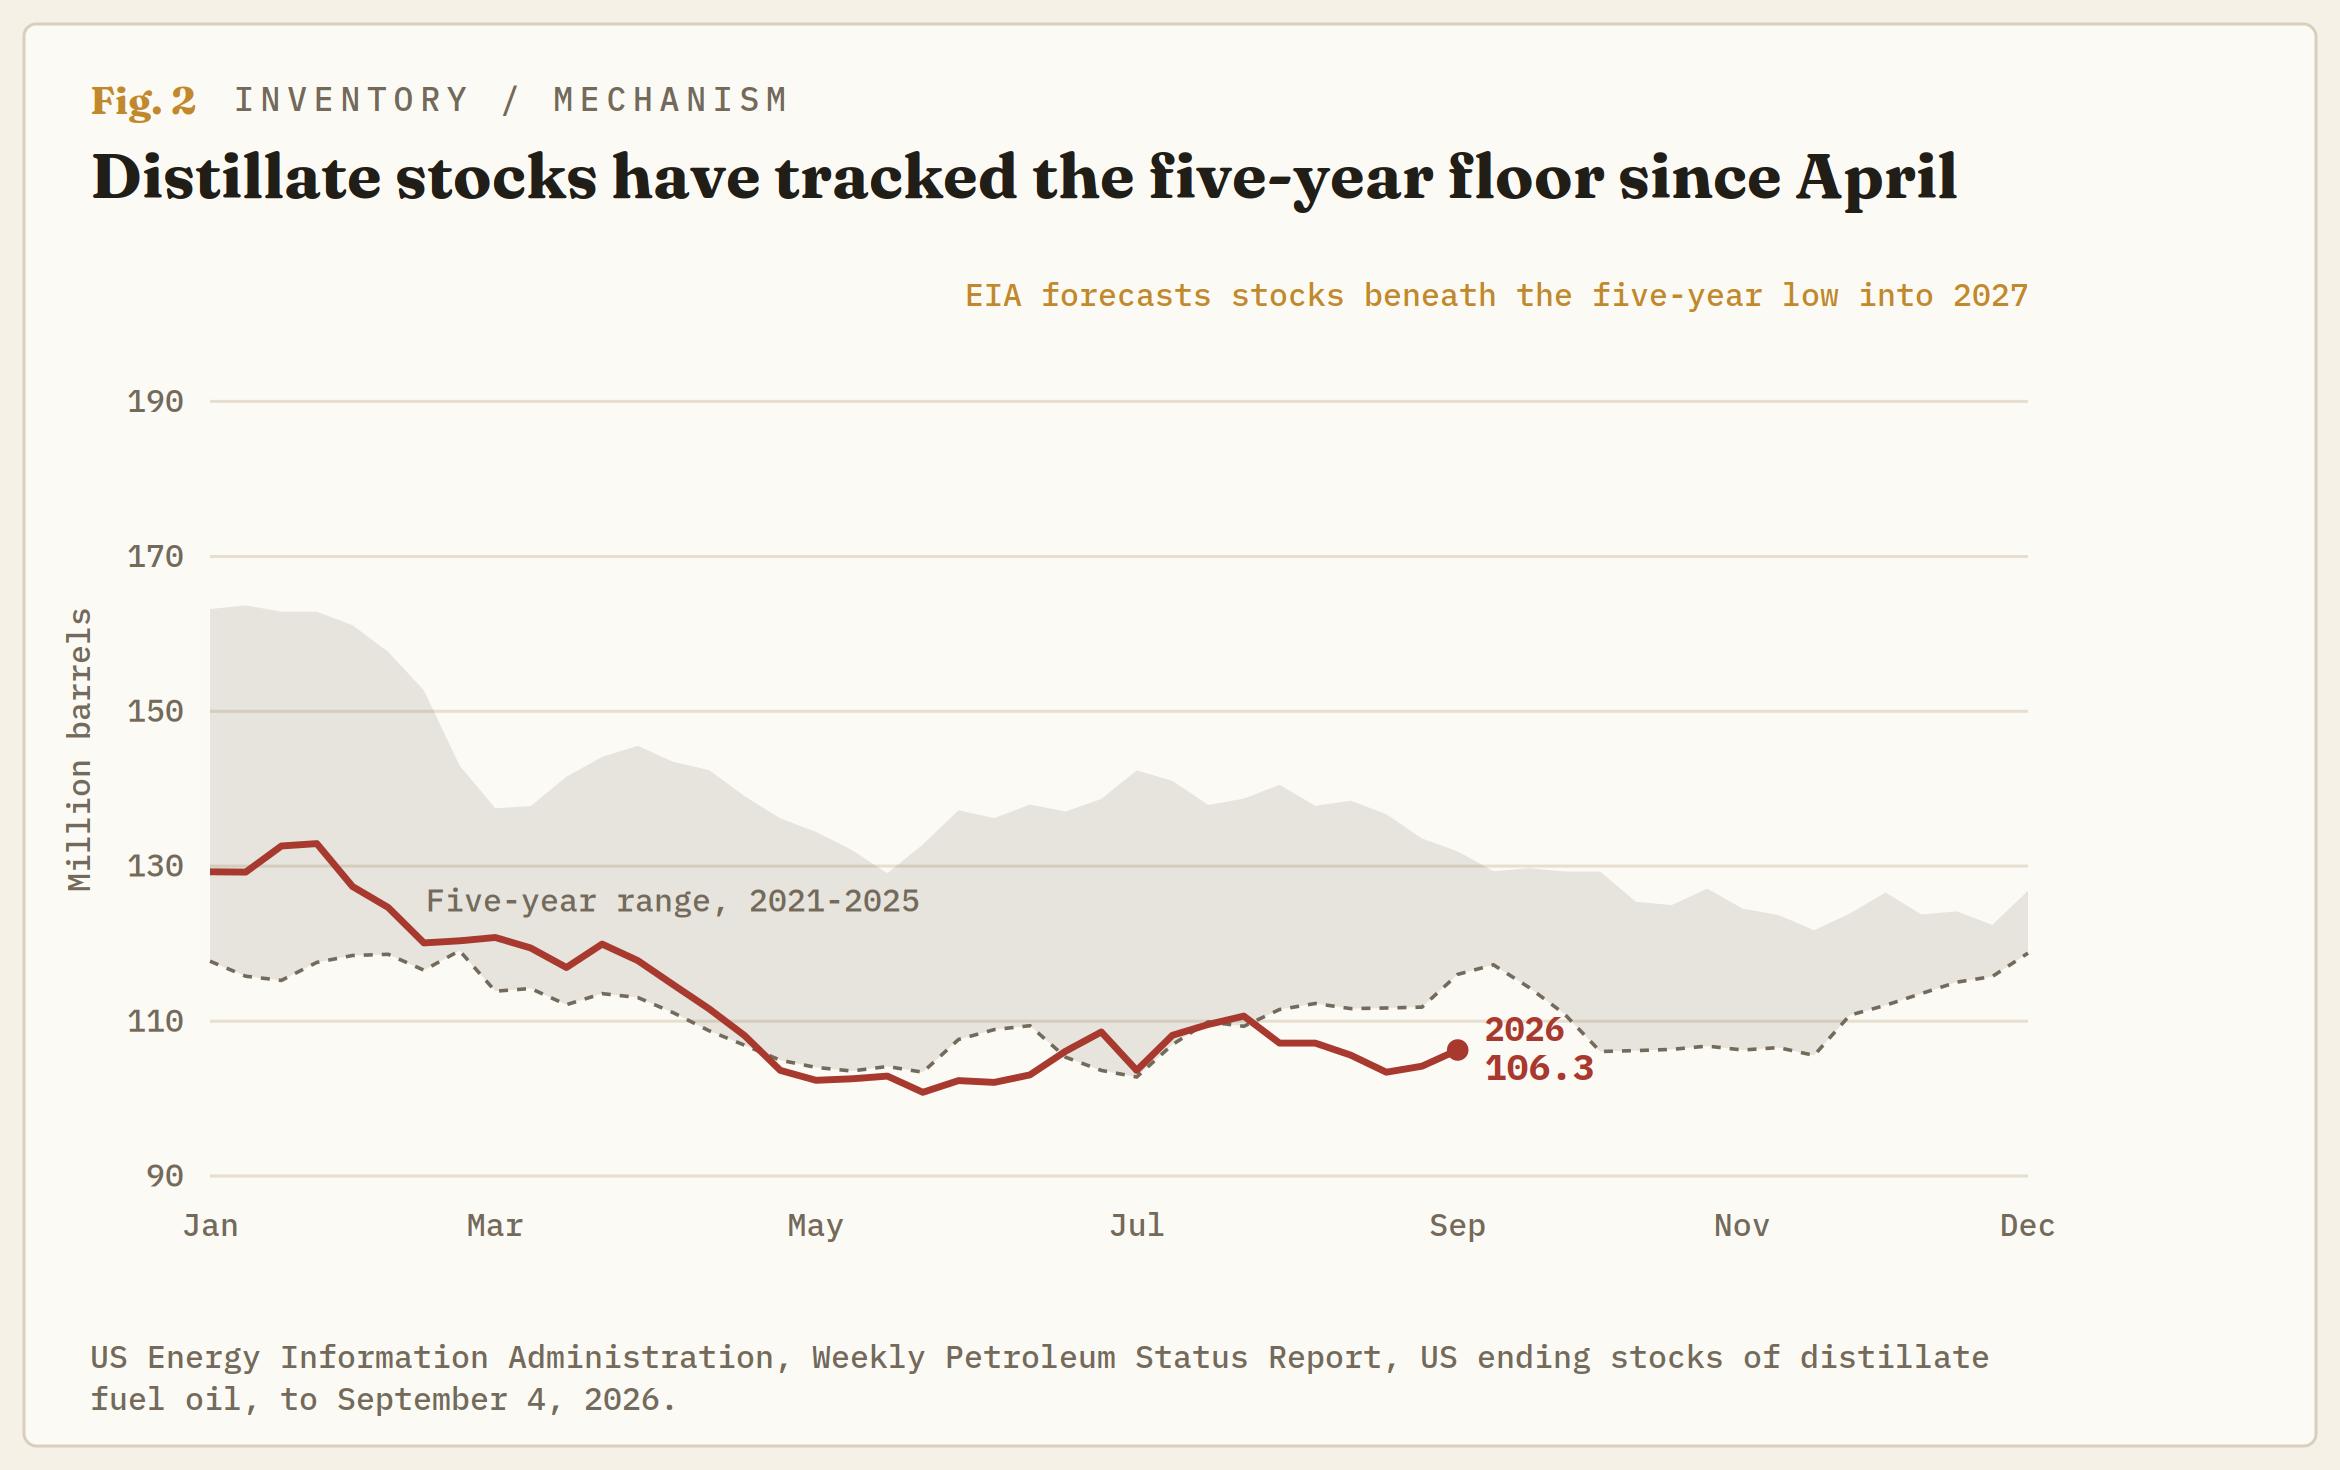
截至9月4日當周,涵蓋柴油和取暖油的餾分油庫存為1.06274億桶。該水平比過去五年同期平均水平低約14%,也低於這五年中任何一年同期的庫存水平。按美國的消耗速度計算,這大約相當於全國四周的柴油供應。同周原油庫存為4.241億桶,較其五年平均水平僅低不到0.5%,並且穩穩處於自身區間內。
兩場戰爭正在拆解全球煉油體系
烏克蘭的襲擊已多次迫使俄羅斯煉油中斷,並幾乎切斷了其成品油出口,而美國與伊朗之間的衝突則讓海灣地區煉油廠無法發貨。國際能源署(IEA)對此給出了數據。海灣和俄羅斯的柴油及輕柴油淨出口量在8月比2月低160萬桶/日,而在2月,這兩個地區幾乎占全球海運柴油貿易的45%。
剩下的煉油產能已經滿負荷運轉。全球煉廠開工率在8月達到夏季峰值8140萬桶/日,仍比去年同期低420萬桶/日。美國煉油廠在9月第一周的開工率為97.8%,幾乎已接近極限,而且今年向海外出口的餾分油比近年任何一年都多,平均為148.2萬桶/日,而去年為126.7萬桶/日。在創紀錄的利潤率下全力出口是合乎邏輯的做法。這也正是國內庫存未能回升的原因。
隨後,兩條出路在同一周都被切斷。自3月以來,霍爾木茲海峽實際上已被封鎖,沙特一直通過東西管道向紅海的延布輸送約500萬桶/日原油,而該管道設計輸送能力為700萬桶/日。9月10日,從伊拉克發射的無人機襲擊了其泵站,沙特隨即關閉了該管道。修復時間被描述為數周。就在此前幾天,胡塞武裝奪取了莫卡和佩里姆島,這兩處位於任何從延布出發的貨船都必須經過的海峽入口處。沙特現在在東向和西向都沒有可靠的出海通道。
生產商在消費者之前就已經注意到了帳單
8月份的通脹數據在聯邦公開市場委員會(FOMC)召開前幾天出爐,講述了兩個不同的故事。9月11日公布的消費者物價指數(CPI)當月上漲0.4%,其中汽油上漲3.9%,貢獻了漲幅的三分之一以上。若只看這一項,這就是一個關於給汽車加油的問題。
前一天公布的生產者物價指數(PPI)則說明了另一件事。柴油價格在8月份跳漲24.1%。僅這一項就解釋了生產商對商品收費漲幅的三分之一以上,以及加工商品轉售給其他企業漲幅的近三分之二。美國勞工統計局(BLS)按商品距離消費者的遠近,將生產鏈分為四個階段,而柴油在每一個階段都體現為上升的成本。真正銷售燃料的企業在同月看到其利潤率下降11.3%,因此,那些把名字印在加油泵上的人,在所有人都把價格上漲歸咎於他們的這個月裡反而被迫減薪。
由於柴油是運輸一個箱子時最大的單項可變成本,且合約會直接將其轉嫁,8月份卡車運輸價格上漲2.0%,貨運和倉儲上漲2.3%。美聯儲的利率區間為3.50%-3.75%;週三升至3.75%-4.00%的概率已被市場定價為92.5%,而期貨市場顯示到12月利率將達到4.17%。柴油並沒有造成這一切,但委員會正在閱讀的每一個數據裡都有它的影子。
這裡的每一個預測都假設船隻會回來
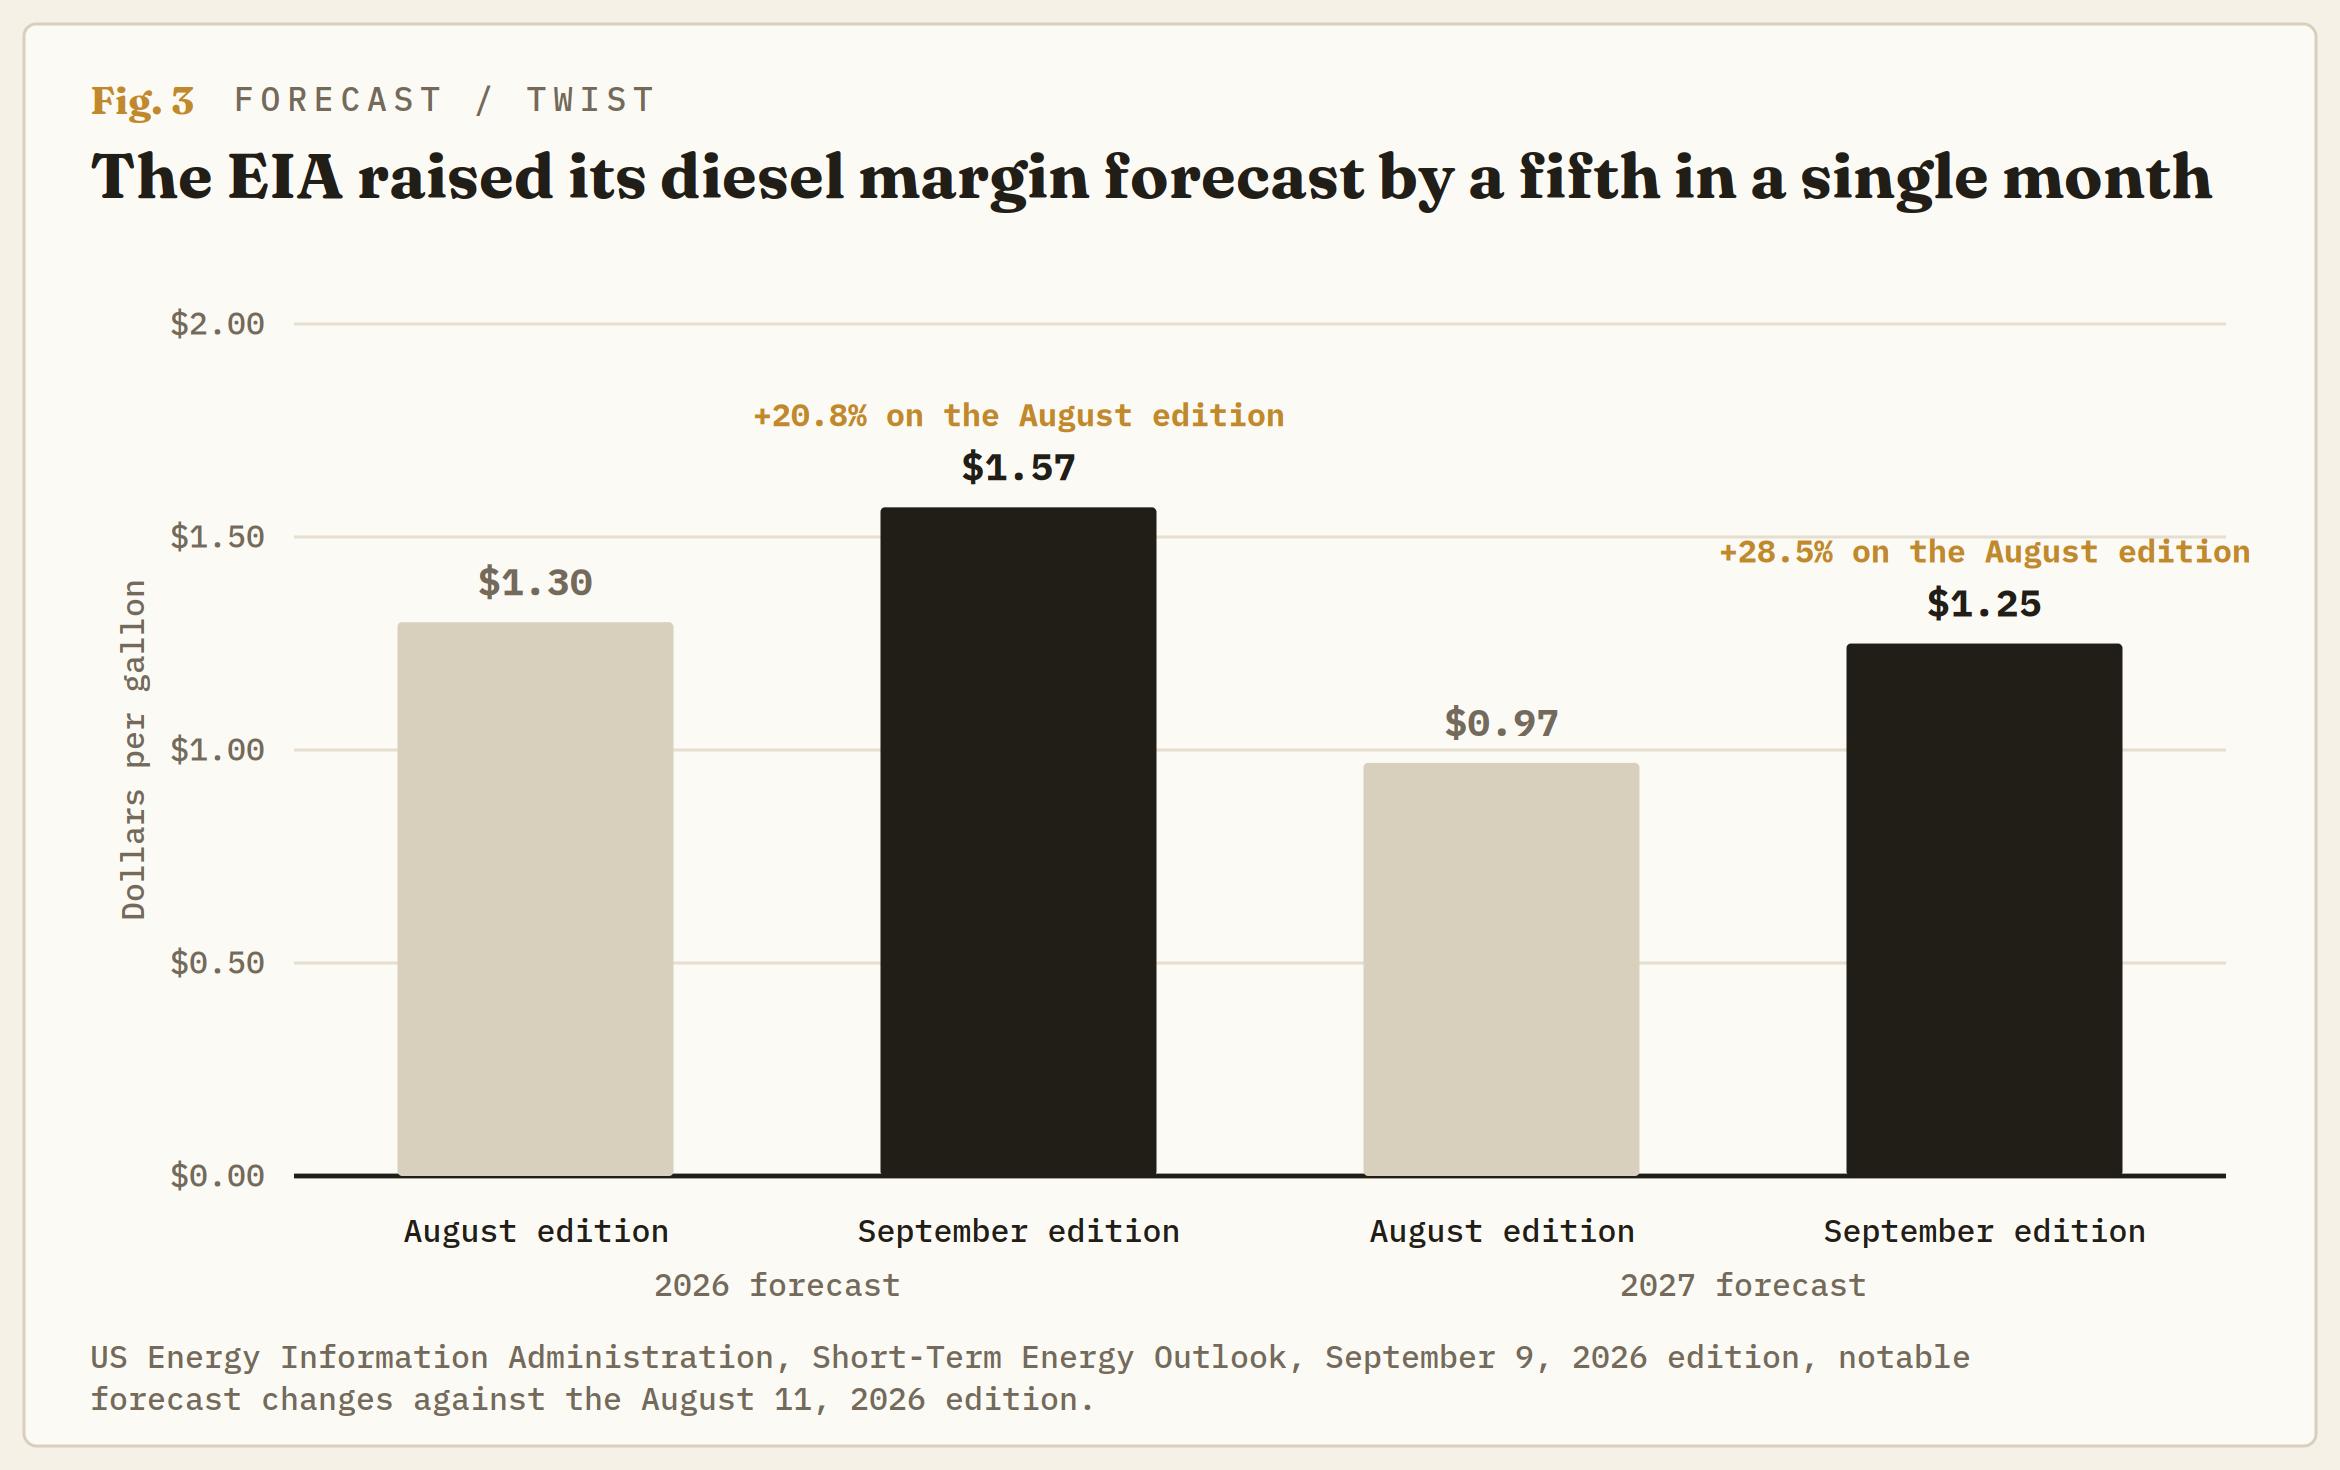
官方觀點認為,這種壓力會緩解。美國能源資訊署(EIA)9月9日發布了《短期能源展望》(STEO),預計美國柴油煉油利潤率將保持在每加侖2美元上方直至11月,然後在2027年前穩步回落。國際能源署(IEA)的平衡路徑也大致轉向過剩。兩者都表示,這取決於經霍爾木茲海峽的油輪交通恢復正常,這樣沙特和科威特的煉廠才能再次向全球輸送餾分油。
EIA在9月3日鎖定了其輸入數據。管道在9月10日被摧毀。
在短短一個月內,EIA將其2026年柴油利潤率預測上調20.8%,將2027年預測上調28.5%,並將今年的預測零售柴油價格上調至每加侖5.07美元、明年上調至4.40美元。在該版本中被標記為顯著的三項變化裡,有兩項與柴油有關。其回落路徑要經過一條在它停止撰寫後一週就已關閉的路線。
股市幾個月前就已經看明白了這一點。馬拉松石油(MPC)今年上漲153%,瓦萊羅能源(VLO)上漲143%,HF Sinclair(DINO)上漲142%,菲利普斯66(PSX)上漲106%。主要從事原油勘探和銷售的埃克森美孚(XOM)和雪佛龍(CVX)上漲約40%,標普500指數上漲約11%。九個月來,投資者為加工一桶原油的能力支付的價格,大約是為這桶原油本身支付價格的三倍。
需要發生什麼
在這裡做多柴油的人,押注的是沙特的維修進度。柴油期貨交易價格略低於每加侖5.00美元,煉油利潤率約為每桶105美元,低於113美元,因此市場已經預期某個時候會得到修復。爭論的焦點在於它何時出現。
關鍵在於,在季節轉換之前,這種燃料能否再次流動。要麼東西向管線在幾週內重啟,霍爾木茲海峽的交通也確實恢復正常,在這種情況下,EIA的路徑大致正確,利潤率從12月開始收縮,而煉油商交易將把今年這筆巨額漲幅中的很大一部分交還回去;要麼維修拖到秋季深處,而秋季本已疊加了三重需求:煉廠為計劃性維護削減產能,收割季在田間消耗柴油,東北部供暖季開始時庫存低於五年均值下限。這三件事無論焊工如何處理,都會按日曆到來。
有四件事將決定結果:
- 來自沙特阿美的管道重啟日期,而不是政治官員的說法。
- 每週餾分油庫存與1億桶關口的對比,EIA預計本月將跌破這一水平。
- 隨著維護季開始,煉廠利用率的變化;若讀數高於95%,意味著營運商正在推遲維護以追逐利潤率,並為更糟糕的春季埋下隱患。
- 以及下個月的展望,如果連續第二次上調預測,就說明這些機構是在跟隨這個市場,而不是在預測它。
如果兩條路線都能持久重開、餾分油庫存回到五年區間內,或者每加侖6美元的柴油只是讓貨運停止流動,那麼上述判斷就是錯誤的。最後一種情況是價格通過摧毀需求來修復自身,而這也會把煉油商交易一併拖下去。
本頁面資訊包含前瞻性陳述,涉及風險和不確定性。本頁所介紹的市場和工具僅供參考,不應以任何方式被視為購買或出售這些資產的建議。在做任何投資決定之前,你都應該做充分的調查。FXStreet不以任何方式保證該資訊沒有錯誤、錯誤或重大錯報。它也不保證這些資料是及時的。在公開市場投資涉及很大的風險,包括損失全部或部分投資,以及精神上的痛苦。所有與投資有關的風險、損失和成本,包括本金的全部損失,均由您負責。本文僅代表作者個人觀點,並不代表FXStreet或其廣告商的官方政策或立場。作者不對本頁連結的資訊負責。
如果文章正文中沒有明確提到,在撰寫本文時,作者在本文中提到的任何股票中都沒有頭寸,也沒有與文中提到的任何公司有業務關係。除了FXStreet,作者沒有收到撰寫這篇文章的報酬。
FXStreet和作者不提供個性化的建議。作者對該資訊的準確性、完整性或適用性不作任何陳述。FXStreet和作者將不承擔任何錯誤,遺漏或任何損失,傷害或損害由此資訊及其顯示或使用引起的。錯誤和遺漏除外。本文作者和FXStreet並非註冊投資顧問,本文內容無意提供任何投資建議。
編輯精選
金價在美元多頭在美聯儲利率決議前轉趨謹慎之際獲得一些積極動能
週三亞洲時段,黃金(XAU/USD)在 4275 美元區域附近吸引了一些逢低買盤,不過上行空間似乎有限。美元(USD)在觸及兩週高點後暫停喘息,並為該商品提供了一些支撐。然而,在這一關鍵央行事件到來之前,交易員可能會避免建立激進的方向性押注。
柴油價格持續上漲,直到有人重新開啟一條管道
美國柴油價格為每加侖6.285美元,創下歷史新高,而且這一紀錄出現在汽油從未接近自身紀錄的一年。汽油價格目前比2022年6月創下的高點低約14%。柴油價格則比當月創下的高點高約8%。同樣的原油、同樣的煉油廠、同樣的稅費,兩者之間卻相差近2美元/加侖。

黃金守住關鍵4,280美元支撐,靜待聯準會決議
黃金在週三早盤正嘗試再次突破4,300美元,重演週二亞洲交易時段出現的溫和反彈。黃金下一步的主要方向性走勢取決於美國聯準會稍晚公布的貨幣政策決議與前景展望
NZD/USD跌至兩個月低點,跌破0.5750,因RBNZ的Silk離任
紐元/美元週三早盤承壓,跌至0.5750下方的兩個月高點,原因是紐西蘭儲備銀行(RBNZ)助理總裁Karen Silk離職,令匯價受挫。Silk被視為政策委員會中偏鷹派的一員,因其曾看到通膨上行風險。
今日外匯:市場為美聯儲利率決議做準備,美元走強
美元指數(DXY)週二升至 99.60 關口,債券市場推動了這一走勢。美國(US)10 年期國債收益率自 2007 年以來首次觸及 5.04%,受原油近 4% 的漲幅推動,隨著能源成本飆升重新引發通膨擔憂,而美聯儲(Fed)正準備決定利率,收益率被進一步推高。