
美國通脹數據的倒計時已經開始,該數據定於今日晚些時候公佈。臨近公佈之際,歐洲股指正在反彈,油價溫和上漲,布倫特原油交投於每桶 106 美元上方。
英國國債表現優於其他債券
債券市場沒有最近幾週那麼緊張。英國收益率今日下跌,表現優於歐洲和美國同業。10 年期收益率迄今已下跌逾 5 個基點,有望錄得 3 週來最佳單日表現。
央行官員講話顯得不那麼鷹派
今晨在曼谷舉行的 IMF 會議上,多位央行官員發表講話。儘管英國央行(BOE)首席經濟學家安德魯-貝利(Andrew Bailey)和休-皮爾(Huw Pill)的部分評論在短期內聽起來偏鷹派,但債券交易員正抓住皮爾的言論不放。皮爾對英國未來一年需要加息四次表示懷疑,這促使英國利率互換定價進行重新調整。
總體而言,本週全球最資深央行官員的言論整體上偏鴿派。休-皮爾和歐洲央行(ECB)的克里斯蒂娜-拉加德(Christine Lagarde)都表示,能源價格飆升帶來的第二輪效應目前並不是問題。這降低了央行按市場當前預期那樣激進加息的必要性。
美國通脹能否繼續安撫債券市場?
值得注意的是,近幾個月債券經歷了劇烈的日內波動,今日英國國債早盤反彈能否持續,可能取決於美國通脹數據的結果。市場預計,美國整體 CPI 月率將上升 0.6%,年率將升至 3.6%。這主要歸因於能源價格上漲,預計將推動美國 CPI 大部分漲幅。
核心 CPI 預計將從 2.4% 小幅升至 2.5%,月率預計上升 0.2%。在我們看來,整體通脹預計將大幅上升,而市場已經對此進行了定價。只有更大幅度的上行意外,例如月率上升 1%,才會令投資者感到不安。若沒有大幅上行意外,我們認為股市仍可繼續反彈。
晶片交易呈現兩極分化
周三全球股市波動目前仍較為溫和。歐洲股指上漲,美國期貨漲跌互現。在本週開局艱難之後,那斯達克指數在今日稍晚公佈 CPI 數據前基本持平。近幾日,晶片股一直處於拋售壓力之下,但拋售正在放緩。
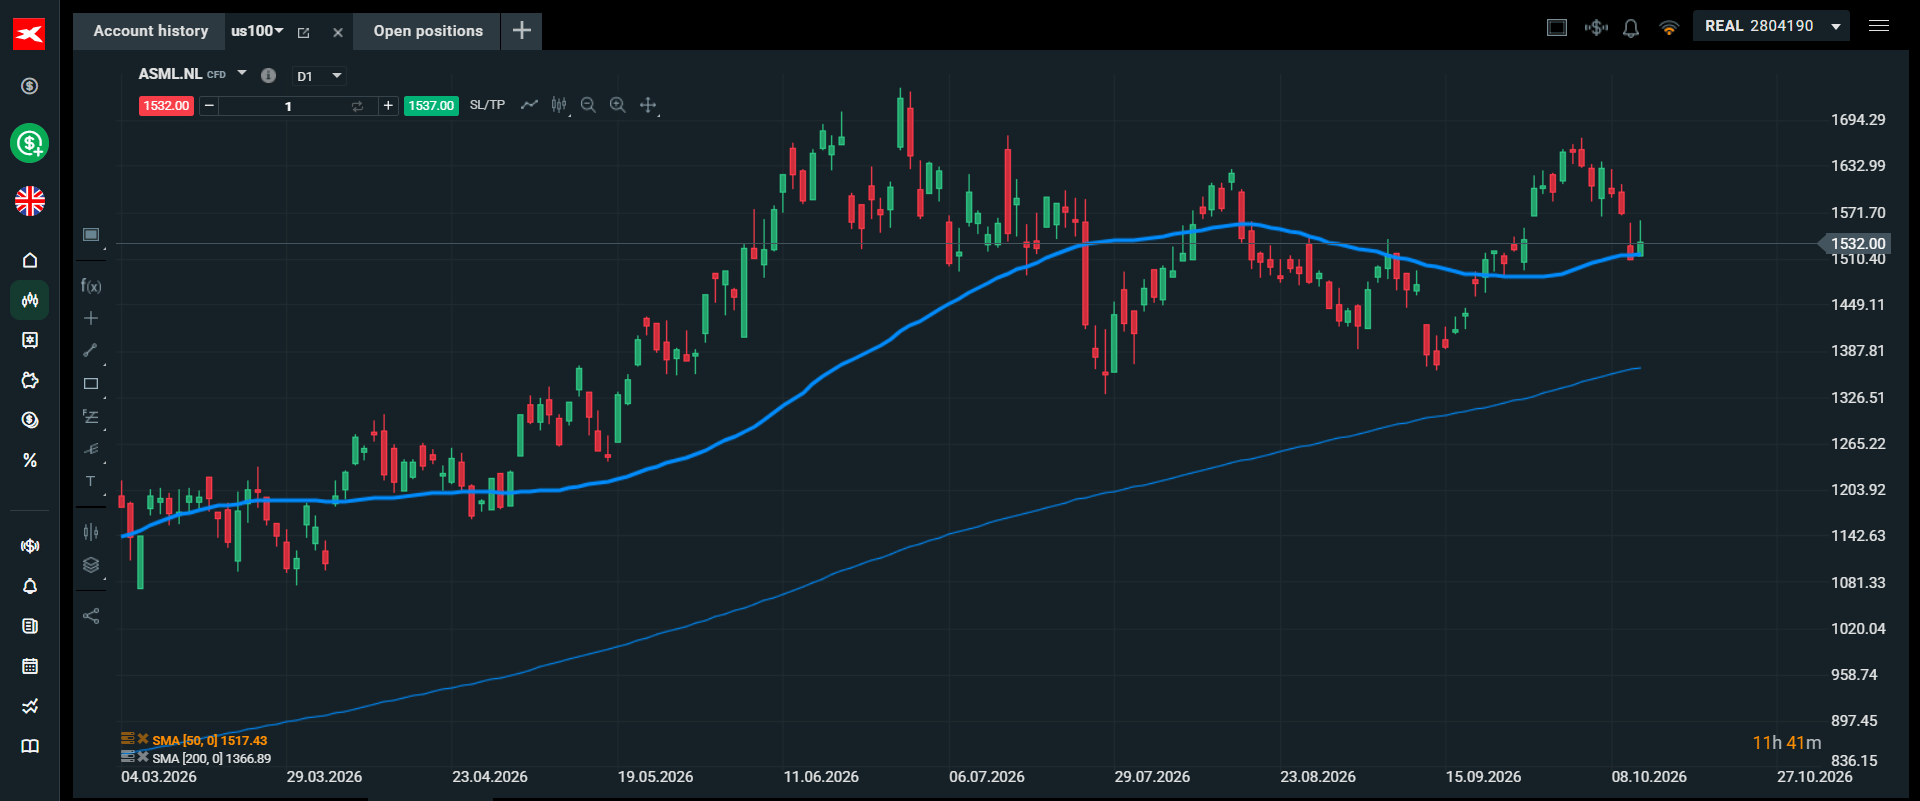
韓國 Kospi 指數在過去一週下跌了 12%,但周三僅下跌了 0.4%。不過,在盤前交易中,美國記憶體晶片製造商,如 SanDisk 和 Micron 仍在遭到拋售。然而,拋售並不均衡。在歐洲,ASML 今日上漲,此前該公司公佈了強勁財報,業績大幅超出預期,並給出樂觀展望,稱訂單需求已延伸至 2030 年。其股價截至今天上午上漲近 2%,該股在 1517 歐元附近獲得良好支撐,即 50 日簡單移動平均線(SMA)附近。
Nvidia 指向高開,而美國記憶體晶片製造商則是拋售的主要集中地。這表明,中國競爭威脅是本輪拋售的主要驅動因素。
英國預算案未能嚇退外匯交易員
英國預算案也備受關注,此前國際貨幣基金組織(IMF)告訴英國不要增加借貸來為國防支出提供資金。財政部官員表示,資本利得稅不會與利率持平,那麼資金將從何而來?隨著預算日臨近,看來希利在兩週後更不可能依賴進一步加稅,而且即便在工黨內部,也似乎越來越形成共識,即支出需要受到約束。有趣的是,在這份預算案公佈前,英鎊兌美元基本持平,而外匯期權定價並未顯示市場預期英國貨幣在預算公佈期間會出現過度波動。
總體而言,今日剩餘時段的價格走勢基調將由美國 CPI 報告主導。如果數據顯示第二輪通脹效應尚未開始滲入美國經濟,債券收益率可能進一步下跌,股市可能上漲,貴金屬也可能反彈。
圖表 1:ASML,本週晶片交易有贏家也有輸家
差價合約、期權和外匯是杠桿產品,可能會導致損失超過您的初始存款。這些產品可能不適合所有的投資者,如果有必要,你應該尋求獨立的建議。
編輯精選
隨著市場重新評估美聯儲利率前景,美國CPI數據預計9月上升
美國勞工統計局(BLS)將於週三公佈9月消費者物價指數(CPI)數據。報告預計將顯示整體物價進一步上升,年率核心通脹小幅走高。若與分析師預期出現偏差,可能影響美聯儲(Fed)的政策前景並影響美元(USD)的估值。 月度CPI預計上升0.6%,此前8月錄得0.4%的漲幅,而年率讀數預計將從3.4%小幅升至3.6%。
澳元/美元價格預測:延續反彈至接近20日EMA
周三,澳元(AUD)兌主要貨幣對表現優於同類貨幣,在歐洲交易時段兌美元(USD)上漲0.3%,交投於0.7010附近。澳元走高,因澳大利亞央行(RBA)9月會議紀要顯示,該央行今年晚些時候不排除進一步加息。 下表顯示了 澳元 (AUD) 對所列主要貨幣 今日的變動百分比。 澳元 對 瑞郎 最強。

黃金走低,市場聚焦美國CPI與聯準會官員談話
儘管美國公債殖利率走低,黃金週三仍延續跌勢,投資者在9月美國消費者物價指數報告公布前以及聯準會官員稍晚發表談話前保持觀望。XAU/USD貨幣對在週一於4,200美元區域受阻後,已回落至4,150美元下方,技術指標顯示看跌動能正在累積。
隨著收益率上升,比特幣承壓,而股票則從盈利預期中獲得支撐
據 Wintermute 稱,隨著美國國債收益率上升拖累數位資產,而股市則因強勁企業財報預期而獲得支撐,比特幣(BTC)正面臨來自傳統金融(TradFi)資本的撤離。 此次下跌發生之際,比特幣(BTC)上週下跌 3.2%,以太坊(ETH)下跌 7.0%,山寨幣下跌 2.9%。

今日外匯:美國CPI通膨數據公布前美元走弱
以下是您在 10 月 14 日星期三需要了解的內容: 隨著油價回落和美國債券收益率下跌,美元指數(DXY)跌至 102.10 附近。交易員正等待週三公佈的美國 9 月消費者物價指數(CPI)通脹數據,以獲取有關美聯儲(Fed)利率路徑的新線索。週四,美國生產者物價指數(PPI)和零售銷售數據將成為焦點。