
歐元/美元週四跌至 1.1378,美元則維持在兩個月高點附近。強勁的宏觀經濟數據支撐了美元,這加劇了市場對通膨的擔憂以及對美聯儲進一步收緊政策的預期。
根據標普全球(S&P Global)的數據,美國私營部門商業活動在 9 月份以五年多來最快的速度擴張。服務業和製造業均錄得改善,不過價格壓力也有所加劇。
幾位美聯儲官員也支持了上週的加息,並再次強調了通膨風險。在此背景下,市場目前估計 10 月份再次加息的概率約為 70%,高於前一日的 55%。
居高不下的油價仍是另一個額外因素。圍繞美伊談判的不確定性使油價維持高位,並持續助長通膨預期。
技術分析
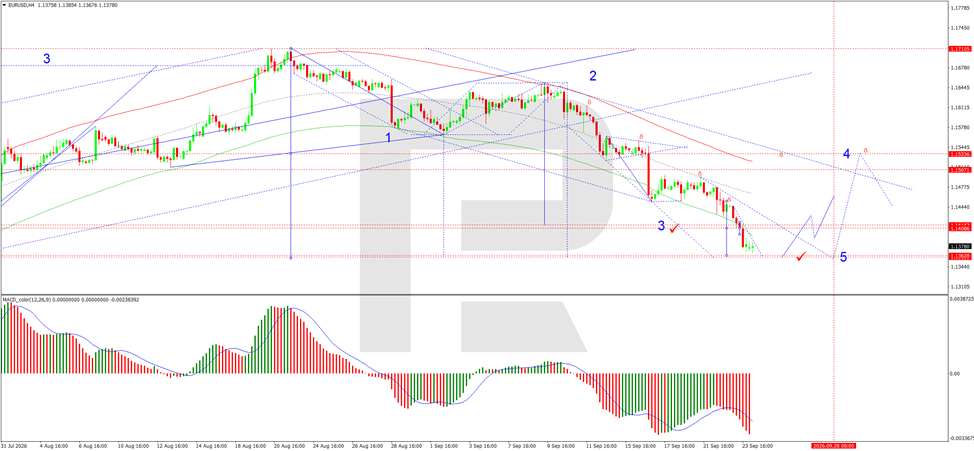
在歐元/美元 H4 圖表上,市場完成了向 1.1369 的下行走勢,隨後出現修正性反彈至 1.1392。目前,這兩個水平之間實際上正在形成一個盤整區間。
匯價有可能進一步上行至 1.1396,隨後回落至 1.1360。
MACD 指標支持短期看跌情景。其信號線仍位於零軸下方,並明確向下指示。
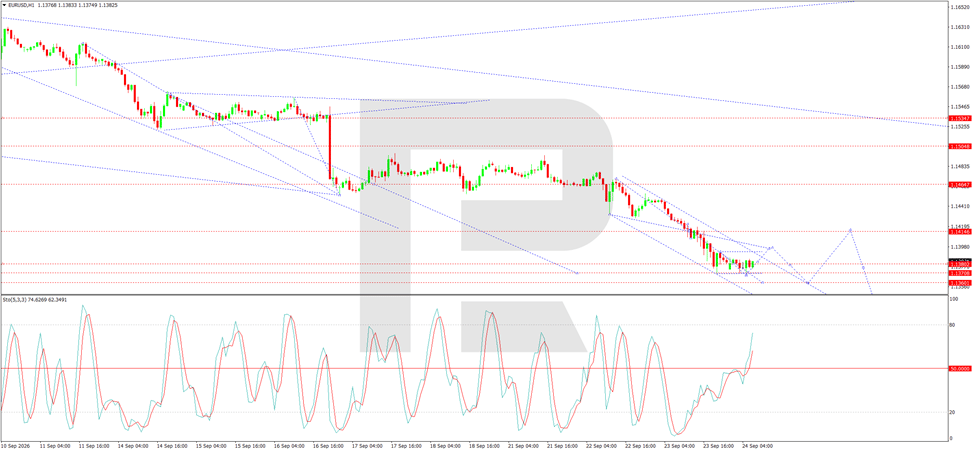
在歐元/美元 H1 圖表上,市場再次完成了向 1.1369 的下行走勢。目前,該水平上方正在形成一個盤整區間。
預計今天匯價將再次上行至 1.1396。
隨機指標支持這一短期修正性情景。其信號線仍位於 50 上方,並明確向上指向 80。
結論
由於美元繼續受益於強勁的美國經濟數據和美聯儲鷹派信號,歐元/美元已跌至兩個月低點。美國私營部門活動在 9 月份以五年多來最快的速度擴張,加劇了通膨擔憂,並將 10 月份加息的估計概率推升至約 70%。在美伊談判不確定性的背景下,居高不下的油價也進一步給通膨前景帶來壓力。
從技術角度看,歐元/美元可能出現短期修正性反彈至 1.1396。一旦這一走勢完成,H4 情景預計將重新下跌至 1.1360。短期方向將取決於即將公布的美國數據和美聯儲評論,在當前環境下,美元料將繼續受到支撐。
在您涉足外匯和股票市場之前,請務必記住,進行貨幣交易及其他投資活動本質上就是一種風險行為,且始終伴隨著相當大的風險。由於各種金融市場的波動,您不僅可能會使資金大幅增值,還可能會完全損失掉這些資金。因此,我們的客戶必須向羅博福瑞克斯公司保證,他們清楚此類風險的所有可能後果,了解所有有關投資產品的具體細節、規則和規定,包括公司事件所導致的標的資產變化。客戶明白存在影響價格、匯率和投資產品的特殊風險和特征。
編輯精選
因美聯儲收緊押注和債券市場動盪,美國收益率飆升至多年高點
受美國商業活動數據向好以及美國國債拍賣表現不佳後,市場對美國聯邦儲備委員會(Fed)進一步收緊貨幣政策的預期升溫等多重因素推動,美國國債收益率週三升至多年高位。這些水平意味著抵押貸款、信用卡或企業貸款的借貸成本將上升,最終對經濟增長構成重大壓力。
瑞郎跌至四個月新低,因瑞士央行將利率維持在0%
週四,瑞郎(CHF)回吐了此前兌美元(USD)的漲幅,並在瑞士央行(SNB)貨幣政策決定後跌至四個月新低。美元/瑞郎從盤中低點略低於 0.8530 反彈至 0.8269,創下 5 月下旬以來的最高水平。 瑞士央行如普遍預期般將基準利率維持在 0% 不變,貨幣政策聲明強調,受油價上漲推動,8 月通膨加速,並且根據其預測,通膨將在未來幾個月繼續上升,隨後於 2027 年回落。
黃金在一週低點附近掙扎,交易員等待川普與習近平會晤,同時押注聯準會升息
黃金連續第二天維持負面偏向,在歐洲時段前半段交投於4,300美元關口下方,或一週低點附近,因交易員正等待美國總統唐納德·川普與中國國家主席習近平之間的一場關鍵會晤。市場對重大宣布的預期不高,不過市場參與者將關注稀土、科技限制,以及當前美中休戰延長方面是否有任何進展。
比特幣反彈至主要成本基礎上方,多頭瞄準96,000美元阻力位
比特幣(BTC)已升破多個成本基礎,在賣壓相對溫和的情況下,近期反彈的結構得到加強。 Glassnode 週三在一份報告中表示,比特幣的最新走勢值得注意,因為這款頂級加密貨幣已重新升至約 77,000 美元的 True Market Mean 以及短期持有者(STH)成本基礎之上。True Market Mean 是二級市場中活躍交易幣種的鏈上平均購入成本。
今日外匯:澳大利亞就業報告成為焦點
週三,美元(USD)北上之勢毫無喘息之機。事實上,美元已連續第三個交易日上漲,同時觸及兩個月新高。強勁的美國數據和鷹派的美聯儲言論足以讓美元兌其通常競爭對手保持良好買盤。 美元指數(DXY)已重回 7 月下旬以來的水平,突破關鍵的 101.00 阻力位,同時美國國債收益率全線強勁走高。每週初請失業金人數將先於新屋銷售、建築許可和第二季度經常帳數據公佈。此外,美聯儲的威廉姆斯、巴金、哈馬克和保爾森也將發表講話,且都在特朗普-習近平峰會之前。