下週前瞻 – 加息押注面臨關鍵數據週
- 在地緣政治不確定性持續之際,原油仍佔據主導地位。
- 隨著焦點轉向關鍵美國數據和聯準會官員講話,美元走強。
- 如果歐元區通膨挑戰歐洲央行升息預期,歐元可能承壓。
- 日元仍承壓;澳儲行決議和中國 PMI 將推動澳元走勢。

原油和美元上漲,儘管債券收益率飆升,風險資產仍小幅走高
儘管較 9 月中旬高點明顯回落,但原油價格又一次在本週佔據主導地位,為金融市場定下基調。自 2 月下旬美伊衝突開始以來,六個月已經過去,儘管地區領導人和世界其他國家施壓,停滯不前的談判仍未取得突破。隨著冬季到來,石油和天然氣流動未能恢復可能會對全球經濟造成損害。
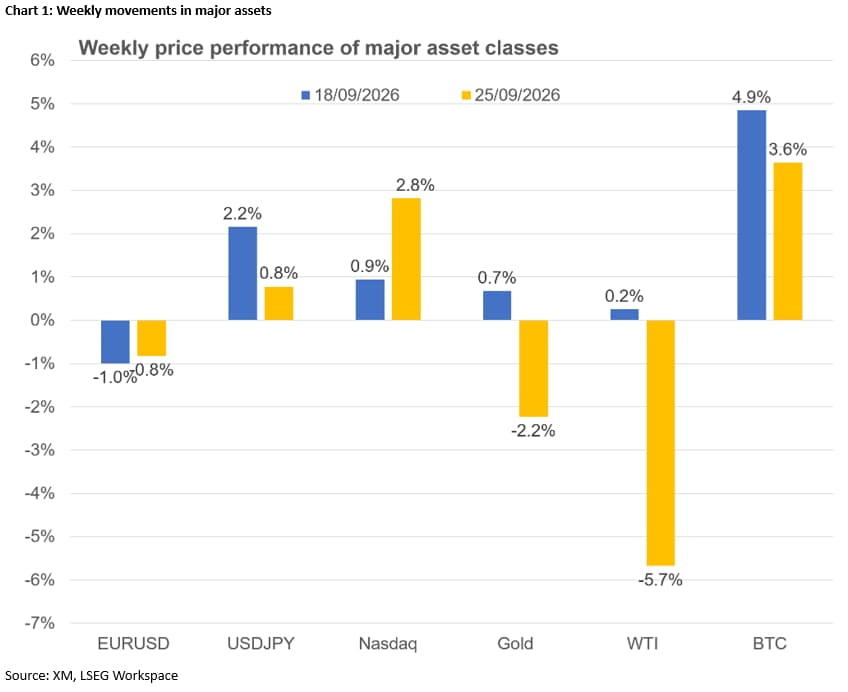
美元已成為本週價格走勢中的主要贏家。儘管存在去美元化擔憂、美國債務不斷膨脹,以及市場對特朗普總統可能再度實施一輪貿易限制的持續憂慮,但美元仍在全面錄得可觀漲幅。聯準會升息預期重新定價、債券收益率走高以及部分避險資金流入提振了美元,歐元/美元跌至兩個月新低,而美元/日元在兩週前觸及七個月低點後升至 158。
有趣的是,在風險偏好低迷之際,那斯達克 100 指數和加密貨幣卻表現強勁,錄得穩健漲幅。儘管截至 9 月,大多數股指仍處於下跌狀態,印證了本月的艱難環境,但那斯達克 100 指數正受益於人工智慧紅利,基本無視不斷上升的債券收益率。同樣,比特幣也迅速忘記了參議院未能通過《Clarity Act》法案的挫折,升至八個月新高,較 6 月低點高出約 50%。
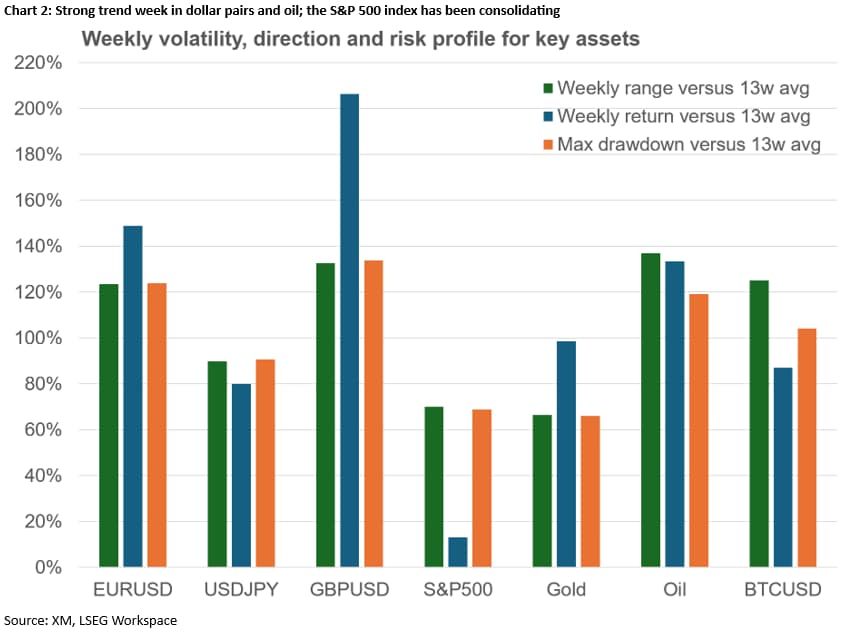
美國數據和聯準會官員講話能否驗證聯準會升息押注?
隨著投資者密切關注債券收益率以及美伊談判進展,下週的焦點將轉向密集的數據日程和頻繁的聯準會官員講話。週二的諮商會消費者信心指數、週三的 ADP 就業報告和第二季度最終 GDP 數據,以及關鍵的 8 月 PCE 數據,可能為本週剩餘時間定下基調。至關重要的是,週四的 ISM 製造業 PMI 調查和週五的非農就業數據可能成為最能引發市場波動的事件。鑑於聯準會目前對美國勞動力市場相當滿意,只有持續疲弱的一系列數據才可能推遲聯準會升息預期。
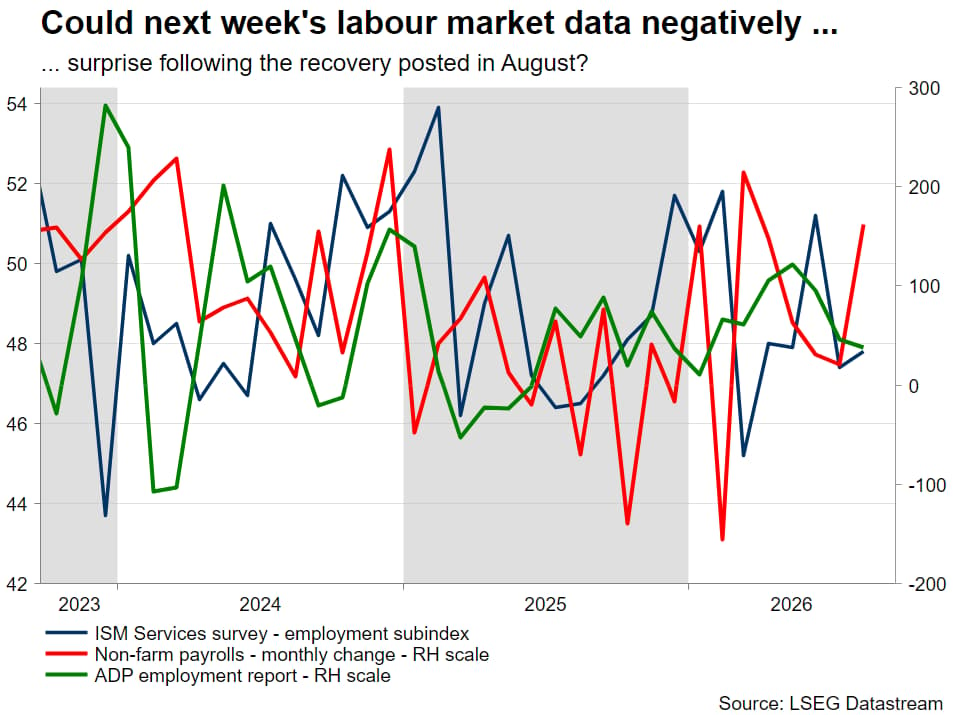
此外,在偏鷹派的聯準會會議以及點陣圖顯示年底前還將額外升息 25 個基點之後,聯準會官員講話密集來襲。由於大多數聯準會官員都站在鷹派陣營,並公開支持盡快再次採取升息行動,紐約聯儲主席威廉斯和理事巴爾承認需要更緊縮政策的言論對市場產生了影響。總體而言,大多數鴿派官員一直保持觀望。然而,如果下週的數據,尤其是週五的勞動力市場數據意外走弱,這種情況可能會改變,並給美元和股市帶來壓力。
與此同時,投資者還將為週四另一輪 10 年至 20 年期美國國債回購操作做準備——兩週前的首次操作對市場幾乎沒有影響——而週二和週三的交易時段可能會嚴重受到季度末再平衡資金流的影響。
歐元在歐洲央行預期和油價上漲之間左右為難
毫不意外,美元一直在利用歐元區的困境,尤其是政治發展正對歐元構成顯著阻力。投資者正焦急等待德國總理梅爾茨未來的消息,如果梅爾茨被替換,而下一任總理採取戰略調整,當前的基民盟/基社盟—社民黨聯合政府可能面臨風險。不過,這兩個政黨都希望避免提前大選,因為根據當前民調,他們很可能遭受慘重損失。
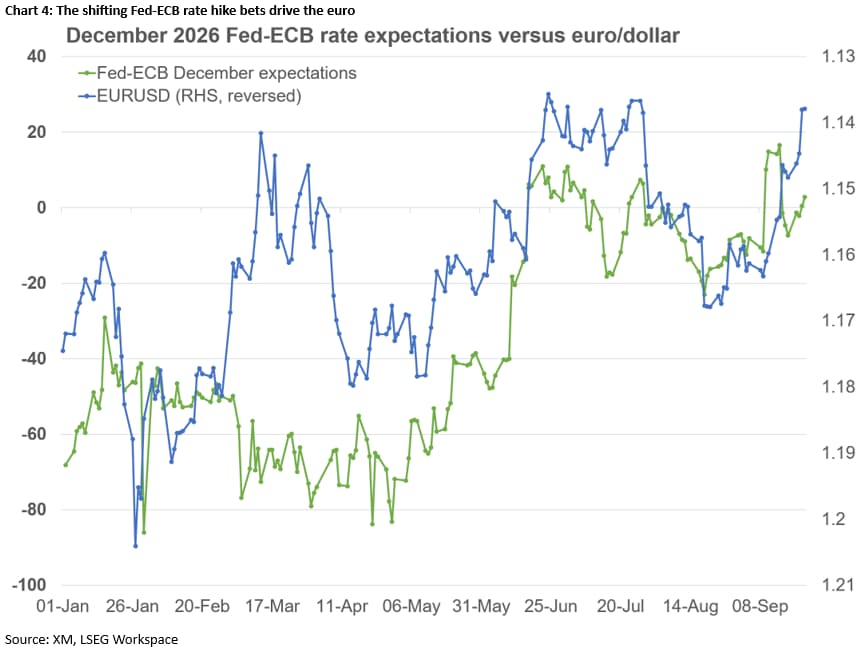
與此同時,儘管持續出現鷹派言論,甚至連歐洲央行鴿派人士也不例外,但來自歐洲央行大幅加息預期對歐元的支撐似乎已經消失。高企的能源價格、正在討論中的美國柴油禁令,以及外界認為烏克蘭-俄羅斯戰爭升級,可能削弱歐元區的增長動能,尤其是在歐洲央行行長拉加德據傳正在考慮提前離任的時期。她被視為在 2027 年中期選舉中挑戰瑪麗娜-勒龐的潛在候選人。
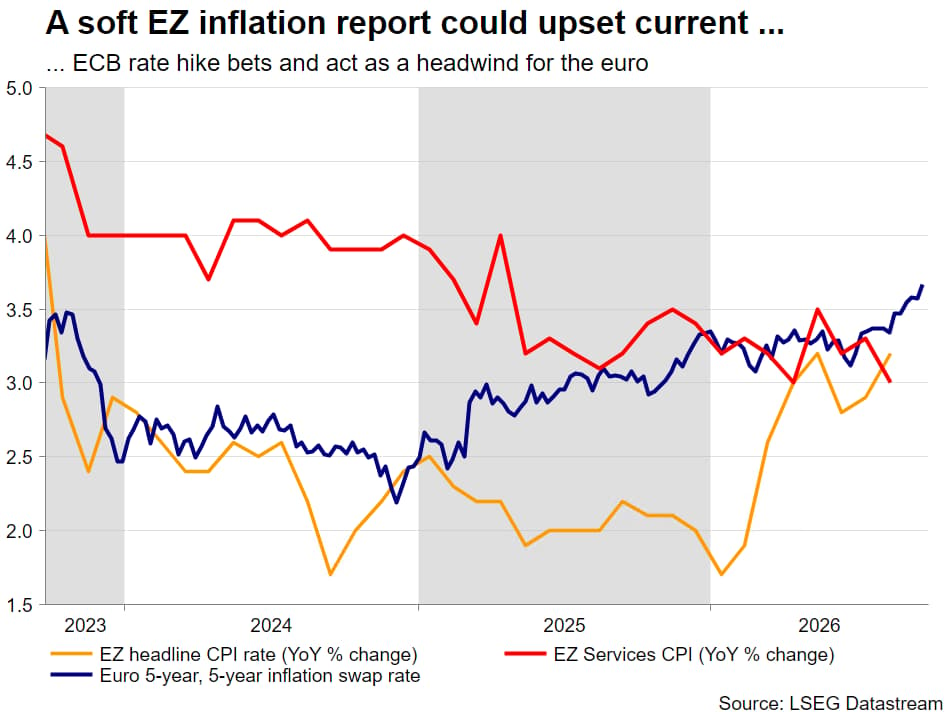
在這樣的環境下,9 月份的初步 CPI 報告將於周五公布,此前周三已公布全國初步數據。考慮到 9 月迄今油價已上漲 12%,強勁的數據結果很可能不會引起關注。然而,若出現明顯的下行意外,則可能成為市場推動因素,預期中的歐洲央行加息被重新定價並被排除在外,可能對歐元造成打擊。
日圓再次承壓
儘管美國財政部長貝森特發表了誇張言論,且日本央行近期加息——其中兩位鴿派異議者掩蓋了這一舉措——日圓仍普遍承壓。美元/日圓已升至 158 區域,其他日圓相關貨幣對也錄得類似漲幅。隨著能源成本飆升和疲軟數據削弱了市場對日本央行在繼續收緊貨幣政策立場方面決心的信心,日圓吸引力受到打擊。
隨著年底前再次加息的概率降至 80%,更強勁的數據公布以及日本央行官員的鷹派評論將成為日圓走勢的關鍵。尤其是近期日本央行會議意見摘要、季度短觀調查,以及周五公布的 9 月東京 CPI 報告,都可能扭轉市場對日圓的情緒,而干預預期的進一步累積也可能有助於日圓反彈。
澳儲行召開會議,中國準備長假期,比特幣-黃金分化
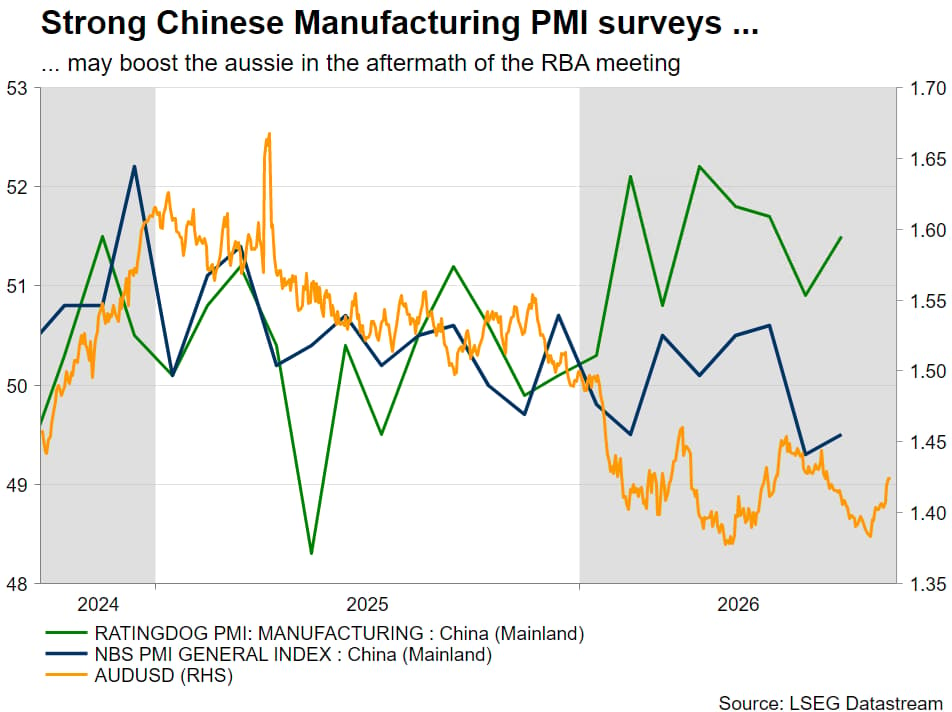
在市場早已充分預期的情況下,澳儲行預計將於周二加息,維持主要經濟體中最高的利率水平。行長布洛克一直強調通脹上行風險,關鍵問題在於澳儲行是否會意外加息 50 個基點,還是維持極度鷹派的措辭,從而暗示年底前還會再次行動。這些選擇或許有必要,以阻止澳元在對美元表現上持續落後。或者,澳元多頭也可能寄希望於一系列穩健的中國 PMI 數據,趕在為期七天的國慶長假之前公布。
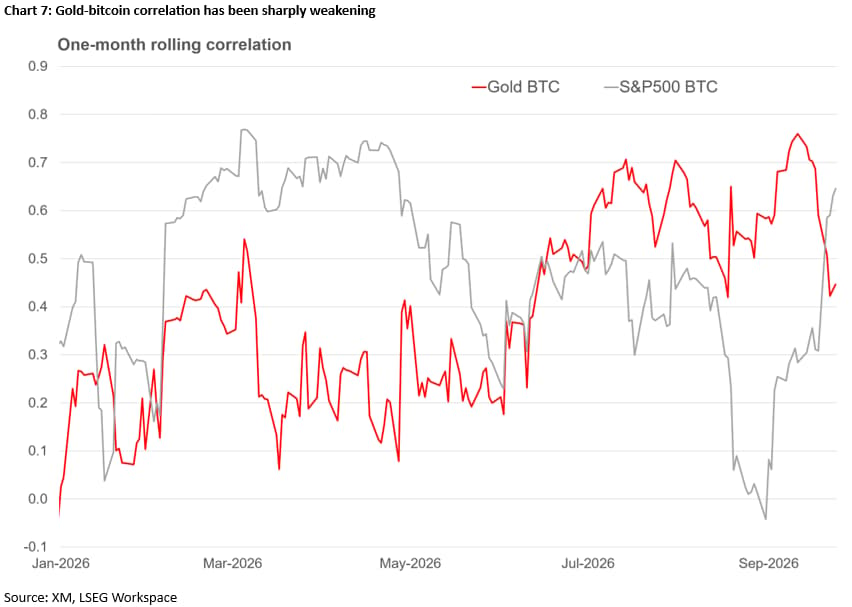
繼 8 月表現穩健之後,比特幣和黃金在 9 月出現分化,兩者一個月相關性大幅減弱。比特幣升至 87k 美元,受益於美國監管方面取得的一些進展,儘管《清晰法案》停滯不前,以及有關代幣化股票和 24/7 交易的消息。
與此同時,黃金則受到實際收益率上升和美元走強的打壓,自 8 月初以來已回吐超過一半的漲幅。從長期來看,美元前景可能看起來偏正面,但短期反轉取決於多重因素的疊加。疲弱的美國數據以及中東可能達成停火,或將逆轉當前市場動能,推動美元走弱,而這再加上風險偏好改善和收益率下降,可能有利於黃金。
作者
Achilleas joined Trading Point in November 2022. He holds a BSc in Business Economics from Middlesex University and a MSc in Mathematical Trading and Finance from Bayes Business School, City University.





