下週前瞻 – 在債券市場拋售之際,美聯儲會議紀要成為焦點
- 能源危機和飆升的債券收益率將在平靜的一週裡繼續佔據主導地位。
- 在10月加息押注下降後,市場將關注美聯儲會議紀要。
- ISM服務業PMI和美國國債拍賣也將受到關注。
- 加拿大就業、日本工資和歐洲央行會議紀要也將公布。

伊朗是主導市場主題
10月的第一個完整週以及今年最後一個季度在經濟日程方面幾乎沒有什麼聲勢浩大的開局。但即將到來的一週絕非缺乏刺激,隨著政府債券收益率因對能源危機只會惡化、並進一步推高通脹的擔憂而繼續飆升,市場神經將受到考驗。
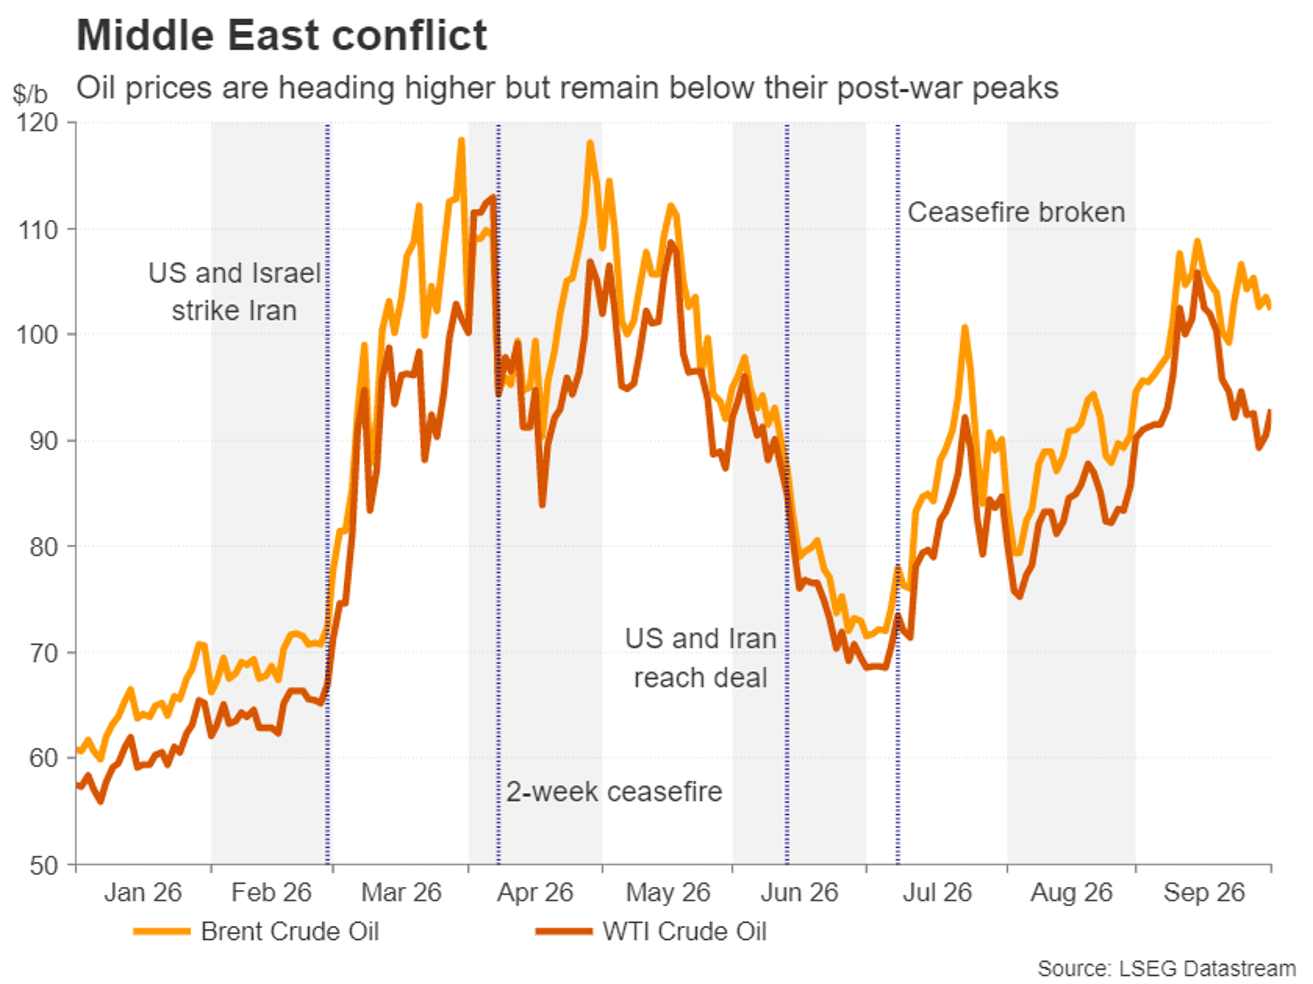
自7月8日美伊停火協議破裂以來,油價一直呈上行趨勢。是的,這一次的漲勢比戰爭爆發初期的最初飆升更為漸進,這令人稍感寬慰,而且WTI和布倫特原油期貨都沒有突破此前高點,但戰爭遲遲沒有取得任何結束進展,正讓投資者感到不安。
儘管地區調解方持續進行外交努力,但華盛頓和德黑蘭在彌合分歧方面並沒有更進一步,而且雙方似乎都無意妥協,短期內解決衝突的希望正在減弱。對於投資者而言,在各種相互矛盾的信號之下,解讀新聞標題最近變得更加棘手。
據報導,美國已就伊朗拒絕的七天停火計劃向伊朗提出反提案,同時將前往紐約參加聯合國大會的伊朗代表團驅逐出境。與此同時,特朗普總統正在發出新的威脅,警告稱"做出交易的時間快到了",否則就要"炸毀"伊朗。
油價維持高位,但未出現失控式上漲
在這一切之中,油價相對受到抑制,但更廣泛的趨勢顯然是上行的。更重要的是,從當前高位進一步上漲將給主要經濟體的家庭和企業帶來更大壓力。
唯一真正的積極進展是,海灣國家已竭盡全力確保其石油出口安全運出該地區,保持供應通道暢通。但儘管能源危機目前尚可控制,市場對前景的擔憂正在加劇,因為通脹再次抬頭。
債券市場緊張情緒加劇
對高通脹的擔憂引發了政府債券的新一輪拋售。債券市場面臨的問題在於,通脹威脅出現的時機再糟糕不過了。許多政府的支出遠超其承受能力,卻幾乎沒有採取措施來解決赤字問題,此外,科技巨頭為其人工智能投資融資而發行創紀錄債務,債券市場在央行不再積極買入之際正被大量供應淹沒。
美國10年期國債收益率在戰爭爆發前約為4.0%,9月份飆升逾50個基點,突破5.3%,創下2002年以來最高水平。英國、法國及其他歐洲國家的收益率也大幅攀升。日本收益率近期上漲相對更為穩步,但仍在刷新數十年高點。
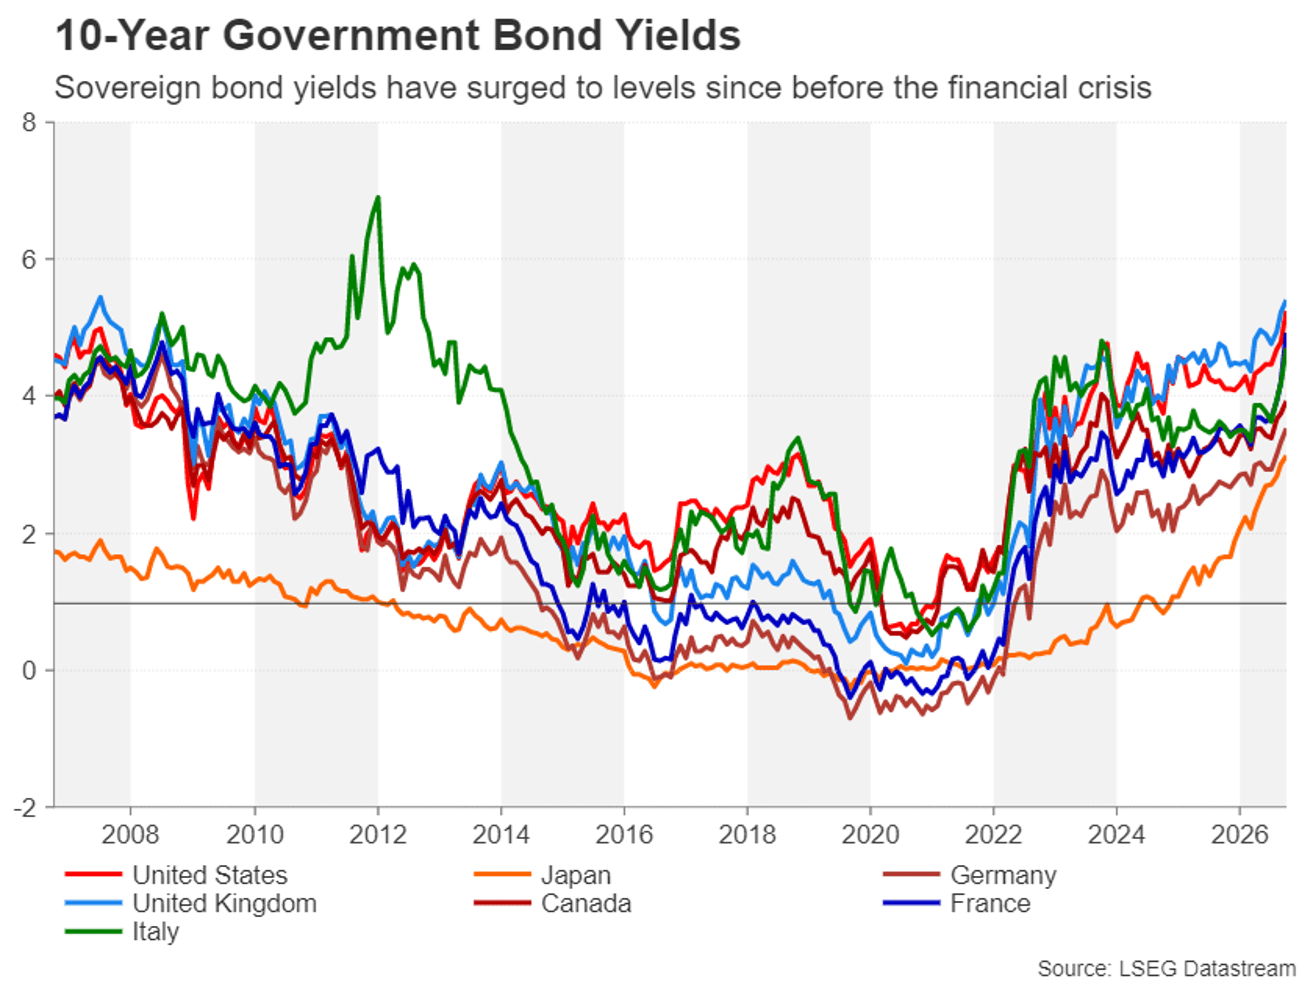
這使得債券市場極易受到債務危機衝擊,尤其是在美國、英國和日本政府本週計劃拍賣長期債務之際。因此,交易員將密切追蹤中東局勢的所有進展,因為任何升級都可能輕易引發債券市場恐慌,而停火談判取得進展則會重燃和平希望。
美元和黃金走勢相反,但股市保持平靜
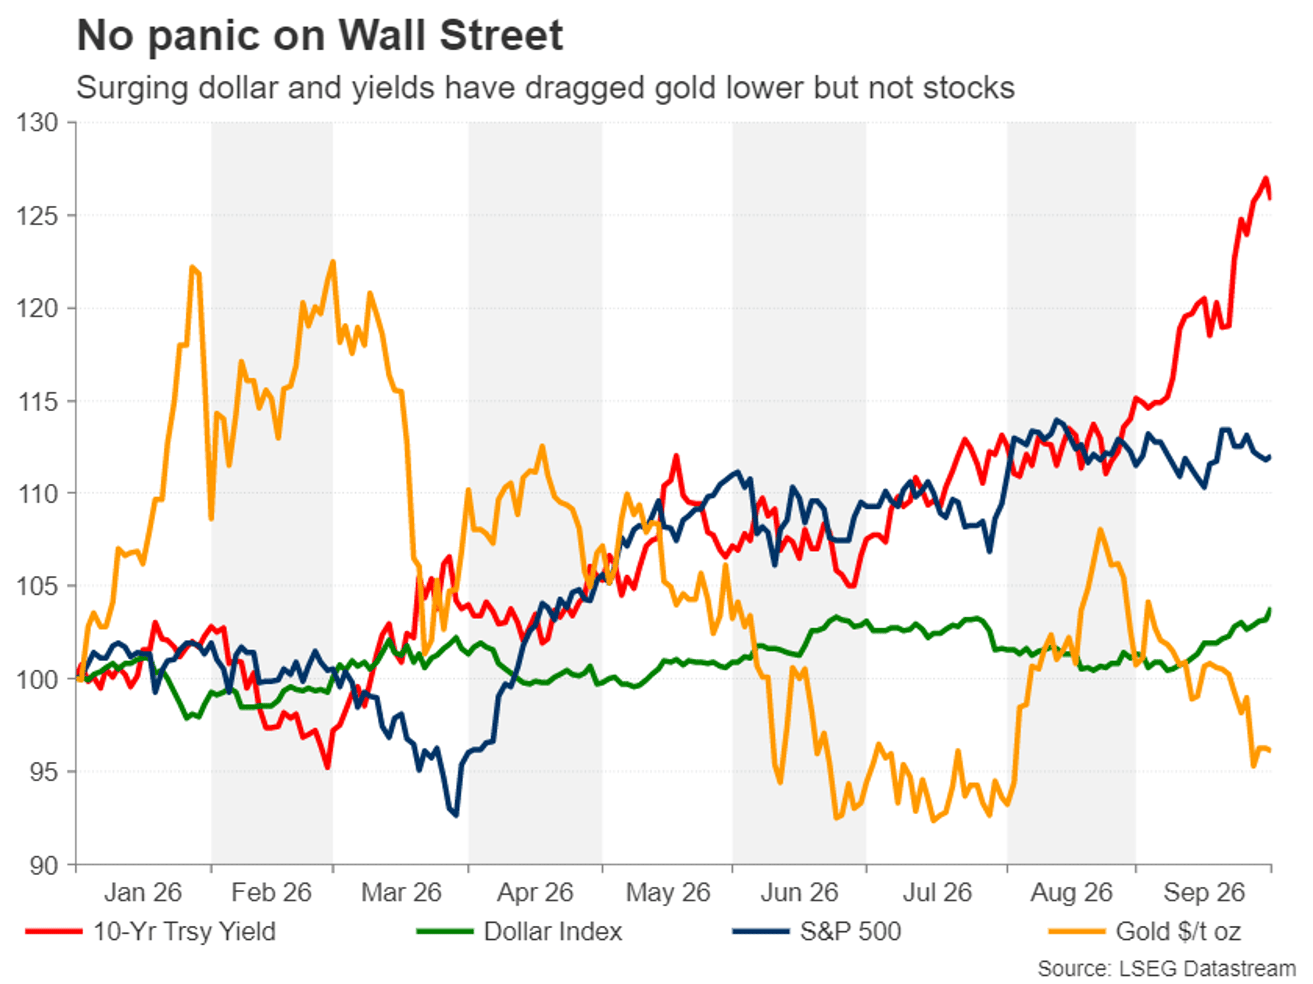
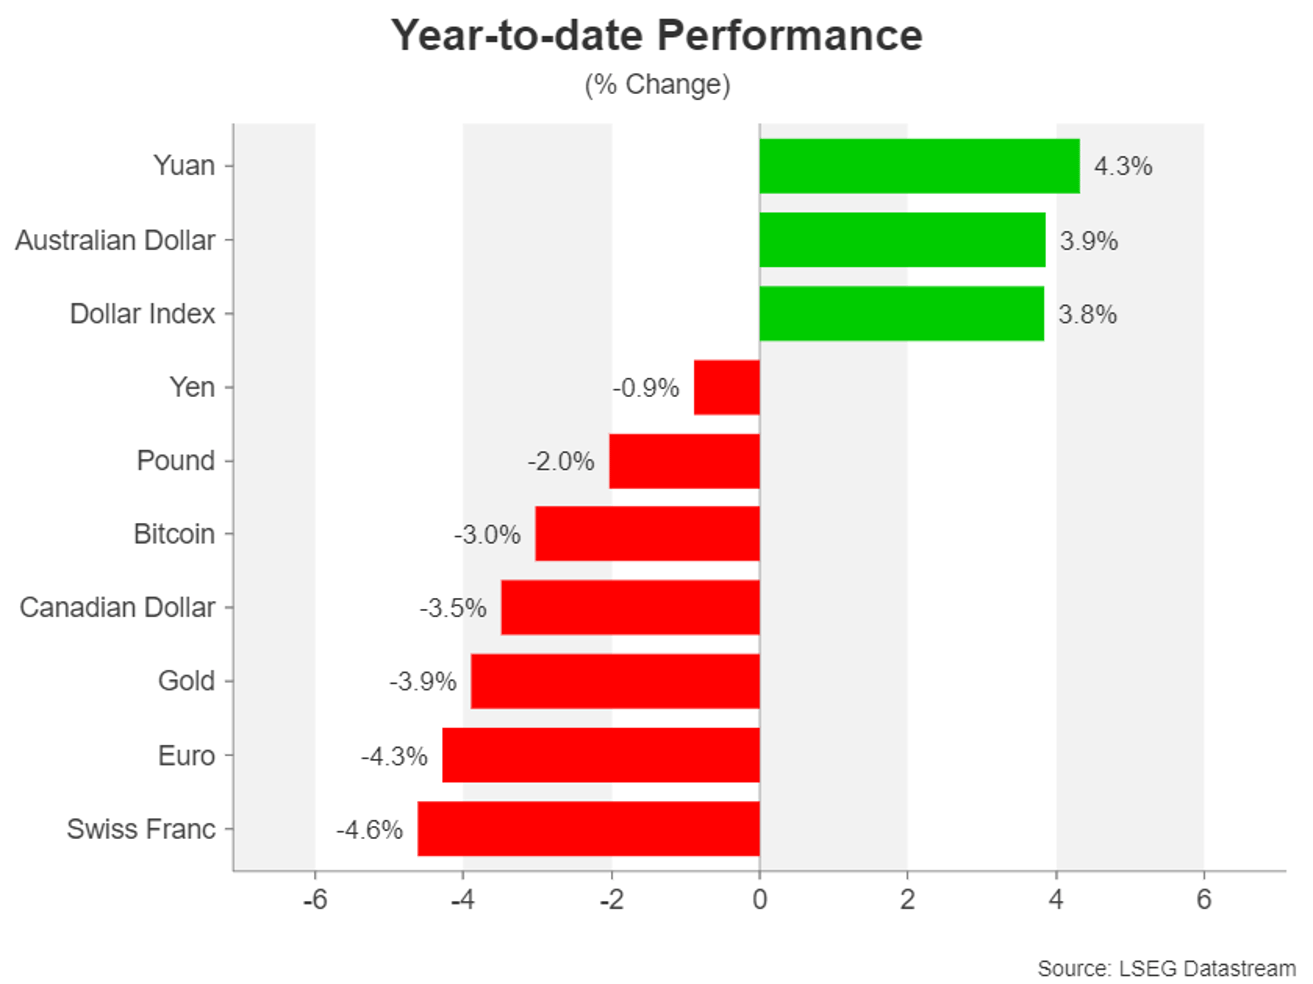
隨著全球對更高利率的預期不斷升溫,美元成為最大受益者,而黃金則遭受重創。然而,華爾街在這一切中卻出人意料地保持韌性。與人工智能相關公司的盈利飆升,目前仍未受到能源危機影響,正在支撐市場樂觀情緒。關鍵的是,隨著第三季度財報季臨近,人工智能前景繼續增強。
不過,儘管人工智能股票迄今已對借貸成本上升不以為意,但很難預測對它們最為敏感的10年期國債收益率的確切痛點在哪裡。8月份遠低於預期的PCE通脹讀數帶來了一些緩解,消除了美聯儲本月再次加息的緊迫性。
美聯儲會議紀要或提供一些方向
根據 9 月份點陣圖,大多數美聯儲官員認為到 12 月至少還會再加息 25 個基點,但 2027 年的前景則較為混亂。儘管有 8 名 FOMC 成員預計明年還會再加息一次,但其餘成員要么希望在預計 12 月加息後維持利率不變,要么希望降息。定於週三公佈的 9 月會議紀要,或許能為其他 10 名委員會成員是否會在通脹前景短期內未改善的情況下被說服加入鷹派陣營提供一些線索。
如果會議紀要的措辭比會後美聯儲講話更偏鷹派,美元很可能延續其持續一個月的連漲勢頭,而如果收益率再次飆升,股市可能面臨一些拋售壓力。
週一公佈的 9 月 ISM 服務業 PMI 也將受到關注,尤其是價格和就業分項,而密歇根大學週五公佈的 10 月初步消費者信心調查也同樣重要。若一年期和五年期通脹預期進一步上升,將加劇通脹擔憂。
鷹派的歐洲央行會議紀要能否提振歐元?
歐洲央行也將在下週公佈 9 月會議紀要,定於週四發布。自 9 月 10 日決議以來的評論整體相當鷹派。但目前市場對 10 月採取行動的預期僅為 25%。歐洲央行較早開啟了緊縮週期,因此它可以等到 12 月再決定是否第三次上調利率。
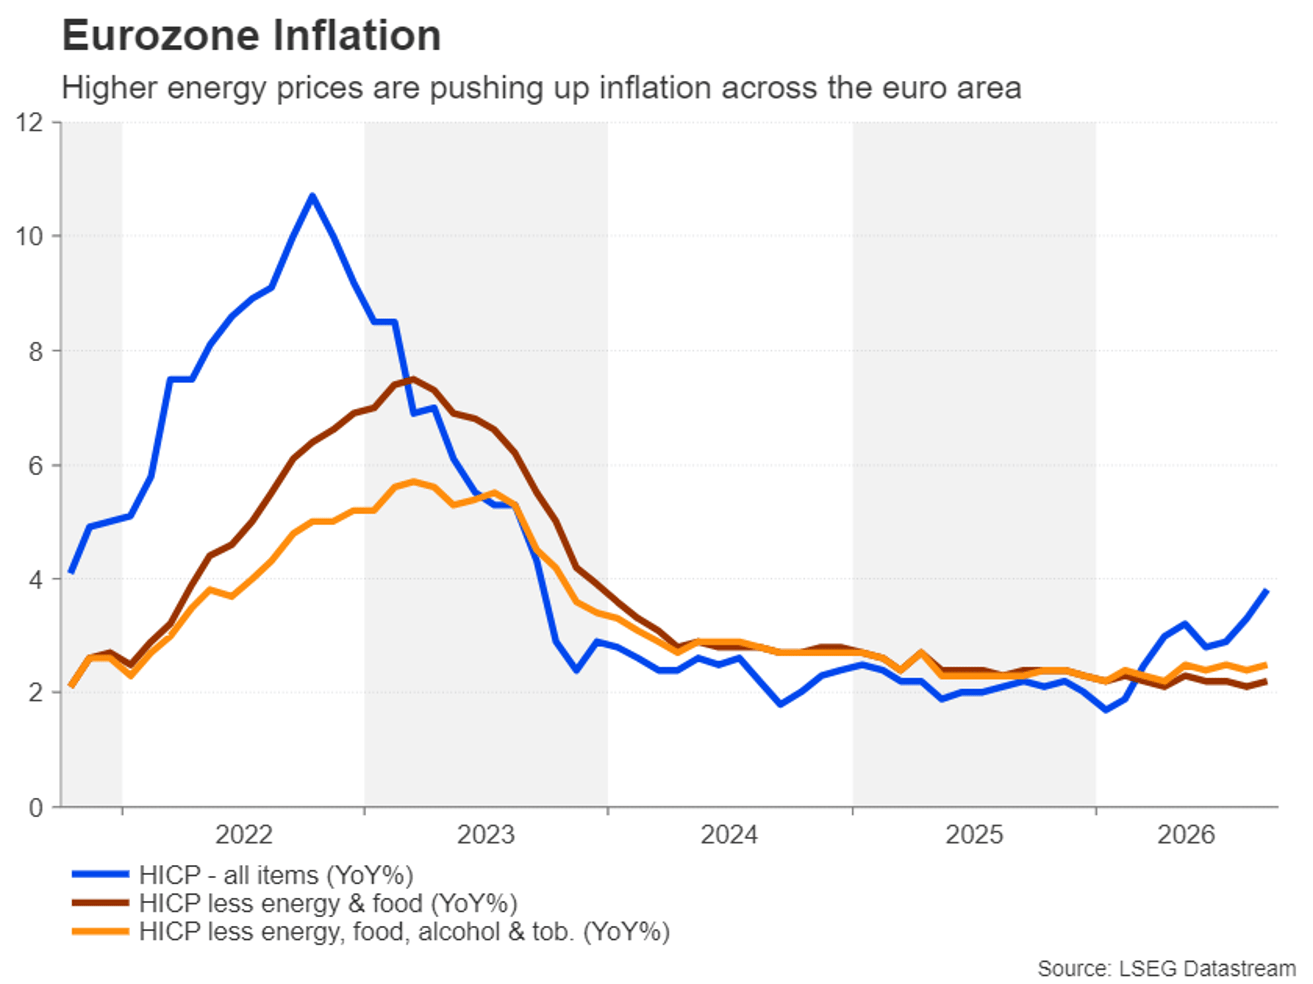
不過,隨著歐元區整體通脹率迅速逼近 4.0%,核心通脹也在緩慢上升,10 月加息並非不可能。會議紀要或許會揭示管理委員會內部對連續加息的意願有多強。
歐元兌美元已跌至 16 個月低點,若出現任何鷹派意外,歐元都可能受益。但在歐元區滯脹背景、政治擔憂以及美元走強的影響下,歐元的漲幅料將有限。
日圓再度承壓
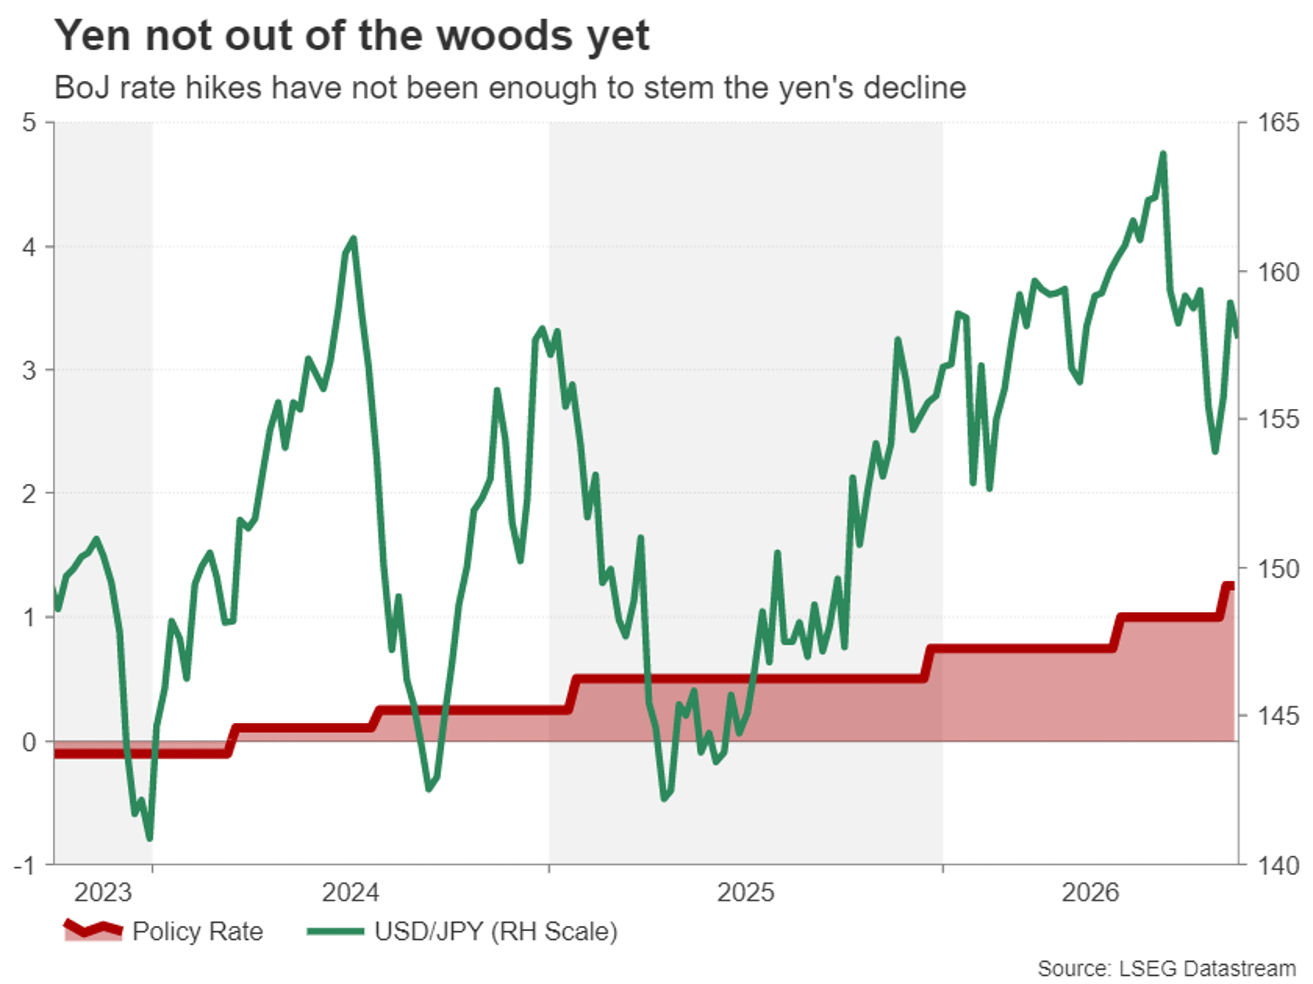
受美元全面上漲影響,日圓也承壓。儘管日本和美國官員正忙於捍衛日圓,但日本央行並未承諾加快緊縮步伐,這削弱了雙方的聯合努力。部分日本央行理事正在質疑日本經濟的強勁程度,以及潛在通脹是否已可持續地達到 2%。
週三公佈的 8 月工資增長數據以及週五公佈的家庭支出數據,如果表現不及預期,可能會進一步加劇日圓的看跌動能,並可能推動美元重新升至 159 日圓上方。
加元關注勞動力市場改善
最後,在與美國的貿易談判停滯之際,加拿大就業數據將於週五成為焦點。儘管市場擔憂貿易戰對加拿大經濟的拖累,但對加拿大央行加息的押注一直在上升。
在通脹率為 3.0% 且能源價格短期內不太可能恢復正常的情況下,投資者認為年內加息 25 個基點已被市場充分消化,而加拿大央行在 10 月採取行動的概率接近 50%。如果 9 月就業在 8 月下降後強勁反彈,這些概率可能會上升。強勁的就業數據可能為加拿大央行轉向鷹派鋪平道路,使加元在兌美元跌至一年半低點後站穩腳跟。
作者
Mr Boyadjian graduated from the London School of Economics in 1999 with a BSc in Business Mathematics and Statistics.





