 Barbara Rockefeller
Rockefeller Treasury Services, Inc.
歐元
在法國和德國收益率雙雙小幅回落後,歐元重新恢復了一些活力。我們看到 1.1305 處存在阻力,但這輪下跌異常漫長,某些意想不到的因素可能會出現,並推動真正的反彈修正。
見 240 分鐘插圖。50% 回撤位位於 1.1407。
展望
納斯達克創下新高,而 10 年期收益率在經歷陡峭上升後也處於歷史高位。這兩件事本不應同時發生。
再看一個:在沙烏地加大對胡塞武裝的打擊力度後,布倫特原油價格下跌,但冬季臨近,我們仍未獲得所需的原油和成品油。短期與長期的博弈。
高企的 PCE 數據加上糟糕的 payrolls 數據,將加息預期從一週前的 50.9% 拉低至 21.6%。今天有五位聯準會官員將發表講話。下週三 10 月 14 日將公布 CPI,情況恐怕不會好看。這是一個明顯的衝突。
債券陣營希望加息,並希望聯準會主席和財政部長更具公信力。今天的收益率反映的是對這兩種結果都不滿意。最終會怎樣?沒人知道。
債券陣營對統計花招並不買帳——這正是問題的關鍵。截止 8 月,核心 PCE 3 個月年化率為 2.05%。7 月時為 2.3%。聯準會注意到了。Warsh 也注意到了。當然,核心指標剔除了食品和能源,而這恰恰是公眾最為不滿的部分。但如果忽略已支付價格和其他一切因素,維持利率不變也並非太離譜的想法。
然後是失衡的高增長,其中一切更高的增長都與科技有關。可怕的是——人工智慧正在與美國政府爭奪長期資本,而且它並沒有放緩。見彭博的圖表。
最後是美國債務。是的,你可以通過"增長來擺脫"債務。但人工智慧能做到嗎?結論仍未明朗。如果人工智慧類似於鐵路和網際網路,那麼沿途將會留下不少"屍體",也會出現一些衰退性局部區域。美國債務為 40.62 萬億美元。我們認為,美國幾十年來一直在靠劣質債務蒙混過關。它還能繼續這樣做嗎?債券陣營說:"解決它。"以下是谷歌的 AI 關鍵數據:
- 每位美國公民承擔 121,242 美元。
- 每位納稅人承擔 290,114 美元。
- 債務與 GDP 之比為 127%。
- 每日利息成本超過 38 億美元。
預測
第 87 次,我們不得不說,全球投資者幾乎別無選擇,只能選擇美國國債市場。規模、種類、流動性等等。這意味著美元可能會對恐慌情緒出現修正,但它終將回歸。如果債務問題演變成危機,黃金也會回歸嗎。
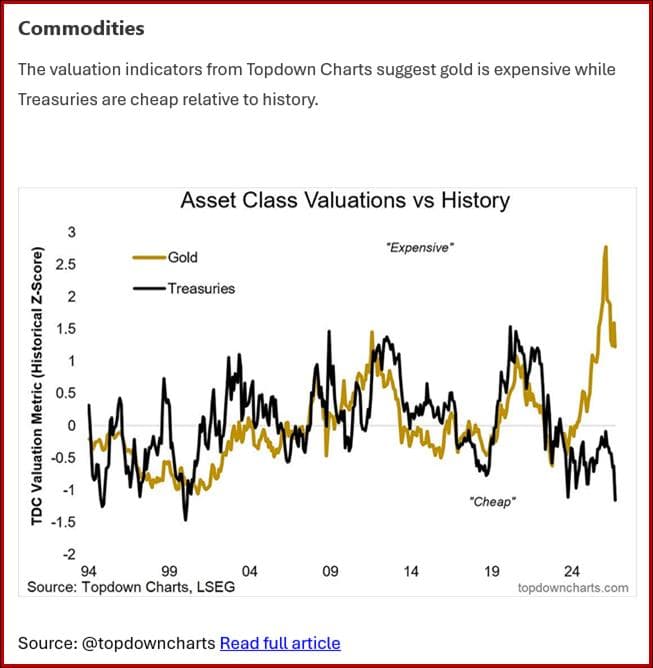
歷史是否證明了這一點?沒有。The Daily Shot 有這張圖表。從歷史上看,黃金太貴,而債券則"便宜"。忽視歷史會讓我們付出代價。
外匯簡報是一項信息服務,而非交易系統。所有的交易建議都會在下午的報告中列出。
編輯精選
歐元/美元守住反彈漲幅,接近1.1250
歐元/美元在週二下半日展開反彈,並在1.1250附近維持正值區間,從週一創下的接近1.1160的17個月低點回升。美國國債收益率的小幅回落限制了美元的漲幅,並幫助該貨幣對守住陣地。與此同時,圍繞法國財政狀況以及歐洲央行政策前景的不確定性,限制了該貨幣對的上行空間
GBP/USD 反彈至 1.3300 附近,因美元回落修正
GBP/USD在週一收於負值區間後展開反彈,並交投於1.3250上方。由於美國國債殖利率在週二回落,美元出現修正性下跌,幫助該貨幣對獲得動能。稍晚時候,投資人將密切關注聯準會政策制定者的評論

黃金自兩個月低點反彈,因美元與美國公債殖利率回落
黃金(XAU/USD)週二反彈,因美國公債殖利率回落拖累美元(USD),幫助金價在亞洲交易時段跌至兩個月低點 4,104 美元後回升。截稿時,XAU/USD 交投於 4,173 美元附近,當日上漲 0.82%
CFTC主席推動加密貨幣監管,機構就擬議規則徵求公眾意見
美國商品期貨交易委員會(CFTC)主席邁克爾-塞利格表示,在國會未能推進一項本可為數位資產建立更廣泛框架的立法後,該機構將繼續推進加密貨幣市場監管。 塞利格週一在紐約福特漢姆法學院區塊鏈監管研討會上表示,他對國會未能推出《清晰法案》感到失望。不過,他認為,CFTC 仍可在不等待新立法的情況下,為加密貨幣市場的部分領域建立聯邦監管路徑。
今日外匯:美元在中級數據發布前維持看漲立場
以下是您需要在 10 月 6 日星期二了解的內容: 美元(USD)週二早盤繼續保持韌性,美元指數在週一錄得小幅上漲後仍處於積極區域。稍晚時段,歐盟統計局(Eurostat)將公布歐元區 8 月零售銷售數據。在美國時段,加拿大和美國的貿易帳數據將成為經濟日曆的焦點。投資者還將繼續密切關注歐洲央行(ECB)和美聯儲(Fed)政策制定者在當天後半段的講話。