
中國正接近其與美國(US)貿易對抗中的一個重大战略期限。11 月 10 日,北京於 2025 年 10 月宣布的額外稀土出口限制暫停期將到期。除非中國當局另作決定,否則這些措施可能生效,從而顯著加強北京對汽車、科技、能源和國防行業所需材料的控制。
這一期限到來之際,正處於特殊的外交背景之下。在美國總統唐納德-特朗普(Donald Trump)與中國國家主席習近平(Xi Jinping)會談後,華盛頓和北京將貿易休戰延長至 2027 年 1 月 10 日。然而,中國商務部(MOFCOM)於 9 月 28 日宣布的延期並未明確提及稀土限制。
這種區別帶來了顯著的不確定性:全球兩大經濟體之間貿易緊張局勢的緩和,並不自動保證額外出口管制的暫停將繼續維持。 對北京而言,這一決定遠不止關乎礦產出口。它關係到中國維持戰略性工業優勢、從華盛頓爭取讓步,以及放緩競爭性供應鏈發展的能力。
11 月 10 日:可能重塑全球稀土貿易的期限
2025 年 10 月 9 日宣布的限制措施,標誌著中國出口管制框架的一次重大擴展。其涵蓋另外五種稀土元素,包括鉺、鈥和銪,以及其加工所需的某些設備和技術。然而,其最敏感的特徵在於域外適用範圍。
第 61 號公告規定,某些在中國境外製造、但按價值計算至少含有 0.1% 中國原產稀土材料的產品,可能需要獲得北京批准。該框架尤其涵蓋某些磁性材料、組件以及使用特定中國技術的產品。
因此,在實踐中,歐洲或美國公司可能需要遵守中國法規,才能完成某些在第三國之間進行的交易。原則上,這一條款類似於美國的限制措施,即華盛頓可對使用美國技術在海外製造的某些半導體出口實施管控。
中國實際上將獲得一種類似工具,用於管控競爭對手所依賴的戰略材料。然而,11 月 10 日並不意味著全球禁運會自動實施。如果暫停期到期且未獲延長,受影響企業面臨的將是更廣泛的許可要求,而非對所有出口的一刀切禁令。
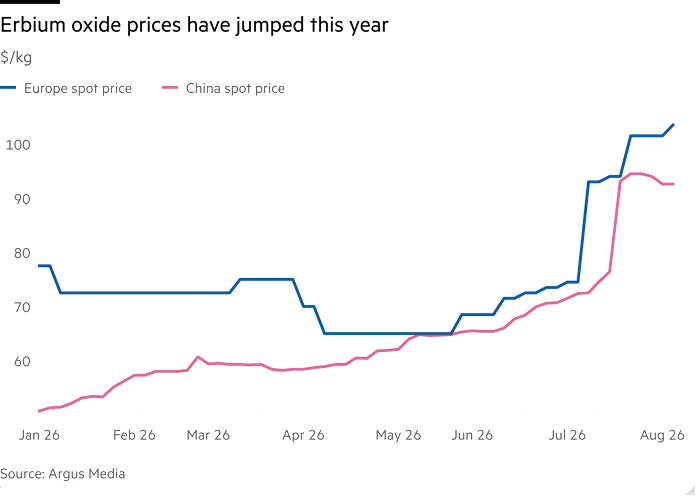
儘管如此,圍繞這一期限的不確定性已足以影響採購決策。《金融時報》刊登的一篇文章中,Argus Media 稀土定價經理 Maeve Flaherty 警告稱:"中國境內外的市場參與者都認為,鉺的出口管制可能會重新實施,從而切斷世界其他地區的鉺供應。"
據這家財經報紙 8 月報道的數據,自 6 月初以來,歐洲鉺價格已上漲 50%,這表明製造商在 11 月期限前進行了預防性採購。
中國的限制從未真正消失
2025 年 11 月的貿易休戰並不意味著北京已經放棄對戰略出口的控制。2025 年 4 月出台的限制措施仍完全有效。它們要求對七種中重稀土元素申請出口許可證,包括鏑、鋱、釤和釔,以及若干衍生產品。這些元素在製造用於電動汽車、風力渦輪機、工業機器人和軍事裝備的高性能永磁體方面發揮著關鍵作用。
據 Tech Times 引述的中國海關數據,鏑、鋱和釔的出口仍比限制措施出台前的水平低約 50%。這些措施持續實施表明,暫停 10 月份的限制並不意味著貿易完全恢復不受約束。
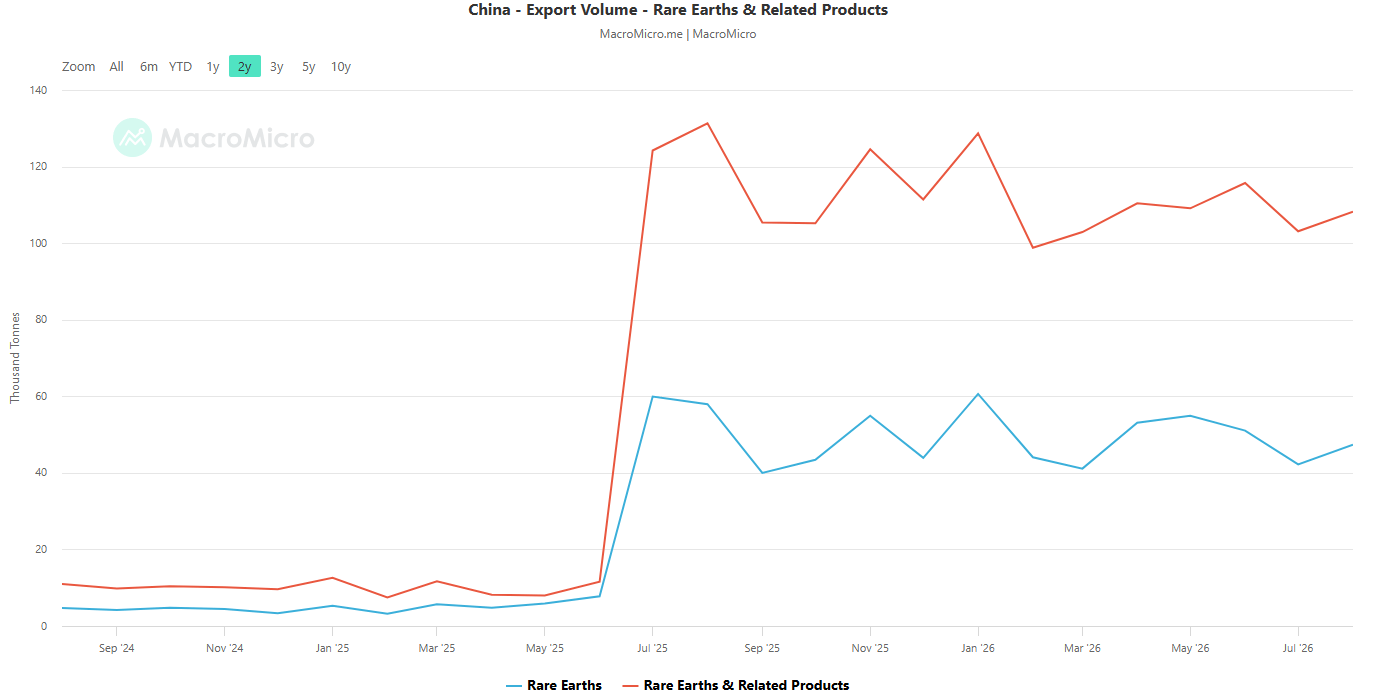
在 Mining Technology 發表的一篇分析中,EBC Financial Group 表示,現有數據"並不表明已做好準備",這裡指的是全球供應鏈獨立於中國運作的能力。
北京也繼續對某些外國公司使用有針對性的限制措施。6 月,中國當局將 MP Materials 和 USA Rare Earth 列入雙用途出口管制清單。7 月,在與歐洲對俄羅斯制裁相關的外交緊張局勢下,14 家歐洲實體也面臨類似措施。
這些決定屬於與 2025 年 10 月暫停的限制不同的框架。不過,它們表明中國保留了多種施壓工具,能夠在不中斷全部出口的情況下實施選擇性壓力。
為什麼北京最強的武器不是採礦
中國的主導地位更多依賴工業加工,而非礦產開採。根據 GlobalData 的估算,2025 年全球稀土產量約為 39 萬噸稀土氧化物當量,其中中國生產 27 萬噸,占總量的 69%。美國占全球礦山產量的 13%,澳大利亞占 7%。
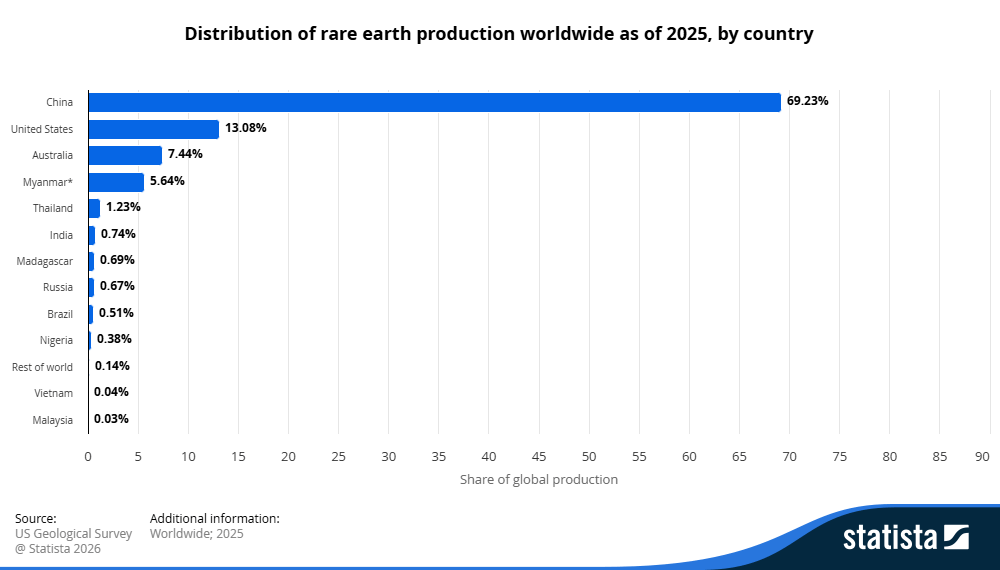
然而,這些數據只揭示了失衡的一部分。根據 GlobalData 的數據,中國占全球稀土加工量的最高可達 90%,而在某些永磁體製造環節中的主導地位甚至更強。
從開採礦石到生產適用於電動機的磁體之間,需要經過多個複雜的工業階段。這些操作需要專門設施、技術專長以及數年的工業發展。此類能力的集中,使北京不僅能夠影響可用供應量,還能影響競爭對手開發替代方案的速度。
國際能源署估計,若中國出口管制框架全面實施,可能使中國境外每年高達 6.5 萬億美元的工業產出面臨潛在中斷風險。該數字代表的是面臨風險的經濟活動價值,而非實際損失的預測。
對於汽車製造商、半導體生產商和國防企業而言,主要風險不僅限於價格上漲,還包括潛在的交付延遲、生產停擺以及尋找替代供應商的困難。
北京真正要決定的是什麼:11 月 10 日的三種情景
正如 Mining Technology 報道的 EBC Financial Group 分析所指出的,截止日期前正在浮現三種主要情景。
情景 1:延長暫停並維持貿易休戰
中國可能會延長額外限制措施的暫停期,甚至可能延長至 2027 年 1 月 10 日,以與其同華盛頓的貿易休戰時間表保持一致。此舉將維持相對貿易穩定,並避免另一輪升級,而這也可能損害中國企業。
延長期限並不意味著結構性緊張關係會消失。相反,這將使兩國在繼續談判的同時,維持各自降低依賴的策略。
情景 2:恢復選擇性管制並最大化籌碼
北京也可能重新啟動某些限制,同時保留面向較不敏感民用用途的出口。這種做法將使中國能夠針對特定公司、技術或最終用戶,尤其是國防、航空航天和先進技術領域。
這將帶來重大的戰略優勢:在維持出口收入的同時,對最敏感的外國行業施加壓力。
中國還可能優先限制加工設備和技術,而不是礦物本身。北京可以繼續向外國製造商出售材料,同時限制其建立獨立生產鏈的能力。
因此,選擇性許可制度將提供持久控制,而不一定引發廣泛的貿易中斷。
情景 3:恢復 2025 年 10 月的全部限制措施
最具對抗性的情景將是全面恢復 2025 年 10 月宣布的措施,包括其域外條款。這樣的決定將顯著增加使用中國原產材料或某些中國技術的國際公司的合規義務。
這也可能加速預防性採購,支撐受影響稀土元素的價格,並提高通過獨立於中國的供應鏈採購材料所支付的溢價。
然而,這一策略對北京而言也會付出代價。過於激進的限制可能會加速西方對競爭性產能的投資,同時鼓勵技術替代和回收。因此,中國政府必須權衡貿易施壓的即時收益與維護其長期工業影響力之間的關係。
美國正在投入數十億美元,但時間所剩無幾
華盛頓正試圖通過向有能力建立國內供應鏈的公司提供財政支持,來降低對中國的依賴。MP Materials 在美國擴大其分離和磁體製造業務,並獲得美國國防部支持。其位於德克薩斯州的 10X 工業項目預計將幫助其總磁體產能提升至每年約 10,000 噸,運營計劃於 2028 年啟動。USA Rare Earth 也在發展其製造能力,而 Energy Fuels 正在努力擴大其在猶他州的加工設施
在美國以外,Lynas Rare Earths 是領先的替代生產商之一,並在馬來西亞運營分離設施。歐洲也有多個項目正在尋求發展精煉和磁體生產能力。
然而,僅靠投資並不足以迅速消除這些依賴。歐盟安全研究所指出,"即便是令人印象深刻、由國家主導的美國和日本多元化行動,也無法在 2035 年之前解決關鍵材料依賴問題。"
這一挑戰尤其涉及掌握工業流程、確保專業工程師的可用性,以及獲得製造商對新材料的認證。彭博行業研究的預測說明了這一困難。儘管預計 2024 年至 2030 年間中國以外的鏷釹產量將增長 4.4 倍,但該研究機構仍預計,到 2030 年全球供應缺口將達到 36%,而同期年需求增速約為 7%。
另一項美國監管期限進一步加劇了這些工業限制。從 2027 年 1 月 1 日起,針對美國軍方合同下供應的某些磁體所使用稀土材料來源的進一步限制將按計劃生效。
因此,美國製造商面臨兩條不同的時間線:11 月中國出口管制可能收緊,以及 1 月更嚴格的國內採購要求。
真正的問題是中國還能維持優勢多久
11 月 10 日的截止日期,首先是對中國經濟戰略的一次考驗。北京目前擁有相當大的優勢,這一優勢是在數十年對精煉、冶金和磁體製造的投資基礎上建立起來的。
然而,這種優勢並不一定是永久的。每一項新的限制都會促使美國、歐洲及其夥伴為替代產能提供資金,即便這些替代方案仍然更昂貴。
延長暫停將使中國在不放棄控制機制的情況下維持其商業地位。選擇性恢復限制將增強其施加定向壓力的能力。全面恢復措施將提供更大的短期籌碼,但可能加速國際多元化。
對市場而言,問題不僅僅在於 11 月 10 日的決定本身。真正的問題是,北京是選擇最大化其即時談判力量,還是盡可能長時間維持其貿易夥伴的工業依賴。
無論其決定如何,加工能力的集中意味著中國仍然對全球供應鏈擁有重大影響力。11 月 10 日可能會改變稀土貿易規則。然而,僅憑這一點,並不會改變賦予北京力量的工業格局。
本頁面資訊包含前瞻性陳述,涉及風險和不確定性。本頁所介紹的市場和工具僅供參考,不應以任何方式被視為購買或出售這些資產的建議。在做任何投資決定之前,你都應該做充分的調查。FXStreet不以任何方式保證該資訊沒有錯誤、錯誤或重大錯報。它也不保證這些資料是及時的。在公開市場投資涉及很大的風險,包括損失全部或部分投資,以及精神上的痛苦。所有與投資有關的風險、損失和成本,包括本金的全部損失,均由您負責。本文僅代表作者個人觀點,並不代表FXStreet或其廣告商的官方政策或立場。作者不對本頁連結的資訊負責。
如果文章正文中沒有明確提到,在撰寫本文時,作者在本文中提到的任何股票中都沒有頭寸,也沒有與文中提到的任何公司有業務關係。除了FXStreet,作者沒有收到撰寫這篇文章的報酬。
FXStreet和作者不提供個性化的建議。作者對該資訊的準確性、完整性或適用性不作任何陳述。FXStreet和作者將不承擔任何錯誤,遺漏或任何損失,傷害或損害由此資訊及其顯示或使用引起的。錯誤和遺漏除外。本文作者和FXStreet並非註冊投資顧問,本文內容無意提供任何投資建議。
編輯精選
今日外匯:美國通膨數據引發的美元漲幅被抹去,因債券收益率下滑
以下是你需要了解的 10 月 15 日星期四的情况: 由於美國國債收益率大幅下跌,美元(USD)周四仍承受賣壓,並回吐了在火熱通脹數據公布後錄得的漲幅。稍晚時候,美國經濟日曆將公布每週初請失業金人數數據,以及 9 月生產者價格指數(PPI)和零售銷售數據。
澳元延續疲弱就業數據引發的跌勢;儘管美元走弱,仍觸及一週低點
週四,澳元/美元在澳洲就業數據令人失望後遭遇大幅拋售,進一步從前一日觸及的 0.7000 心理關口上方,或兩週高點回落。現貨價格在歐洲早盤時段延續盤中跌勢,並進一步跌破 0.6900 中段,在過去一小時觸及一週低點。 澳洲統計局(ABS)報告稱,9 月份就業人數減少 39.3K,逆轉了上月增加 39.5K 的局面,並大幅不及增加 20K 的預期。

黃金在美元疲弱下守住4,150美元下方漲幅;多頭似乎在聯準會升息押注下猶豫不決
黃金在歐洲早盤時段因美元普遍走弱而勉力維持溫和的盤中漲幅,扭轉了週三創下的一週低點後連續三日的跌勢。市場對美國火熱通膨數據的初步激烈反應迅速消退,因市場預期聯準會可能不會急於立即升息。這導致美國債券殖利率進一步下滑,促使部分美元延續獲利了結,並支撐這種不孳息的貴金屬
比特幣因火熱CPI下跌:為何80,000支撐位至關重要
據 Glassnode 稱,比特幣(BTC)最關鍵的觀察水平接近 80,000 美元,因為 9 月份火熱的通膨數據正給加密市場帶來壓力。 在 9 月消費者物價指數(CPI)公布後的幾分鐘內,這種市值最大的加密貨幣便出現下跌。數據顯示,整體通膨年率上升 3.7%,高於 3.6% 的預期。剔除食品和能源價格的核心通膨為 2.6%。
今日外匯:美國通膨數據引發的美元漲幅被抹去,因債券收益率下滑
以下是你需要了解的 10 月 15 日星期四的情况: 由於美國國債收益率大幅下跌,美元(USD)周四仍承受賣壓,並回吐了在火熱通脹數據公布後錄得的漲幅。稍晚時候,美國經濟日曆將公布每週初請失業金人數數據,以及 9 月生產者價格指數(PPI)和零售銷售數據。