
儘管接連遭遇衝擊,增長在第三季度似乎仍保持韌性(見我們的分析),正如其在 2025 年和 2026 年上半年所表現的那樣。中東衝突持續時間更長,已使通脹更具黏性;許多國家的乾旱進一步惡化,利率也進一步上升——短端方面,歐洲央行和美聯儲都在 9 月上調了政策利率,長端的升幅甚至更大。
不過,我們的即時預測顯示,大多數發達經濟體的增長正在放緩但並未失速。預計 10 月 29 日公布的美國 GDP 數據,以及 10 月 30 日公布的歐元區及其成員國 GDP 數據,將予以確認。在歐元區,增長動能看起來保持穩定(不包括愛爾蘭,其 GDP 波動較大)。在德國,自 2025 年第四季度以來增長一直未曾中斷,而法國在上半年停滯後,可能已重回增長軌道。在美國,根據 GDP Now,增長可能已經加快,仍由人工智慧驅動,但越來越多地也受到其他行業的推動。
歐元區:表面之下的韌性
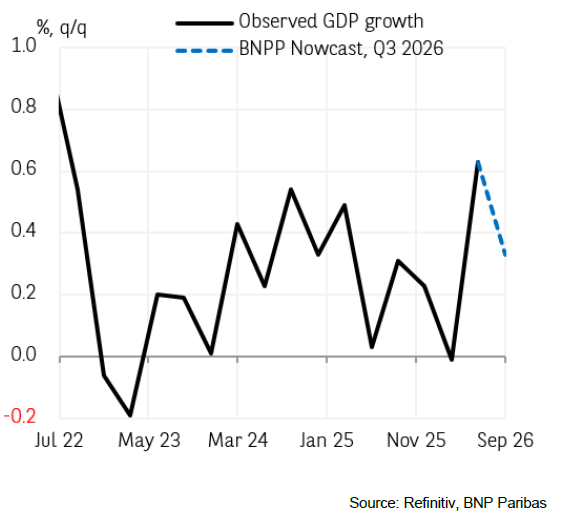
我們的即時預測顯示,增長將放緩至季環比 0.3%,不過剔除愛爾蘭後增速保持穩定(愛爾蘭 GDP 波動較大,並顯著推高了第二季度數據)。剔除愛爾蘭後,增長應維持在下半年平均水平,這表明該地區內在韌性依然存在。此外,增長動能已擴散至越來越多的行業(見我們的分析)。儘管工業生產在夏季停滯不前,服務業仍保持強勁。服務業 PMI 在第三季度大幅反彈,並穩穩處於擴張區間(9 月為 53.0)。與就業相關的調查數據改善(PMI 和歐盟委員會調查)以及穩定的失業率(8 月為 6.4%)暗示第三季度招聘可能增加——這將支撐家庭消費,部分抵消持續通脹帶來的購買力損失。企業投資則受到強勁的新投資貸款支撐(8 月年率 8.7%,12 個月累計)。
法國:儘管如此,仍在增長
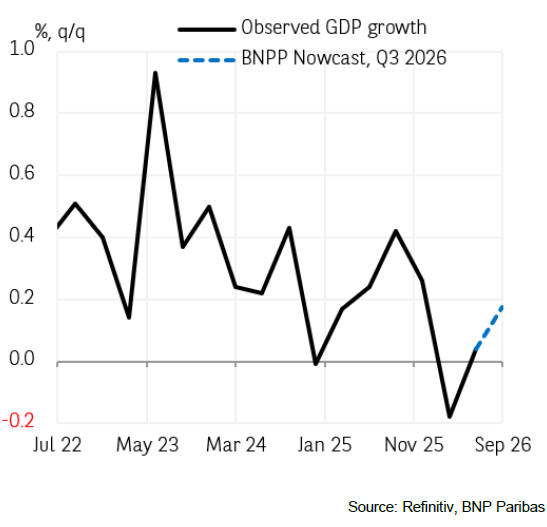
根據我們的即時預測,接連不斷的衝擊似乎並未阻止法國在第三季度重回增長,季環比為 0.2%。 上半年活動停滯主要由一次性因素造成。第三季度,乾旱進一步惡化,工業生產依然低迷。不過,市場服務業產出在 7 月和 8 月反彈,尤其是商業服務、餐飲、數位和房地產領域。後者表明,在上半年疲弱之後,住宅投資正在恢復。企業投資也可能隨之回升,這體現在強勁的信貸流動和與人工智慧相關的投資上。家庭消費則可能因電動汽車銷量上升而略有改善。
德國:增長依然穩健
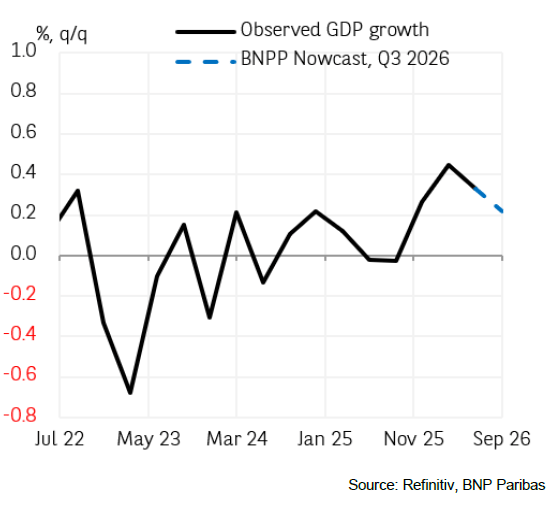
上半年活動的反彈正在放緩,但仍在繼續。我們的即時預測顯示,第三季度將連續第四個季度實現增長,季環比增幅為 0.2%(此前第四季度為 0.3%,2026 年第一季度為 0.4%,第二季度為 0.3%)。根據 9 月份 PMI 調查,製造業活動略有放緩(53.9,較上月下降 0.4)。政府支出仍將對增長形成支撐,國防和基礎設施支出正在獲得動能。基礎設施支出繼續支撐公共工程活動,該指標在 8 月升至 2021 年 11 月以來的最高水平(3 個月/3 個月為 2.5%)。出口(1 月至 8 月同比增長 4.4%)仍是主要增長引擎,受向歐洲轉向(7.2%)的推動。
美國:通脹未能阻擋擴張
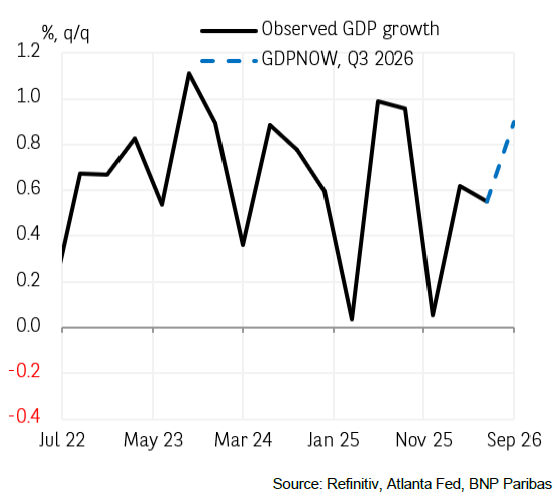
第三季度增長可能已加快。亞特蘭大聯儲的 GDPNow 指向 3.5% 的年化增長率(AR),接近我們自身預測的 3.7%(非年化為 0.9%),高於第二季度的 2.2%。國內需求仍是增長引擎。消費正在消化通脹回升的影響,而由人工智慧驅動的資本支出週期依然強勁——零售銷售和非國防資本品訂單(不含飛機)便體現了這一點。因此,私人國內購買者最終銷售額[1]的增長應再次錄得超過 4% AR。相比之下,外部貿易應繼續拖累增長,這反映出與人工智慧相關的進口需求。調查數據表明,動能既穩健又廣泛。ISM 指數一直穩居增長區間(製造業和服務業季度平均均為 54.9)。與此同時,這些數據也凸顯出持續存在的價格和供應鏈壓力。
編輯精選
白銀價格預測:隨著50美元成為焦點,看跌壓力加大
週五,白銀(XAG/USD)跌至新的年度低點,此前週四暴跌 5.8%,原因是市場對人工智慧相關投資的擔憂拖累了股市,但未能激發對白銀的避險需求,因為投資者更青睞政府債券。一些交易員也可能在拋售貴金屬,以彌補股票損失。發稿時,白銀交投於 53.89 美元附近,正邁向連續第二週下跌。
黃金觸及 4000 美元:為何 3600 美元可能成為下一關鍵位
黃金在跌破其日線趨勢帶後正測試 4,000 美元。如果該支撐失守,3,920 美元將是首個下行目標。若進一步跌破,3,600 美元可能提供下一次有意義的反彈。 眼前的阻力位是 4,100 美元,接近 20 日指數移動均線(EMA)。該圖表使用圍繞該 EMA 的一個標準差布林帶區間來定義趨勢帶。

在聯準會升息押注與美元走強壓制上行之際,黃金守在4,000美元上方/三個月低點
黃金難以延續自4,000美元心理關口下方,或本週五稍早創下的三個月低點,所展開的溫和反彈,並在歐洲時段前半段維持看跌基調。聯準會官員近期釋出訊號,表示目前沒有急於升息的必要。然而,交易員仍在押注美國央行於12月政策會議上再次提高借貸成本的機率約為80%
比特幣周度預測:BTC延續回調,ETF資金流入與避險情緒相衝突
比特幣(BTC)週五仍承壓,交投於 81800 美元附近,本週迄今錄得溫和跌幅。儘管小幅回落,機構需求出現回暖跡象,現貨交易所交易基金(ETF)截至週四錄得 4.4267 億美元淨流入。 與此同時,交易員仍應保持謹慎,因為中東緊張局勢升級、油價上漲,以及對通膨和 AI 支出的擔憂打壓風險偏好,限制了加密貨幣之王的反彈。
未來一週 – 央行和財報盛宴可能攪動市場
在 9 月加入加息行列後,美聯儲似乎將在 10 月維持利率不變,等待評估更多數據後再決定是否再次加息。雖然這對央行來說並不罕見,但這在某種程度上與美聯儲主席 Kevin Warsh 關於數據依賴和零前瞻指引的新口號相矛盾。 在大肆強調市場應完全由數據而非美聯儲的評論來引導,而政策制定者又應反過來受市場預期引導的重要性之後,Warsh 在 CPI 和 PPI 衝擊後轉而讓其得力助手 John Williams 引導市場預期朝相反方向發展。