
美元/日圓週三在160.25附近盤整,徘徊在7月下旬以來的最高水平附近。隨著全球債券拋售加劇,日圓承壓加重,日本10年期國債收益率自1996年以來首次升至3%——這提高了日本巨額國債的償債成本,並加劇了對財政可持續性的擔憂。
首相高市早苗的大規模投資計劃又增添了一層不確定性。市場擔心,激進的財政政策可能會進一步複雜化債務狀況,即便市場對日本央行加息的預期持續升溫,也會限制對日圓的支撐。
來自美國方面的壓力也在增加。美國財政部長斯科特·貝森特支持採取更有力的措施應對日圓疲軟,這實際上強化了最早在9月加息的預期。然而,即便日本央行進一步收緊政策,也尚未改變更廣泛的局面。日本借貸成本仍顯著低於美國和其他主要經濟體,這意味著套息交易繼續拖累日圓。
與此同時,隨著美伊緊張局勢升級,以及受油價上漲帶來的通脹風險推動,市場對美聯儲加息的預期升溫,美元正從避險需求中獲得支撐。這使得美元/日圓的基本面背景保持中性偏正面。
與此同時,在周五非農就業報告公布前,市場參與者可能會避免對進一步上漲作出更激進的押注。
技術分析
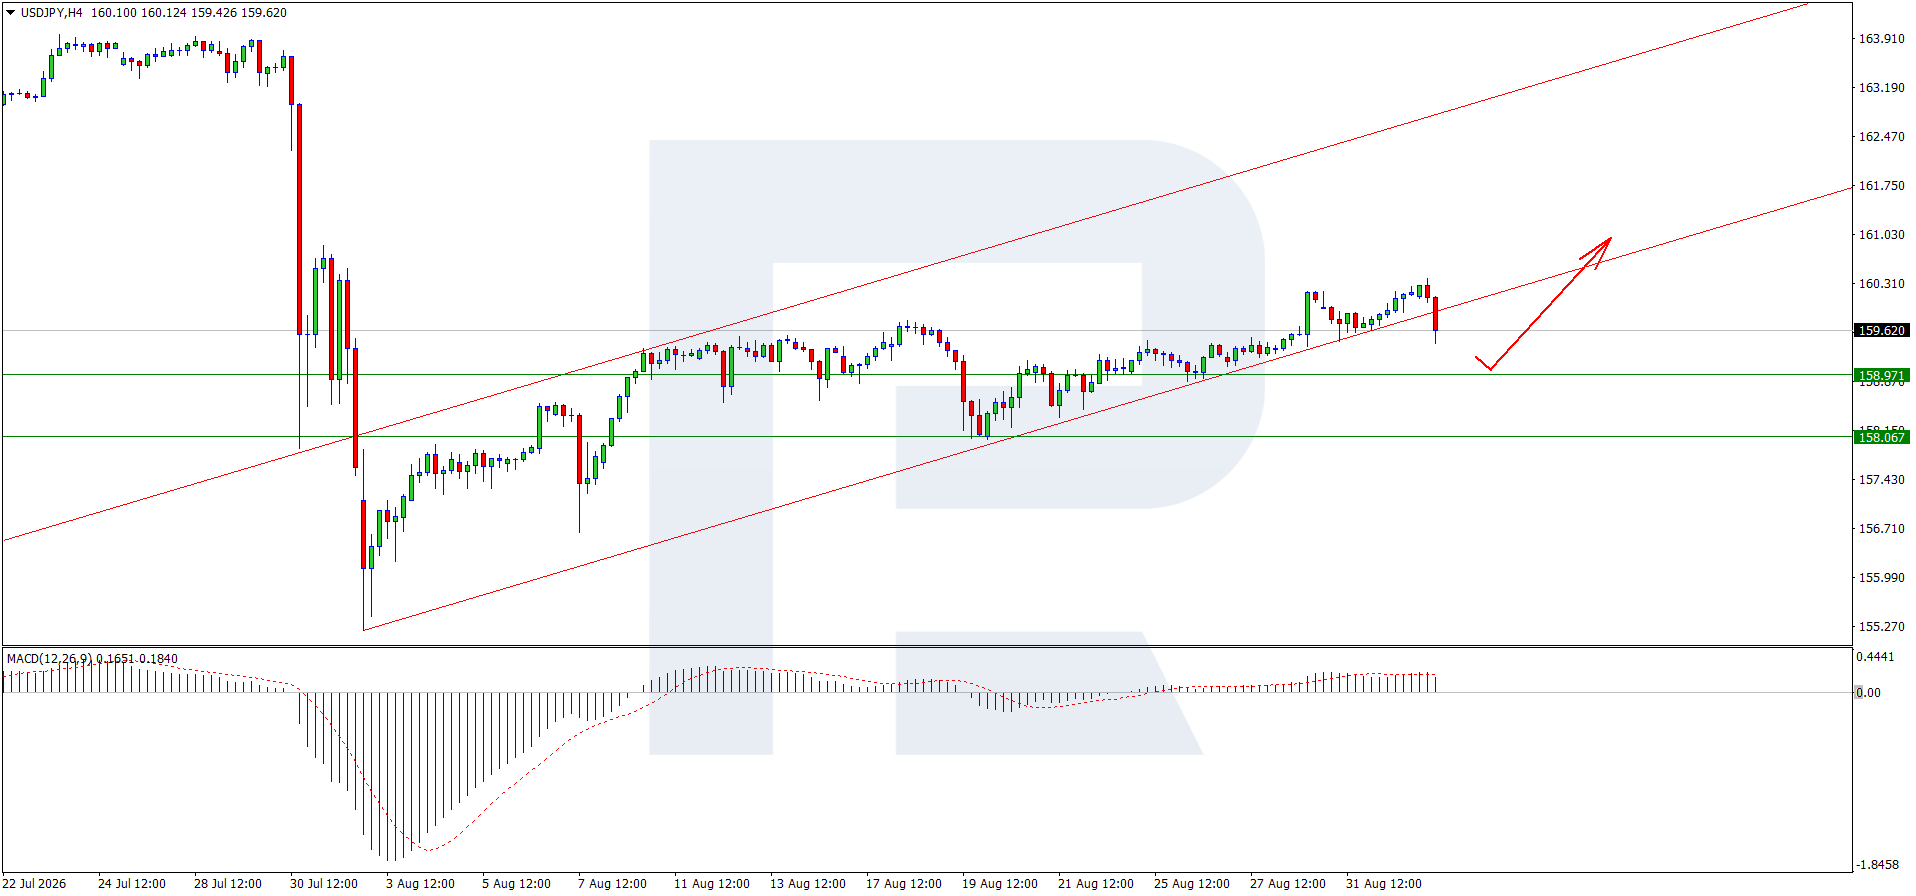
在美元/日圓H4圖表上,該貨幣對正在進行回調。今天可能進一步回落至158.97,隨後有望從支撐位反彈並重返上升通道。首個上行目標位於160.27,隨後是160.67。MACD指標支持這一情景,其柱狀圖位於零軸上方但開始下降,信號線在轉向下行前可能上穿柱狀圖。
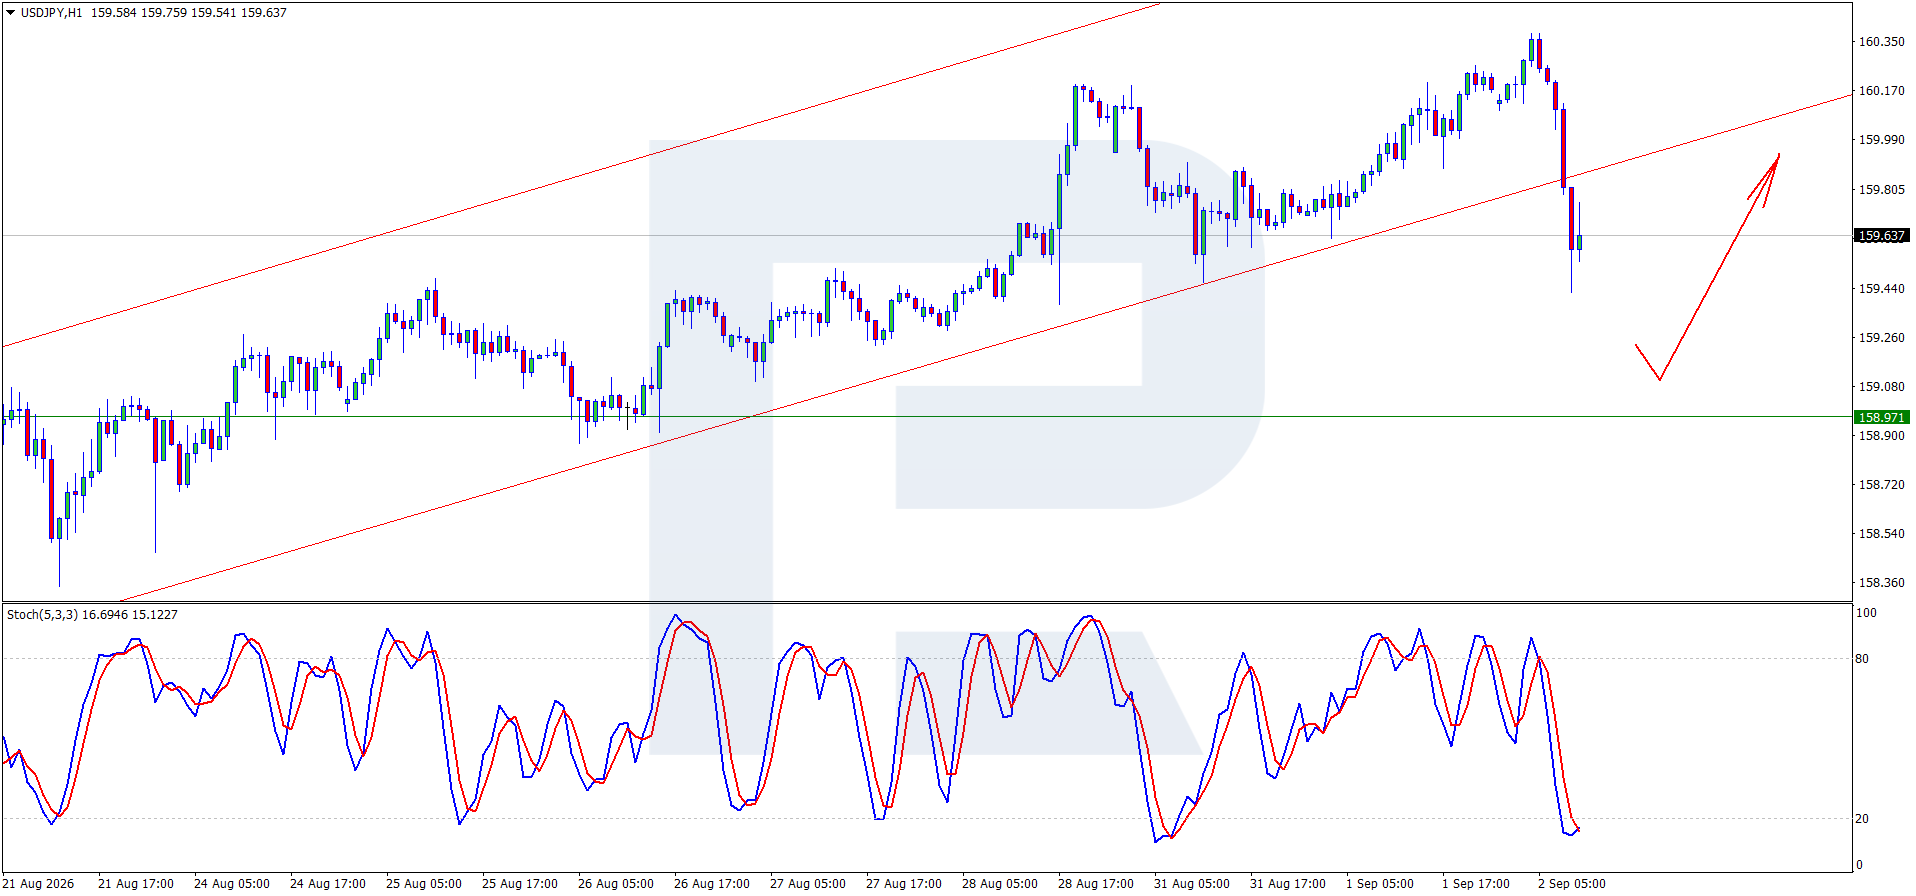
在H1圖表上,隨著回調展開,美元/日圓正在測試159.65。若先測試158.97,隨後反彈,可能為進一步上行打開空間,首個目標位於160.27阻力位。隨機指標支持這一情景,其信號線位於20.0下方。若從下方突破20.0,則表明上行走勢可能開始。
結論
美元/日圓交投於7月下旬以來的最高水平附近,日圓持續承壓,原因包括:日本國債收益率上升、高市早苗支出計劃下對財政可持續性的擔憂,以及套息交易的持續吸引力。儘管市場已計入日本央行最早於9月加息的可能性,但日本借貸成本仍遠低於美國和其他主要經濟體,這使日圓依然脆弱。隨著美伊緊張局勢升級,以及受油價上漲帶來的通脹風險推動,美聯儲加息預期升溫,美元繼續受益於避險需求。從技術面看,美元/日圓短線可能先回落至158.97,隨後再度上行至160.27,並有可能進一步觸及160.67,而周五公布的美國就業數據很可能決定下一步方向性走勢。
在您涉足外匯和股票市場之前,請務必記住,進行貨幣交易及其他投資活動本質上就是一種風險行為,且始終伴隨著相當大的風險。由於各種金融市場的波動,您不僅可能會使資金大幅增值,還可能會完全損失掉這些資金。因此,我們的客戶必須向羅博福瑞克斯公司保證,他們清楚此類風險的所有可能後果,了解所有有關投資產品的具體細節、規則和規定,包括公司事件所導致的標的資產變化。客戶明白存在影響價格、匯率和投資產品的特殊風險和特征。
編輯精選
EUR/USD 在 1.1200 下方看起來承壓
EUR/USD 現在回吐最初的看漲嘗試,在美元穩健上漲的帶動下回落至 1.1200 附近。美國商業活動的強勁初步數據進一步為美元提供支撐,令現貨目前仍承壓。
GBP/USD 仍在 1.3380 附近承壓
GBP/USD回吐部分漲幅,並在週五逆轉連續三個交易日的上漲,因美元情緒改善而回落至1.3380-1.3370區間。此外,英國經濟數據表現不一也似乎對英鎊構成壓力,使英鎊兌美元的價格走勢持續低迷。

黃金在 4,000 美元附近持平
黃金價格在本週末維持承壓走勢,徘徊於每金衡盎司關鍵的4,000美元門檻附近。這種貴金屬持續的賣壓,出現在美元穩健上漲以及美國公債殖利率在整個曲線上適度反彈之際,同時原油價格也進一步走高
比特幣周度預測:BTC延續回調,ETF資金流入與避險情緒相衝突
比特幣(BTC)週五仍承壓,交投於 81800 美元附近,本週迄今錄得溫和跌幅。儘管小幅回落,機構需求出現回暖跡象,現貨交易所交易基金(ETF)截至週四錄得 4.4267 億美元淨流入。 與此同時,交易員仍應保持謹慎,因為中東緊張局勢升級、油價上漲,以及對通膨和 AI 支出的擔憂打壓風險偏好,限制了加密貨幣之王的反彈。
未來一週 – 央行和財報盛宴可能攪動市場
在 9 月加入加息行列後,美聯儲似乎將在 10 月維持利率不變,等待評估更多數據後再決定是否再次加息。雖然這對央行來說並不罕見,但這在某種程度上與美聯儲主席 Kevin Warsh 關於數據依賴和零前瞻指引的新口號相矛盾。 在大肆強調市場應完全由數據而非美聯儲的評論來引導,而政策制定者又應反過來受市場預期引導的重要性之後,Warsh 在 CPI 和 PPI 衝擊後轉而讓其得力助手 John Williams 引導市場預期朝相反方向發展。