
- 美元本週進一步延續了其持續的牛市行情。
- 鷹派的美聯儲講話和地緣政治支撐了美元。
- 接下來國內日程上的焦點是 FOMC 會議紀要。
過去的一週
美元(USD)的漲勢絲毫沒有減弱,連續第三週上漲,並升至 2025 年 4 月以來的水平。此次走高是由於美國國債收益率表現不一所致,收益率在曲線中段和長端延續漲勢,而短端則失去了一些動能。
在美伊-霍爾木茲衝突緊張局勢重新升溫後,地緣政治也發揮了作用。這種局勢,加上白宮的不作為以及各方顯然都完全沒有意願結束這場危機,似乎重新點燃了市場對避險資產的需求,最終為美元的上漲增添了額外動力。
與此同時,美聯儲(Fed)官員的立場沒有變化,幾乎所有人都主張更緊縮的貨幣政策立場,這與紐約聯儲的約翰-威廉姆斯(John Williams)所偏好的"耐心"形成對比。這種耐心迫切需要中東的躁動盡快平息,而且近期加息的滯後效應是否會及時傳導至消費者價格和預期,仍有待觀察。在我看來,耐心仍然是大多數人負擔不起的奢侈品。
在此背景下,美元指數(DXY)已成功突破 102.00 關口,創下 17 個月新高,9 月份累計上漲超過 3%。
就業仍在後台持續發酵
最新非農就業報告令人失望,似乎削弱了美元強勁的上行動能,數據顯示上月經濟僅新增 2.9 萬個就業崗位,而前值則被下修至 13.3 萬個(原為 16.2 萬個)。不過值得注意的是,失業率上升至 4.2%(前值為 4.1%)。
在就業數據公布之前,沒有人預計美聯儲 10 月會議會再次加息,而在非農數據公布後,也沒有人改變這一看法。與此同時,市場仍普遍預計美聯儲將在 12 月加息 25 個基點,這一舉措與投資者對年底前累計收緊 27 個基點的預期相一致。
再次強調,這一舉措並非基於勞動力市場,而是完全基於通脹。
美聯儲官員繼續維持緊縮傾向
美聯儲官員在 9 月加息後的這一週裡,強化了進一步調整政策的理由。通脹仍然過高,並且顯示出擴散跡象,而能源價格、中東緊張局勢、關稅以及與人工智能相關的需求繼續帶來上行風險。
理事會成員克里斯托弗-沃勒(Christopher Waller)表示,如果經濟表現符合預期,進一步加息很可能發生;他的同僚邁克爾-巴爾(Michael Barr)則表示,可能還需要進一步調整。達拉斯聯儲的洛里-洛根(Lorie Logan)則更進一步,認為由於政策尚未具備足夠的限制性,利率可能還需要再上調 50 個基點或更多。
在時點問題上,信息並不完全一致。紐約聯儲的約翰-威廉姆斯(John Williams)認為無需急於行動,並表示還需要更多數據,儘管他仍認為今年再加一次息的可能性較大。明尼阿波利斯聯儲的尼爾-卡什卡利(Neel Kashkari)已將 2026 年再加息一次、2027 年再加息一次納入預期,但他質疑中性利率是否比此前認為的更高。副主席菲利普-傑斐遜(Philip Jefferson)也傾向於在下一步行動前多花些時間,同時強調美聯儲必須防止通脹變得根深蒂固。聖路易斯聯儲的阿爾貝托-穆薩萊姆(Alberto Musalem)則更傾向於更早、漸進式的緊縮,而不是等待並冒著日後需要更大幅度加息的風險。
各方的共識是,經濟仍具韌性,需求穩健,勞動力市場總體健康,這使美聯儲有空間將重點放在物價穩定上。人工智能既帶來通脹性的需求,也可能帶來未來的生產率提升,而官員們仍警惕反覆出現的供應衝擊可能推高通脹預期的風險。
總體而言,基調是鷹派的,但可能的路徑仍將是漸進且依賴數據的:進一步加息的可能性正變得越來越大,儘管更高的債券收益率以及中性利率可能上升,可能會影響最終還需要多少額外緊縮。
美元多頭持續減弱
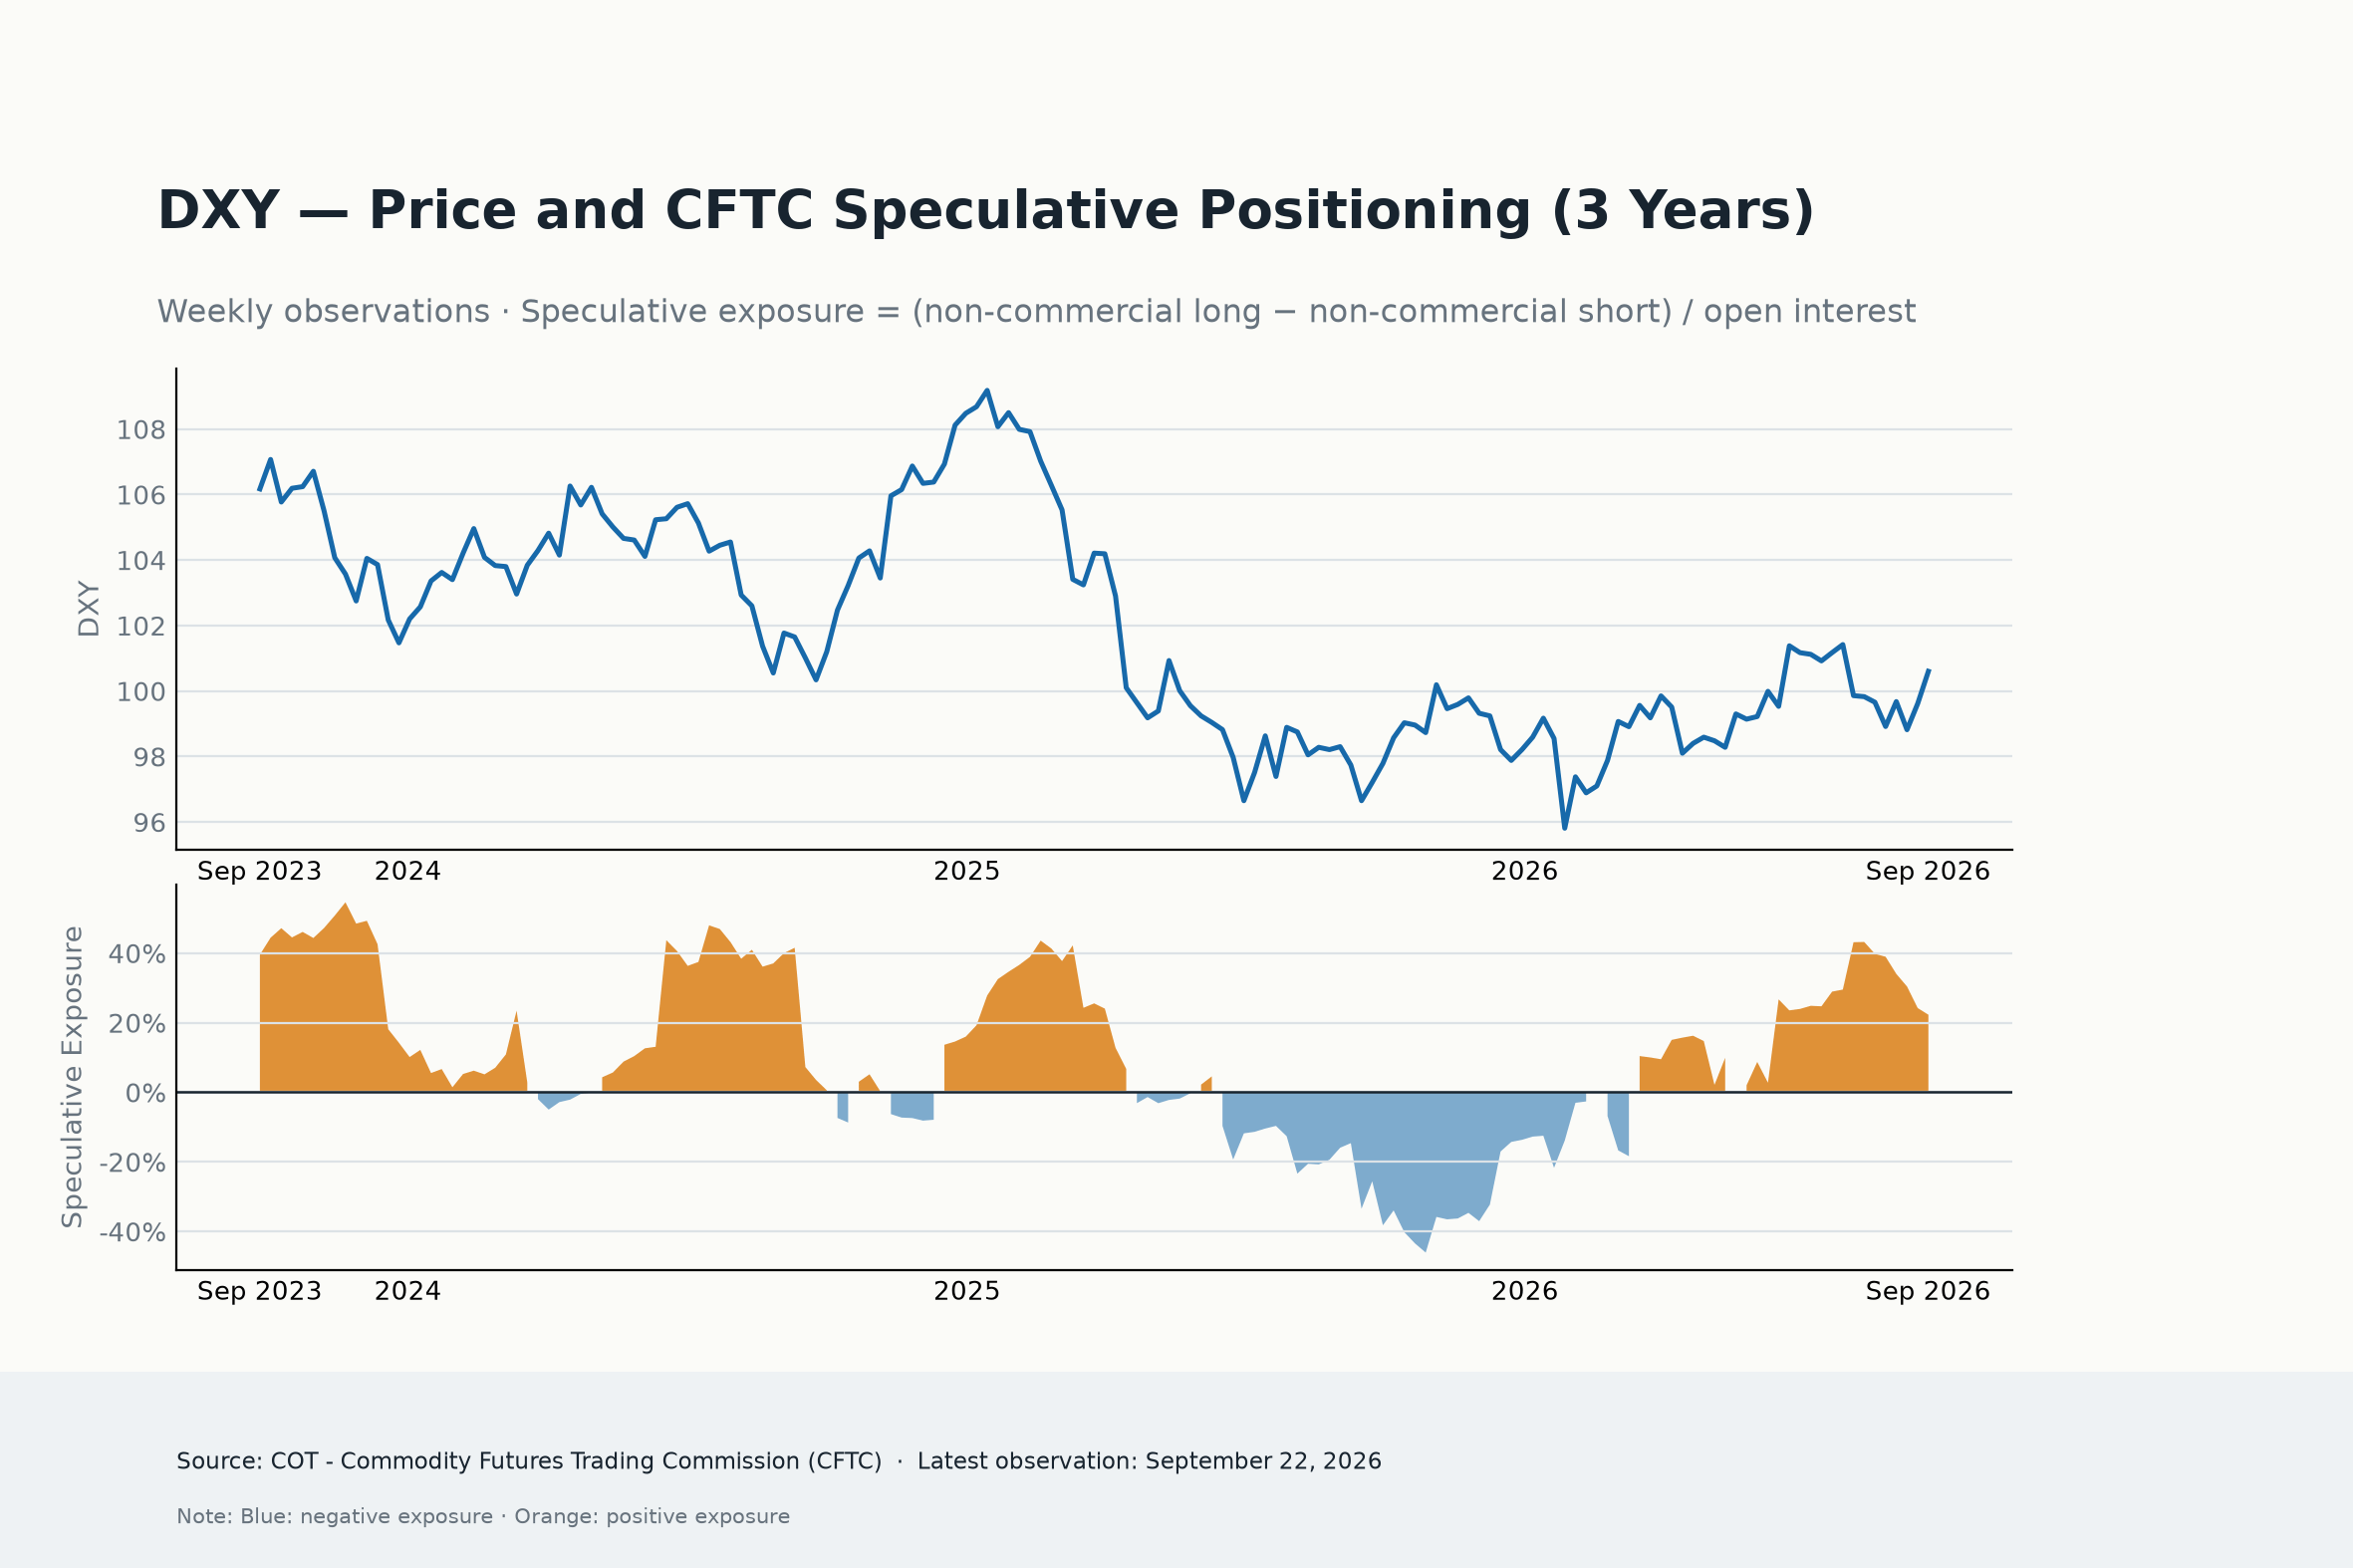
本週公佈的美國商品期貨交易委員會(CFTC)數據顯示,美元的投機性持倉總體保持穩定,在連續數週削減看漲敞口後,投資者僅作出小幅調整。最新報告顯示,在 9 月份主要央行決議之後,市場並非情緒發生變化,而是在等待新的宏觀催化因素。
儘管如此,在連續數週穩步削減看漲押注後,最新報告期內非商業交易者基本缺席,淨多頭持倉僅小幅降至約 10.3K 份合約。
這一小幅調整表明,投資者不再急於平倉美元多頭,而是隨著市場消化美聯儲及其他主要央行的最新動態,轉而採取更為中性的立場。
看漲傾向持續減弱
儘管投機性持倉仍為正值,但過去一個月已明顯不那麼樂觀。
投機性敞口降至 22.3%,延續了自近期高點以來的緩慢下滑。投機性敞口百分位為 42.9,淨持倉百分位為 44.8,顯示從歷史角度看,當前美元持倉既不特別看漲,也不特別看跌。
這與年初形成鮮明對比,當時投資者對美元的看漲信念要強得多。
宏觀敘事仍保持平衡
持倉數據與更廣泛的宏觀背景高度一致。
在報告週內,美聯儲和日本央行(BoJ)均將利率上調 25 個基點,而美國經濟數據繼續凸顯國內經濟的韌性。與此同時,美國國債收益率暫停了近期漲勢,油價回落,因為市場對中東衝突達成外交解決方案的希望緩解了對另一輪通脹衝擊的擔憂。
這些相互交織的因素幾乎沒有給投資者提供大舉重建美元多頭或顯著增加看空押注的理由,因此投機性持倉變化不大。
動能仍指向下方
儘管本週報告顯示變化不大,但更廣泛的趨勢仍指向美元樂觀情緒的逐步減弱。
4 週變化繼續表明,過去一個月投機者已削減美元多頭敞口。儘管拋售速度已明顯放緩,但持倉尚未顯示出持續回升的跡象。
總體而言
最新的 CFTC 報告顯示,投機交易者只是暫停了對美元的重新評估,而非逆轉這一過程。
儘管央行週消息密集,持倉仍保持相當穩定,投機性敞口和歷史百分位都指向一個大體中性的市場。
目前,交易員似乎願意等待下一個重大催化因素,無論是即將公佈的美國通脹和勞動力市場數據、美國國債收益率的變化,還是美聯儲進一步的指引,然後再對美元(USD)採取更明確的方向性判斷。
美元接下來會怎樣
下週在數據方面不會太重要,不過隨著 FOMC 會議紀要的公佈,密切關注 9 月份美聯儲會議的幕後情況將頗具看點。此外,ISM 服務業 PMI 和密歇根大學消費者信心指數初值也應受到一些關注。
一如既往,美聯儲官員的講話值得留意。
結論
在仍偏鷹派的美聯儲、居高不下的地緣政治不確定性以及具有韌性的美國國債收益率支撐下,美元進入新的一週時處於強勢地位。
然而,投機性持倉總體中性,而勞動力市場正顯現出初步降溫跡象,這意味著下一輪上漲不太可能僅僅來自持倉因素。
相反,通脹數據以及任何表明價格壓力依然頑固、足以證明美聯儲 12 月再次加息合理的跡象,可能將決定美元能否延續漲勢並突破當前數月高位,還是近期漲勢開始失去動能。
歸根結底,美元前景不再主要由就業數據塑造,而是由通脹的演變決定。只要價格壓力仍與美聯儲 2% 的目標不一致,政策制定者就可能繼續為進一步收緊政策敞開大門,即便勞動力市場繼續緩慢降溫,也仍將維持美元的相對優勢。
就業常見問題(FAQ)
勞動力市場狀況是評估經濟健康狀況的關鍵因素,因此也是貨幣估值的關鍵驅動因素。高就業率或低失業率對消費支出和經濟增長有積極影響,從而提高當地貨幣的價值。此外,一個非常緊張的勞動力市場——在這種情況下,填補空缺職位的工人短缺——也會對通貨膨脹水平產生影響,從而對貨幣政策產生影響,因為低勞動力供給和高需求導致更高的工資。
一個經濟體的薪資增長速度對政策製定者來說至關重要。高工資增長意味著家庭有更多的錢可以花,這通常會導致消費品價格上漲。與能源價格等波動性更大的通脹來源不同,工資增長被視為潛在和持續通脹的關鍵組成部分,因為工資增長不太可能逆轉。世界各國央行在決定貨幣政策時都密切關註工資增長數據。
各央行對勞動力市場狀況的重視程度取決於其目標。一些央行除了控製通脹水平外,還明確有與勞動力市場相關的任務。例如,美聯儲(Fed)肩負著促進充分就業和穩定物價的雙重使命。與此同時,歐洲中央銀行(ECB)的唯一任務是控製通貨膨脹。不過,不管他們有什麽任務,勞動力市場狀況對決策者來說都是一個重要因素,因為它是衡量經濟健康狀況的重要指標,而且與通脹有直接關系。
本頁面資訊包含前瞻性陳述,涉及風險和不確定性。本頁所介紹的市場和工具僅供參考,不應以任何方式被視為購買或出售這些資產的建議。在做任何投資決定之前,你都應該做充分的調查。FXStreet不以任何方式保證該資訊沒有錯誤、錯誤或重大錯報。它也不保證這些資料是及時的。在公開市場投資涉及很大的風險,包括損失全部或部分投資,以及精神上的痛苦。所有與投資有關的風險、損失和成本,包括本金的全部損失,均由您負責。本文僅代表作者個人觀點,並不代表FXStreet或其廣告商的官方政策或立場。作者不對本頁連結的資訊負責。
如果文章正文中沒有明確提到,在撰寫本文時,作者在本文中提到的任何股票中都沒有頭寸,也沒有與文中提到的任何公司有業務關係。除了FXStreet,作者沒有收到撰寫這篇文章的報酬。
FXStreet和作者不提供個性化的建議。作者對該資訊的準確性、完整性或適用性不作任何陳述。FXStreet和作者將不承擔任何錯誤,遺漏或任何損失,傷害或損害由此資訊及其顯示或使用引起的。錯誤和遺漏除外。本文作者和FXStreet並非註冊投資顧問,本文內容無意提供任何投資建議。
編輯精選

黃金週度預測:貴金屬延續跌勢,但避險資金流限制跌幅
黃金(XAU/USD)本週初承受巨大看跌壓力,但設法企穩。短期內,投資者仍將關注全球債券市場的走勢。與此同時,這種貴金屬的技術前景表明,賣方很可能繼續掌控局面。 週一,黃金錄得大幅下跌,接近 4100 美元,因美國國債收益率繼續走高,市場參與者在上週末尾政策制定者的鷹派言論以及樂觀的宏觀經濟數據公布後,開始計入美聯儲(Fed)10 月加息的可能性上升。
下週前瞻 – 在債券市場拋售之際,美聯儲會議紀要成為焦點
10月的第一個完整週以及今年最後一個季度在經濟日程方面幾乎沒有什麼聲勢浩大的開局。但即將到來的一週絕非缺乏刺激,隨著政府債券收益率因對能源危機只會惡化、並進一步推高通脹的擔憂而繼續飆升,市場神經將受到考驗。 自7月8日美伊停火協議破裂以來,油價一直呈上行趨勢。

黃金消退先前的樂觀情緒;回落至 4,200 美元下方
黃金未能在非農就業數據公布後的多頭走勢中站穩每金衡盎司 4,200 美元關口,並在本週末回落至 4,180 美元區域附近。這種貴金屬價格走勢缺乏明確方向,正值新的賣壓打擊美元之際,投資者正在評估最新的非農就業數據。
比特幣周度預測:BTC 是否正在醞釀一波“十月上漲”行情?
比特幣(BTC)延續漲勢,週五撰寫本文時交投於 86,000 美元附近,此前 9 月收漲 6.33%,扭轉了其季節性疲弱表現。歷史數據顯示,10 月可能是 BTC 的強勢月份,尤其是在 9 月表現積極之後。不過,交易所交易基金(ETF)資金流入溫和,表明在本週關鍵經濟數據公布之際,機構需求仍保持謹慎。 交易員現在關注這位加密貨幣之王能否維持其看漲動能,以及 "Uptober" 敘事是否會兌現。
下週前瞻 – 在債券市場拋售之際,美聯儲會議紀要成為焦點
10月的第一個完整週以及今年最後一個季度在經濟日程方面幾乎沒有什麼聲勢浩大的開局。但即將到來的一週絕非缺乏刺激,隨著政府債券收益率因對能源危機只會惡化、並進一步推高通脹的擔憂而繼續飆升,市場神經將受到考驗。 自7月8日美伊停火協議破裂以來,油價一直呈上行趨勢。是的,這一次的漲勢比戰爭爆發初期的最初飆升更為漸進,這令人稍感寬慰,而且WTI和布倫特原油期貨都沒有突破此前高點,但戰爭遲遲沒有取得任何結束進展,正讓投資者感到不安。