
如果你以為上週已經夠戲劇化了,那麼本週還會有更多看點,科技股財報、美國中期選舉以及大西洋兩岸的一系列經濟數據都將等待市場消化。
11 月反彈在望?
不過,11 月交易伊始的情緒比上週末那場血洗要樂觀得多。股指期貨顯示,那斯達克 100 指數開盤將走強,今日晚些時候可能上漲近 1%,標普 500 指數週一也預計上漲 0.5%。富時 100 指數預計小幅低開,因為投資者在經歷上週的血洗後重新回到科技股交易中。
今日油價走低,布蘭特原油下跌近 3%,這也提振了市場情緒。油價對相關報導作出反應:特朗普總統正在收回其在中期選舉後打擊伊朗的想法,轉而願意給外交更多時間來推動衝突解決。這或許為時已晚,難以挽救共和黨在本週中期選舉中遭遇慘敗,下面我們將更詳細地討論這一點。
AI 交易值得銘記的一週
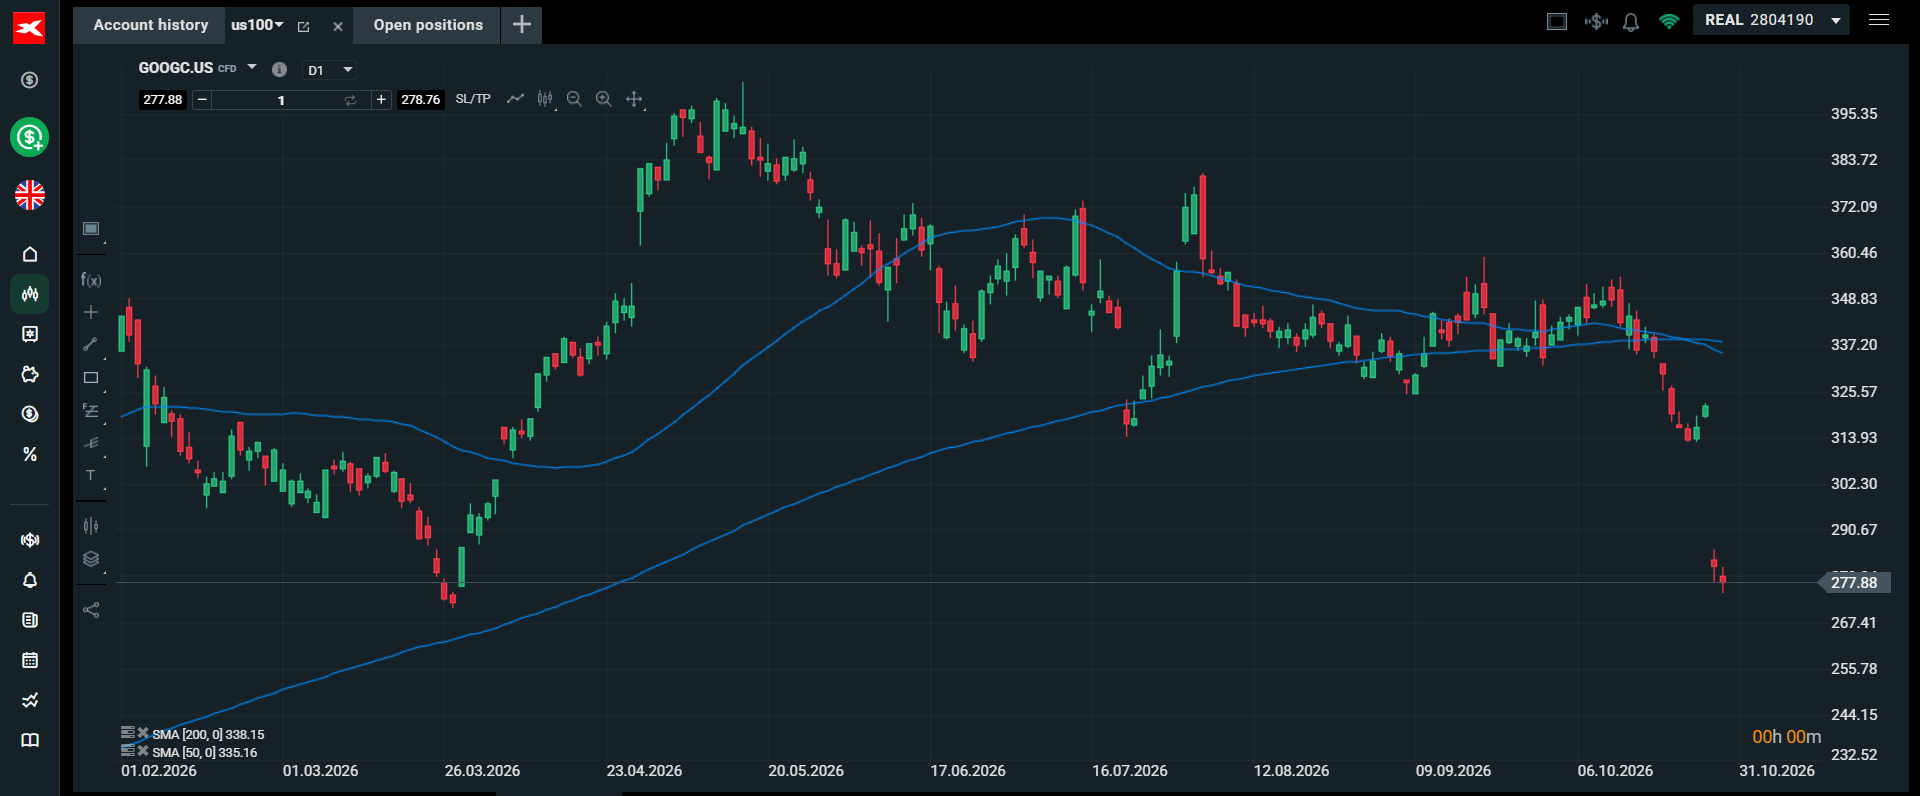
上週是值得銘記的一週。投資者週一正在重新整隊,此前上週部分 AI 個股遭遇了大幅拋售。科技股財報是上週拋售的最大驅動因素,投資者對業績不及預期進行了嚴厲懲罰,股價出現劇烈波動。這就是為什麼 Alphabet 股價週四暴跌超過 12% 且週五未能反彈,以及英特爾股價在一個交易日內下跌近三分之一的原因。英特爾和 Alphabet 都有望收復上週部分失地,兩者都指向今日晚些時候高開。
AI 敘事出現裂痕
不過,即便科技股今日出現反彈,AI 敘事也已經開始出現裂痕,部分 AI 公司債務的違約保險成本也開始上升,儘管不同 AI 個股之間分化很大。此前鮮為人知的 AI 領域邊緣板塊,包括運營 GPU 租賃數據中心的 neocloud 運營商,正承受巨大壓力。CoreWeave 和 Nebius 等公司的信用違約掉期利差已擴大至困境水平。CoreWeave 的股價在過去一年下跌了 60%,Nebius 在過去 3 個月下跌了近四分之一,不過這兩隻股票都將在週一的反彈中加入上漲行列。
本週我們將關注兩件事。首先,上週 AI 拋售中受創最重的個股能反彈多少?其次,違約保護成本在上週飆升後是否也在回落?後者將決定這輪反彈是否真實。
neocloud 提供商的問題
為什麼 neocloud 業務被視為 AI 鏈條中最薄弱的一環?CoreWeave 和 Nebius 在資本支出上投入巨資,以租賃算力,並為此使用了大量債務。問題在於,GPU 和 AI 算力硬體的使用壽命比最初預期的更短。這意味著,預期收入遠遠趕不上資本支出水平,這引發了市場對其財務前景的擔憂,尤其是在它們背負如此高額債務需要融資的情況下。對於一些 AI 公司來說,這仍是一个持續存在的問題,也可能限制它們的反彈空間。
大輪動會發生嗎?
隨著美國股市上週拋售,尤其是大盤成長股,市場內部開始出現一些有趣的變化,投資者開始在其他地方尋找機會。歐洲股市明顯優於美國股市,希臘和德國上週整體表現良好。相比之下,美國、巴西、日本、中國和台灣的股指都承受了壓力。
進入新的一週後,市場焦點將放在美國及其他科技權重較高的板塊風險是否會繼續累積,以及歐洲市場等其他指數的強勢是否會延續。
美國股指對 AI 擔憂仍具韌性
儘管上週部分 AI 個股遭遇血洗,但拋售並非全面展開。七巨頭全週僅下跌 2%,特斯拉則逆勢上漲 7%。儘管頭條新聞看起來像是金融末日,標普 500 指數仍僅下跌 0.5%。市場並未急於下調美國或全球經濟前景,目前第三季度財報季依然強勁。
業績強勁或可推動 11 月反彈
在已公布第三季度業績的標普 500 成分股中,超過 80% 的公司業績高於預期。談到市場和 AI 交易時,很容易編織出看空故事,但數據不會說謊。根據 FactSet 的數據,科技板塊是業績超預期的領先板塊之一。
反彈從這裡開始
現在的問題是,上週的血洗是否會吸引一些買盤興趣?儘管人們有充分理由擔心 AI 拋售,而且更高的美聯儲利率正在加劇打擊該板塊的經濟逆風,但隨著我們進入 11 月,這輪拋售可能會吸引一些買盤。值得注意的是,年底最後幾個月傳統上是股市表現最強的月份。英偉達週五下跌 4%,目前其市盈率已降至 2019 年以來最低。隨著新一週開始,這會吸引買家嗎?
AI 交易變成了耐心交易
進入 11 月後,投資者需要應對持續的地緣政治緊張局勢、油價上漲以及 AI 投資擔憂。AI 交易不再是交易員的快速獲利機會。相反,如果交易員願意重新進入 AI 交易,尤其是一些超大規模雲服務商,那麼他們就需要耐心。上週的財報告訴我們,AI 投資的回報需要時間,而且在七巨頭之間也不會均勻分布。AI 交易現在成了一場耐心的交易。
儘管上週部分 AI 個股的拋售十分慘烈,但財報並沒有告訴我們太多我們原本不知道的事情。我們知道,超大規模雲服務商正在在 AI 資本支出上投入數千億美元,我們一直都知道 Alphabet 仍在努力尋找在 AI 智能體時代將其搜尋業務變現的方法,而亞馬遜則是一台燒錢機器。歸根結底,這些都是強大的全球性企業,但它們需要時間來看到 AI 投資的回報。目前,微軟是唯一一家擁有正自由現金流的主要超大規模雲服務商,上季度報告為 186 億美元。即便如此,這些數據也未能阻止微軟股價週五下跌超過 1%,全週僅上漲 0.8%。
圖 1:Alphabet 股價上週暴跌
風暴中少有避風港
在科技股拋售之際,美國10年期國債收益率充當了一個適度的避風港。上週,美國10年期收益率下跌6個基點至4.93%。這可以從兩個角度來看。首先,美國債務市場的結構性問題是否使美債作為避險資產的吸引力下降?或者,資金並未大量湧入美債這一事實表明,上週的拋售並不是金融危機或人工智慧危機正在醞釀的跡象,而是在一些意外財報公布後出現的正常波動
儘管市場上充斥著對人工智慧的悲觀論調,美國經濟前景依然具有韌性。第三季度GDP表現強勁,年化增速達到3.4%。或許最大的意外來自美國經濟信心。儘管油價飆升,會議委員會(Conference Board)的消費者信心指數在10月份仍上升了7點
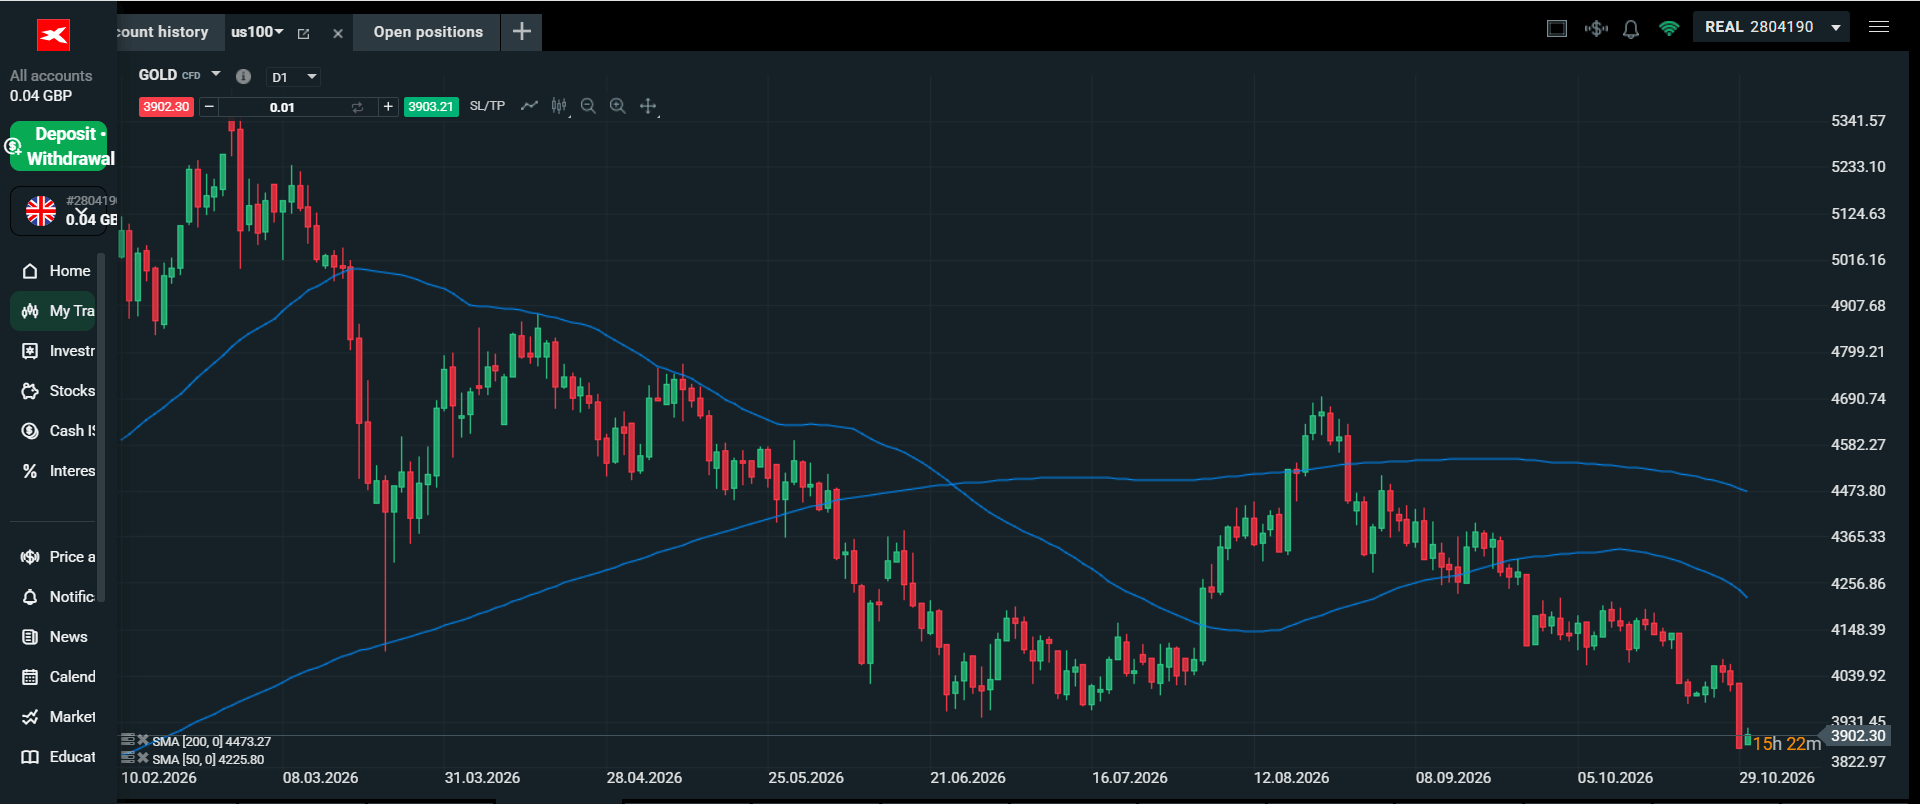
上週,其他傳統避險資產也未能吸引買家。金價上週下跌3%,目前交投於3898美元附近,創一年多以來最低水平。比特幣也出現下跌,原因是有消息稱,全球最大的加密貨幣交易所幣安(Binance)遭遇了60億美元的盜竊案
隨著新一個月的開始,華爾街與主街之間出現了巨大脫節,主街表現強勁,而華爾街則步履蹣跚。
圖表2:金價跌至一年多以來最低水平
歐洲落後於美國,但股市與經濟現實脫節
歐洲的增長落後於美國,法國第三季度錄得負增長,進一步加劇了其困境。然而,這並未阻止CAC 40指數錄得可觀漲幅,上週上漲2%
包括美聯儲、歐洲央行和日本央行在內的主要央行上週都沒有加息,儘管這三家央行都預計將在下個月加息。英國預算案對英國市場幾乎沒有造成影響。英國國債收益率上週全期限下跌,英鎊上個月兌美元成功反彈1.5%。市場現在將關注首相的10年計劃,預計該計劃將在本月某個時候公布。這份報告的結果,尤其是在削減福利支出方面有多激進,可能會對英國國債市場產生重大影響,而該市場在過去一個月裡表現得異常穩定
未來一週值得關注什麼
本週對市場來說又是一次重大考驗。蘋果和Palantir將帶來更多財報消息。在投資者對科技新聞高度敏感、並且高度關注資本支出和回報率之際,這些報告顯得尤為重要
經濟數據同樣是焦點,10月份全球PMI報告、美國ISM調查、歐洲通脹數據以及美國非農就業數據也都備受關注。投資者和交易員將觀察非農數據是否會改變市場對美聯儲12月加息的預期。目前,根據CME美聯儲觀察工具,市場認為加息的概率為72%
下面我們來看看本週值得密切關注的兩個主要事件
1. 美國中期選舉
美國中期選舉將於本週二舉行,結果將在週二深夜至週三陸續公布。目前,Polymarket預測民主黨橫掃參議院和眾議院的概率為71%,而共和黨同時保住兩院的概率僅為6%
預測市場過去也曾出錯,最近一次是在巴西大選第二輪,因此這些預測只能謹慎看待。中期選舉對未來兩年美國經濟政策走向非常重要,例如監管議程和外交政策。雖然民主黨橫掃可能會加劇市場對更多監管的擔憂,尤其是針對加密貨幣和人工智慧,但如果這提高了中東戰爭迅速結束的可能性,那麼它可能會提振市場並打壓油價
對於股市而言,情況也較為複雜。雖然一些人可能認為左傾民主黨獲勝對股市不利,但季節性規律可能會壓過政治擔憂。根據晨星(Morningstar)的數據,美國股指在選舉年往往優於其他年份。實際上,週二的選舉結果將結束數月的不確定性,並帶來一個了結,而這正是投資者在我們進入年底最後幾個月時可能歡迎的。值得注意的是,美國股指在選舉後12個月內往往表現良好,這也表明投資者並不喜歡政治不確定性
最新報告顯示,投票率將會很高。近750萬德克薩斯州選民在該州的提前投票期間投票,這是中期選舉提前投票的歷史新高。參議院選戰的結果將由以下州的競選決定:路易斯安那州、佛羅里達州、密西西比州、內布拉斯加州、南卡羅來納州、愛荷華州、密歇根州、緬因州和明尼蘇達州。對交易員來說,週二可能會是一個漫長的夜晚
2. 英國央行準備扣動扳機
在上週平淡無奇、未能驚動債市的預算案之後,英國央行很可能將在週四加息
市場預期加息,本週晚些時候加息的定價概率接近100%。2月份加息的概率也有60%,3月份進一步加息的概率超過50%
12月之後是否還會進一步加息,將取決於油價前景。如果中東戰爭有任何緩和的可能,我們可能會看到能源價格下跌,進而降低英國央行和其他央行進一步加息的概率。目前,地緣政治是英國及其他地區加息的主要驅動因素,在前景發生變化之前,加息仍將被提上議程,這可能會對債券價格構成壓力,但可能提振英鎊
本週晚些時候,英國央行的表態也值得關注。雖然該行有一些著名的鷹派人士,幾個月來一直呼籲加息,但週四反對加息的人數也值得關注。此外,行長一直擔心通脹的二輪效應,但私營部門工資增長仍然疲弱。如果行長提到這一點,這可能表明第一季度進一步加息的門檻比最初想像的更高,這可能會拖累英鎊。
差價合約、期權和外匯是杠桿產品,可能會導致損失超過您的初始存款。這些產品可能不適合所有的投資者,如果有必要,你應該尋求獨立的建議。
編輯精選
今日外匯:隨著中期選舉前市場情緒改善,美元小幅走低
以下是您在 11 月 2 日星期一需要了解的內容: 美元(USD)在本週初風險情緒出現積極轉變之際,難以對其主要對手貨幣保持韌性。當天後半段,美國經濟日程將公佈供應管理協會(ISM)10 月份製造業採購經理人指數(PMI)數據。此外,市場參與者將密切關注央行官員的講話。更重要的是,美國中期選舉將於週二舉行。
美元指數價格預測:DXY 跌至 101.75;在 100 小時簡單移動平均線下方似乎脆弱
美元指數(DXY)追蹤美元兌一籃子貨幣的表現,難以延續上週五從 101.60 區域的小幅反彈,並在新一週開始時吸引了新的賣盤。該指數在歐洲時段早盤維持盤中跌勢,目前交投於 101.75 附近,日內下跌逾 0.20%,因市場重新燃起通過外交突破結束美伊戰爭的希望。
黃金削減盤中漲幅;在聯準會升息押注抵消美元疲弱之際,交投於3,900美元下方
黃金回吐部分盤中溫和漲幅,週一歐洲早盤時段在3,900美元關口下方維持小幅正向偏向交易。隨著市場對美國與伊朗戰爭可能出現外交突破抱持樂觀情緒,美元吸引新的賣盤,並為這項商品提供一些支撐。與此同時,受能源驅動的通膨擔憂影響,美國聯準會升息押注仍牢牢存在,使這種不孳息的黃金維持在週五觸及的2025年10月低點附近
比特幣周度預測:幣安安全漏洞和偏鷹派美聯儲推動BTC走低
比特幣(BTC)本週繼續走弱,跌幅超過 3%,並有望錄得連續第四週下跌。按市值計算最大的加密貨幣正面臨看跌前景,10 月會議上美聯儲(Fed)鷹派前景以及據報幣安遭遇 63 億美元黑客攻擊,正推動市場避險情緒並引發大規模清算。 儘管此次回調仍在持續,現貨比特幣交易所交易基金(ETF)仍有望連續第二週錄得淨流入,截至週四淨流入達 4.4074 億美元。
未來一周——非農就業人數和美國中期選舉成為焦點
本週美元兌大多數主要貨幣走高,週初便在對週三聯邦公開市場委員會(FOMC)鷹派決議的預期下穩步開局。儘管市場參與者确信加息並不在議程之上,但他們仍在尋找線索和暗示,以判斷自己幾乎已完全計入 12 月加息 25 個基點的預期是否正確。 投資者正確預判本次會議不會採取行動,但這一按兵不動的立場並沒有他們預期的那麼鷹派。