歐元/美元周度預測:美國總統唐納德·特朗普的審判日已經到來
- 美聯儲和歐洲央行在 10 月份會議上維持利率不變。
- 美國中期選舉是對唐納德-特朗普總統表現的一次公投。
- 歐元/美元逼近年度低點,看跌傾向明顯。

歐元/美元匯價收於 1.1160 附近,本週下跌,並以跌勢結束 10 月。美元(USD)在本週前半段走高,但在美聯儲(Fed)公布貨幣政策決定後轉向下跌,隨後在歐洲央行(ECB)公布同樣決定後進一步走低。週五,隨著避險情緒佔據主導,美元重新獲得一些支撐。
美聯儲擔憂,但並不急於行動
美聯儲一如普遍預期,將聯邦基金目標利率區間(FFTR)維持在 3.75%–4.00% 不變。隨附聲明顯示,兩名有投票權的成員傾向於加息,而且總體而言,政策制定者仍對通脹感到擔憂,同時承認經濟正以"強勁速度"增長。
主席凱文-沃什指出,9 月份實施的加息已經通過略微收緊的信貸條件顯現出影響,並補充稱,他仍不認為經濟"過熱",也不認為經濟正在產生需要遏制的需求拉動型通脹,這削弱了市場對 12 月激進加息 50 個基點(bps)的預期,並令美元走低。
沃什補充說,他們更希望獲得更多數據,但即將到來的美國中期選舉可能是維持按兵不動的另一個原因。
作為補充說明,聯邦公開市場委員會(FOMC)宣布將於明年秋季調整會議安排,稱每年舉行八次會議"是合適的數量",同時補充說,其中一次會議將不對政策利率進行投票,而是側重於戰略。對於 2028 年,FOMC 預計將舉行六次政策會議。
與此同時,美國數據支持了美聯儲的判斷。國內生產總值(GDP)初步估算顯示,截至 9 月的三個月裡,美國經濟按年率增長 3.4%,高於 2.2%,也好於預期的 3.2%。此外,美聯儲首選的通脹指標——9 月個人消費支出(PCE)價格指數同比上漲 3.6%,符合預期,而核心年率讀數也與預期一致,為 3.1%。這些數據雖然並不意外,但仍表明通脹壓力持續高企。
歐洲央行按兵不動,重組在即
歐洲央行週四宣布,如預期般維持關鍵利率不變。根據這一決定,主要再融資操作利率、邊際貸款便利利率和存款便利利率分別維持在 2.65%、2.9% 和 2.5%。
隨附聲明重複了眾所周知的表述:政策決定將逐次會議作出,但官員們認為自己已做好充分準備,能夠"應對當前居高不下的不確定性"。
歐洲央行承認能源價格已高於其基準假設,且預計未來幾個季度通脹將繼續遠高於目標,並將通脹回落的前提設定為能源價格緩和。就增長而言,政策制定者指出風險偏向下行,因為儘管人工智能投資和政府支出等方面傳來一些積極消息,但在能源價格走高、財政不確定性和金融條件收緊等因素影響下,需求仍然疲弱。
儘管如此,歐元(EUR)仍設法兌美元上漲,因為歐洲 12 月加息已基本板上釘釘,而美聯儲似乎並不急於加息,儘管通脹仍遠高於央行 2% 的目標。
歐洲央行還有一則補充消息:行長克里斯蒂娜-拉加德將於 2027 年 2 月離任,而不是按理應在 10 月離任。執行委員會成員伊莎貝爾-施納貝爾和首席經濟學家菲利普-萊恩也將分別於 2027 年 1 月和 5 月離任,這意味著歐洲央行可能迎來重大變動。
數據方面,根據初步 GDP 估算,德國第三季度經濟按年率增長 1.2%。歐元區經濟增速為 1.3%,均略高於此前的 1% 和 1.2%。除此之外,德國協調消費者物價指數(HICP)10 月漲幅低於預期,同比上漲 2.8%,前值為 3.3%,預期為 3.1%。歐元隨這些消息轉跌。
美國中期選舉
美國民眾將於週二前往投票站,決定哪個政黨將控制國會。眾議院全部 435 個席位以及參議院 100 個席位中的 35 個席位都將進行角逐。此外,佛羅里達州和俄亥俄州還將舉行特別選舉,以填補美國國務卿馬可·魯賓和副總統 JD 萬斯騰出的席位。
在選舉前,美國總統唐納德·特朗普的共和黨在國會兩院都佔據多數,但優勢並不大,因為民主黨需要在眾議院增加三個席位、在參議院增加四個席位才能奪取控制權。
一些州被視為搖擺州,這意味著任何一方獲勝的機會都幾乎相當。在參議院方面,焦點將集中在密歇根州、佐治亞州、緬因州、俄亥俄州和得克薩斯州;而在眾議院競選方面,這次的範圍似乎要分散得多:投資者將關注來自加利福尼亞州、佛羅里達州、紐約州、得克薩斯州、密歇根州、俄亥俄州和賓夕法尼亞州等州的結果。
事實上,中期選舉是對總統表現的一次公投,而特朗普面臨嚴峻考驗。他的支持率已降至約 30%,這是自第二次世界大戰以來在任總統的歷史最低水平。美國民眾對經濟表現感到不滿,因為特朗普的外交政策決定導致的生活成本上升已經影響到家庭。
儘管如此,特朗普總統計劃在選舉後繼續維持其強硬的外交政策,尤其是在中東地區,因為國會的變動要到 1 月初才會發生。之後,民主黨將推動結束戰爭以壓低能源價格,並且也會誓言反對關稅,關稅是另一個與通脹相關的觸發因素。
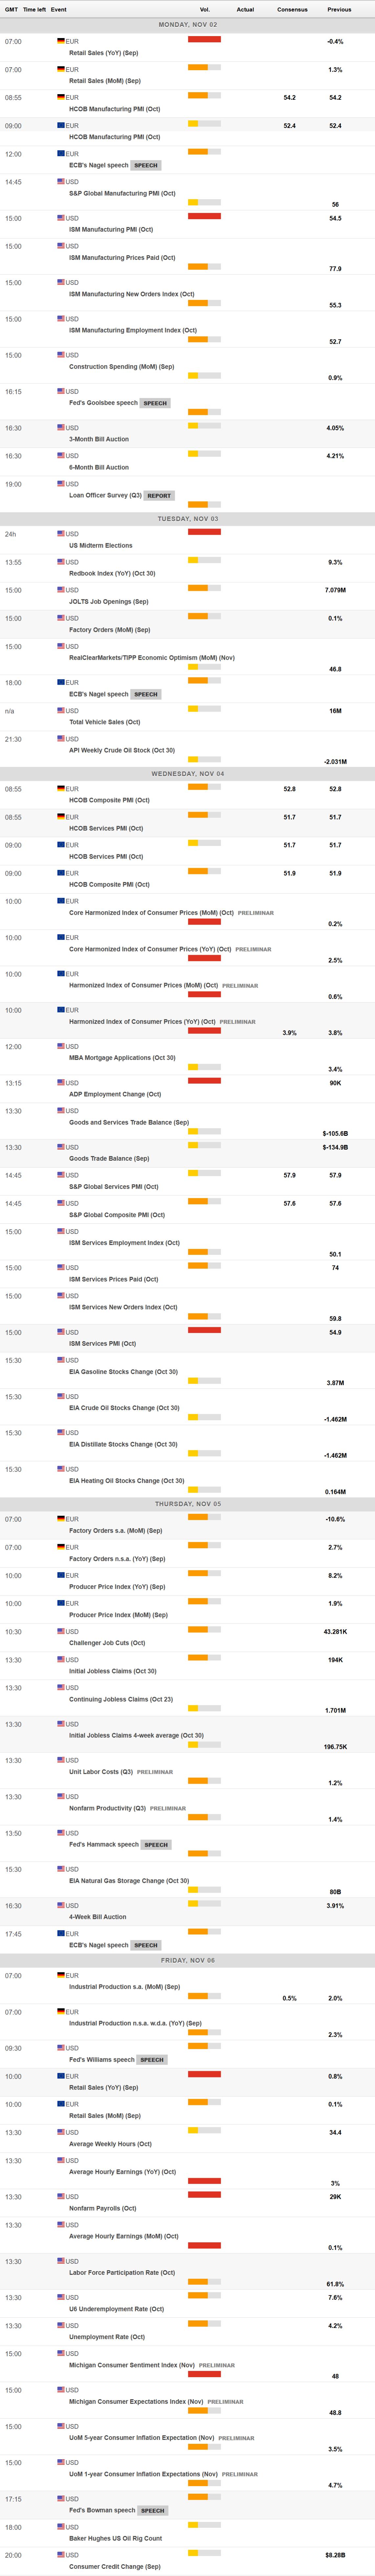
除了美國中期選舉之外,市場焦點還將轉向美國就業數據,10 月非農就業報告(NFP)定於週五公布。美國還將發布 ISM 服務業和製造業採購經理人指數(PMI),以及 11 月密歇根大學消費者信心指數初值。
大西洋彼岸,德國將公布 9 月零售銷售數據,而歐盟將發布 10 月 HICP 初值和 9 月零售銷售數據。
歐元/美元技術前景:
隨著本週接近尾聲,歐元/美元貨幣對交投於近期 2026 年低點 1.1104 附近。技術讀數傾向於進一步下跌,投機性資金目前正關注下一個關鍵關口 1.1000。
從日線圖看,歐元/美元交投於短期和中期移動均線下方,近端偏向仍然看跌。20 日簡單移動平均線(SMA)1.1196 是最近的上方阻力,而 100 日 SMA 1.1431 和 200 日 SMA 1.1559 則強化了更廣泛的上行阻力。動量指標幾乎已在中線附近走平,而相對強弱指數(RSI)指標則指向南方,位於 35,符合後市進一步下滑的預期。
根據週線圖,歐元/美元有望延續跌勢。該貨幣對交投於 100 週 SMA 1.1385 和 20 週 SMA 1.1428 下方,同時從 200 週 SMA 1.1100 附近反彈。圖表中的技術指標在負值區域內向南運行,強弱不均,但仍指向後市再度下行。
上行方面,直接阻力集中在 20 日 SMA 1.1196 附近,任何修正性反彈都可能首先在此受阻。若突破該位,該貨幣對可能進一步反彈至 1.1300,而更進一步的上漲將在 100 週 SMA 1.1385 遇阻。 一旦該貨幣對跌破 200 週 SMA 1.1100,看跌情景將增強,屆時投資者將關注測試心理關口 1.1000。
(本報道的技術分析由 AI 工具協助撰寫。 了解更多。)
作者
Valeria Bednarik
FXStreet
Valeria Bednarik was born and lives in Buenos Aires, Argentina. Her passion for math and numbers pushed her into studying economics in her younger years.





