
- 澳元/美元回吐近期反彈,回落至0.6900下方低位區間。
- 美元恢復上升趨勢,觸及兩日新高。
- 消費者通脹預期將成為週四的焦點事件。
澳元(AUD)週三重新受到賣盤興趣,促使澳元/美元放棄連續三個交易日的上漲,重新聚焦下行,並再次可能挑戰0.6900爭奪區。
該貨幣對下行動能的恢復,與美元(USD)兌全球主要貨幣明顯走強同步出現,始終伴隨著持續的避險情緒以及對法國財政形勢的進一步擔憂。此外,中東緊張局勢遠未緩和,這也助推了美元的上行偏向。
回到現貨市場,值得一提的是,在9月高點0.7250附近之後,澳元/美元在上週某個時點一度試探0.6900爭奪區,期間已回吐超過3美分。
與此同時,只要該貨幣對繼續交投於200日SMA下方,就仍面臨進一步下跌的風險。不過,澳儲行(RBA)鷹派的政策偏向,加上國內通脹仍處於高位,短期內應能為任何深度且持續的回調提供緩衝。
澳大利亞的韌性遇上動能放緩跡象
在國內需求和積極的經濟增長支撐下,澳大利亞經濟繼續與許多G10同行相比表現優於預期。持續的通脹也支持澳儲行謹慎、依賴數據的政策立場。
然而,在最終數據顯示製造業採購經理人指數(PMI)於9月降至49.6、服務業PMI從52.0和53.2分別放緩至51.9之後,商業活動似乎失去了一些動能。
貿易數據也提供了另一個積極但溫和的信號,8月貿易順差僅為4.95億澳元,較上月錄得的13.51億澳元順差(由19.23億澳元修正)有所增加。
不過,增長數據則不那麼令人鼓舞。事實上,2026年第二季度國內生產總值(GDP)季率增長0.4%,高於前值0.3%,而年率增長為2.1%,低於此前2.5%的年度增幅。
8月勞動力市場也呈現喜憂參半的跡象,失業率升至4.6%,就業變動增加3.95萬人,扭轉了7月近1.6萬人的下降。
在最受關注的截尾均值(Trimmed Mean)過去12個月錄得3.6%之後,通脹似乎失去了一些動能,儘管總體CPI較一年前小幅升至4.0%。
墨爾本研究所的消費者通脹預期指標在9月維持於4.9%不變,進一步印證了上述數據。
這些數據使澳儲行的通脹任務尚未完成。政策制定者預計通脹要到2028年初才會回到目標區間,這意味著重點仍將放在耐心等待,而非迫在眉睫的政策轉向。
中國提供穩定,但對澳元的推動有限
中國為澳大利亞經濟提供了穩定性,但並未提供此前擴張週期中支撐澳元的那種增長動能。
中國經濟在4月至6月期間同比增長4.3%,工業生產增長重新獲得動能,年初至今增長5.2%,7月貿易順差擴大至1191億美元,進口和出口均錄得可觀增長。不過,從負面來看,消費支出仍然疲軟,零售銷售同比僅增長0.4%。
此外,商業調查呈現出令人鼓舞的景象:國家統計局報告稱,9月製造業PMI升至50.1(前值49.8),服務業PMI升至50.2(前值49.0)。同樣,RatingDog等民間指標也仍處於擴張區間,製造業為52.1(前值51.5),服務業為51.6(前值51.4)。
8月通縮壓力似乎有所喘息,CPI同比上漲0.8%,高於前值0.5%,而價格按月上漲0.4%。生產者價格在過去12個月上漲3.8%,低於前一個月錄得的3.5%增幅。
中國人民銀行(PBoC)週一早些時候維持貸款市場報價利率不變,一年期利率保持在3.00%,五年期利率保持在3.50%。
因此,中國既沒有提供重大提振,也沒有造成顯著拖累。除非數據顯現出更明確的加速或惡化,否則其對澳元/美元的影響可能仍將有限。
澳儲行再次加息,因通脹拒絕配合
澳儲行在週二會議上以一致決定將官方現金利率(OCR)上調25個基點至4.60%。
聲明稱,中東衝突已將全球能源價格推高至遠高於其8月預測中的假設水平,而通脹表現也強於預期,短期通脹預期仍處於高位。儘管自年初以來政策一直在收緊,這已使經濟放緩,但董事會認為,為在合理時間內使通脹回到目標區間,還需要進一步的限制性措施。
在新聞發布會上,行長Michele Bullock表示,國內產能壓力仍是通脹的主要驅動因素,並警告稱,若中東衝突長期持續,企業可能會將更高成本轉嫁給消費者。儘管金融條件已經相當緊縮,董事會仍認為有必要再次加息,並強調政策將繼續以審慎的方式收緊。
Bullock補充稱,政策制定者需要看到季度核心通脹放緩至約0.6%,才能更有信心認為通脹正在回歸目標。
結論
澳儲行實施了一次鷹派加息,反映出通脹前景惡化,原因是持續的國內價格壓力、高企的通脹預期以及更高的能源成本。儘管未來仍可能進一步收緊,但後續決定將繼續取決於即將公布的通脹數據。
澳元/美元反彈遇阻於200日SMA
基準展望
過去幾週,中期前景有所惡化,因為該貨幣對仍無法持續重新獲得上行動能。只要位於200日SMA(0.7030)下方,該貨幣對就應面臨進一步下跌的概率上升。在此背景下,當前拋售的延續可能會進一步下探至6月低點附近0.6860(6月30日)。
值得注意的是,日線相對強弱指數(RSI)已從超賣區域反彈,儘管仍接近該區域。
要恢復看漲傾向,可能需要強勁催化劑,即風險偏好趨勢持續改善,或美元重新且持續走弱。
上行情景
更強的風險偏好環境應先面臨 200 日簡單移動均線(SMA)這一初步阻力,隨後是 0.7140(9 月 21 日)的週高點。若繼續上行,2026 年高點附近的 0.7280 將進入視野。
下行情景
全球風險情緒進一步惡化、美元持續走強,或中國數據重新走弱,都可能進一步加劇當前的拋售情緒。
初步支撐位於 0.6947(9 月 30 日)的 9 月低點。若跌破後者,將增加在 6 月底部之前重新測試 0.6922(7 月 29 日)週低點的可能性。
期權和 CFTC 持倉繼續給澳元施壓
期權和持倉繼續強化澳元的看跌背景,儘管最新數據顯示,對即時下行保護的需求已開始趨於穩定。10 月 6 日,澳元/美元一個月期 25 Delta 風險逆轉為 −0.995,使看跌期權(puts)的波動率溢價高於對應的看漲期權(calls)。過去一週,偏斜略有改善,RR 上升了 0.035 個波動率點,但更廣泛的重新定價仍然明顯偏負面:一個月變動 −0.536 個波動率點,在過去五年可比變動中僅處於第 10.9 百分位。
這種重新定價也強於現貨價格下跌通常所暗示的程度。過去一個月,現貨價格明顯下跌,而其歷史關係本應暗示風險逆轉惡化約 −0.305 個波動率點。實際的 −0.536 變動留下了 −0.231 個波動率點的負向超額,表明期權交易員對澳元的防禦性態度比單看現貨走勢更為謹慎。
商品期貨交易委員會(CFTC)持倉強化了這一信號。投機者在截至 9 月 29 日的一週內增加了澳元淨空頭,導致 4 週變化顯著下降。重要的是,儘管出現了如此激進的看跌資金流,持倉水平距離歷史上的擁擠狀態仍相去甚遠,而未平倉合約處於過去五年分布的第 97.7 百分位。這種組合表明,新的看跌參與正在進入,而非空頭交易已耗盡。
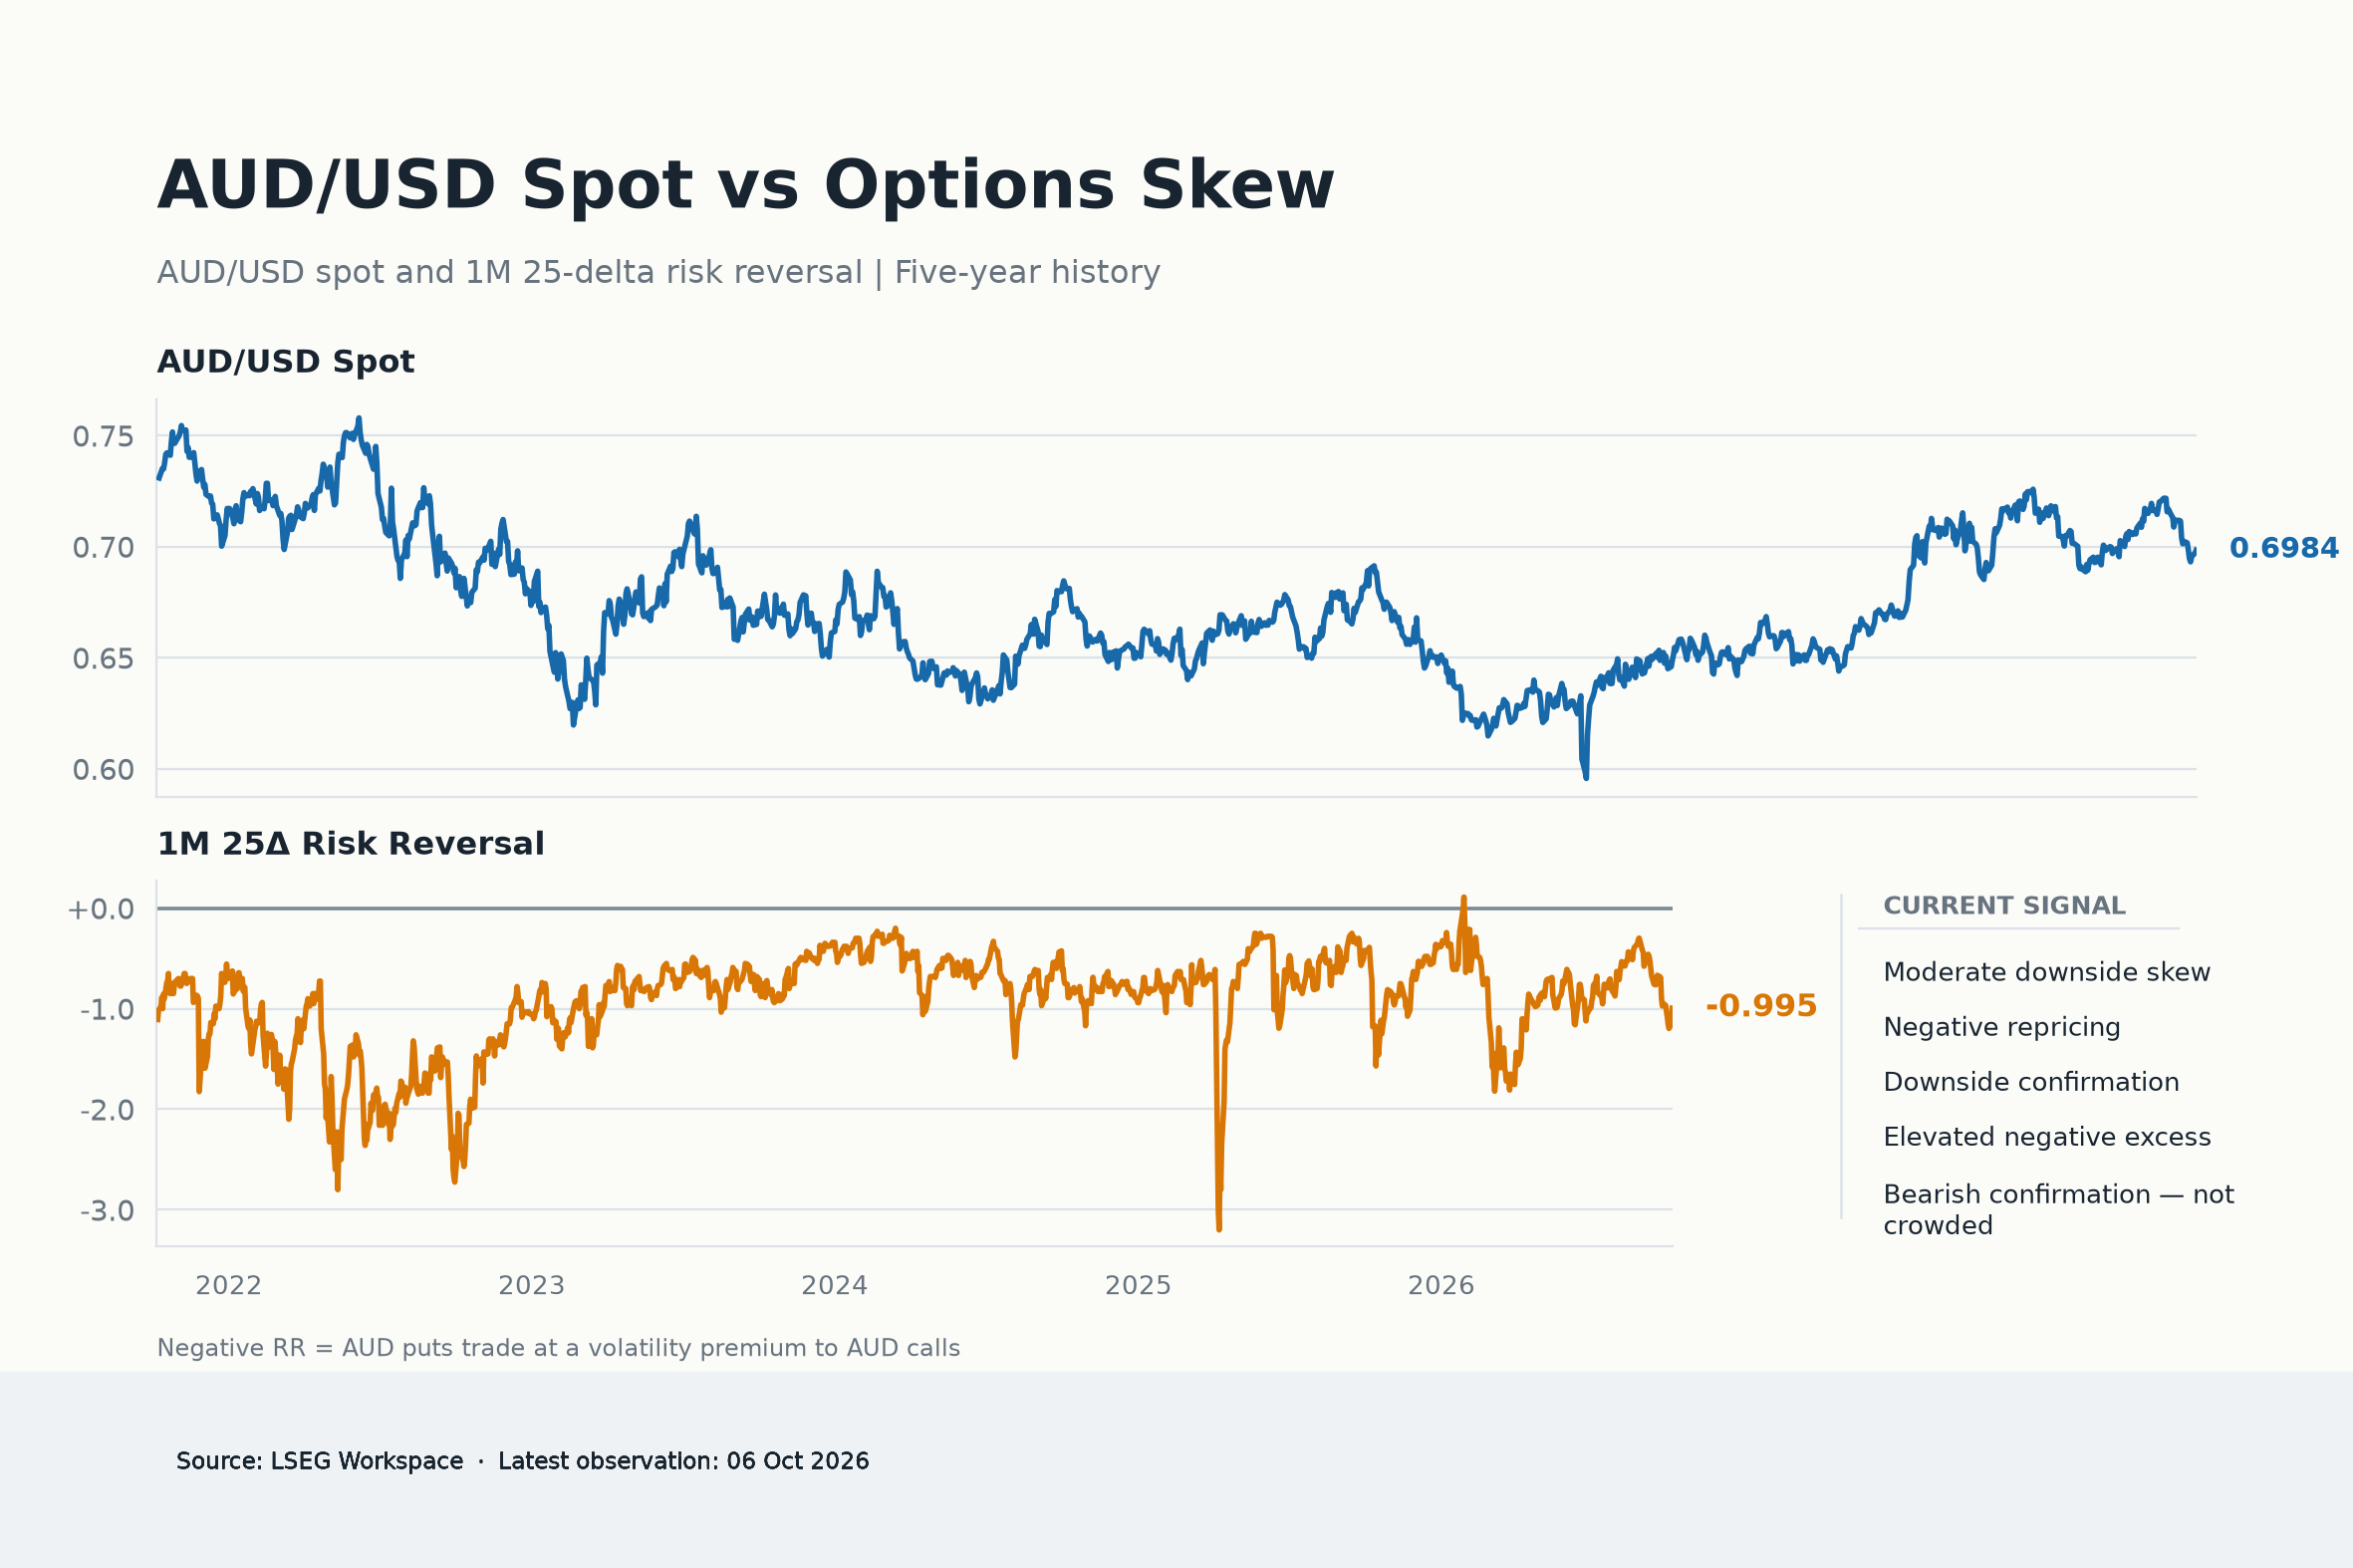
總體而言,跨市場信號仍是看跌確認,而非擁擠。近期風險逆轉的穩定化表明,目前還不能說對下行對沖正在加速,但期權和期貨持倉繼續顯示,投資者仍對澳元進一步走弱保持警惕,在持倉變得過於擁擠並成為主要約束之前,看跌倉位仍有擴大的空間。
澳元/美元接下來會怎樣?
美元動態、全球風險情緒以及地緣政治發展仍是澳元/美元近期的主要驅動因素。
與此同時,國內日程上的下一項數據發布將是墨爾本研究所追蹤的消費者通脹預期公布。
除了眼前的這些數據之外,主要風險還包括中國經濟明顯放緩、美聯儲持續謹慎、投資者風險偏好惡化,或澳儲行當前政策立場發生變化。上述任何一種發展都可能迅速改變澳元前景。
技術分析
在日線圖上,澳元/美元報 0.6963,現貨價格仍低於 200 日簡單移動均線(SMA)0.7035 以及其他關鍵趨勢過濾線,包括 100 日 SMA 0.7053 和 55 日 SMA 0.7080,因此短期基調仍偏看跌。價格位於 78.6% 斐波那契回撤位 0.6945 上方不遠,表明在該支撐附近的企穩嘗試較為脆弱;與此同時,相對強弱指數(14)位於 35.1,接近超賣區域,平均趨向指數(ADX)為 40.2,暗示當前下行趨勢相對強勁。
下行方面,初步支撐位於 78.6% 回撤位 0.6945,隨後是 0.6901 的水平位以及 0.6865 區域,該區域同時受到斐波那契週期錨點和明顯歷史低點的支撐,更深層支撐位見於 0.6833,之後是 0.6660。上行方面,初步阻力出現在 61.8% 斐波那契回撤位 0.7008,隨後是 200 日 SMA 0.7035,以及 50% 回撤位 0.7052 和 100 日 SMA 0.7053;更密集的阻力位於 0.7079–0.7096 附近,之後是更高的上限 0.7150 以及 0.7238/0.7278/0.7283 區域。
(本報道的技術分析由 AI 工具協助撰寫。了解更多。)
國內支撐、外部壓力:澳元夾在中間
圍繞澳元近期前景的陰雲仍未散去。
澳大利亞的國內背景與許多發達經濟體相比仍較為有利,而澳儲行也並不急於放棄其鷹派立場。這些因素應能在一定程度上限制看跌衝動。
然而,澳元的復甦仍易受美元重新走強、地緣政治不確定性持續以及中國經濟只是趨於穩定而非加速的影響。
200 日 SMA 仍是中期前景的關鍵水平。守住其上方可維持建設性結構,但要進一步延續上漲行情,必須有力突破 0.7200。
不過,這樣的走勢需要美元下行趨勢恢復、風險敏感資產需求增強、美國通脹進一步降溫,或美聯儲出現(可能性較低的)鴿派轉向。
在此之前,外部因素對澳元的影響可能會大於國內基本面。
澳元常見問題(FAQ)
影響澳元(AUD)的最重要因素之一是澳大利亞儲備銀行(RBA)設定的利率水平。由於澳大利亞是一個資源豐富的國家,另一個關鍵驅動因素是其最大出口產品鐵礦石的價格。作為其最大的貿易夥伴,中國經濟的健康狀況,以及澳大利亞的通貨膨脹、經濟增長率和貿易平衡都是一個因素。市場情緒也是一個因素,即投資者是在買入高風險資產(風險偏好)還是在尋求避險(風險偏好),風險偏好對澳元有利。
澳大利亞儲備銀行(RBA)通過設定澳大利亞各銀行相互拆借的利率水平來影響澳元(AUD)。這影響了整個經濟的利率水平。澳大利亞央行的主要目標是通過上調或下調利率來維持2-3%的穩定通脹率。與其他主要央行相比,相對較高的利率支持澳元,而相對較低的利率則支持澳元。澳大利亞央行還可以使用量化寬松和緊縮政策來影響信貸狀況,前者對澳元不利,後者對澳元有利。
中國是澳大利亞最大的貿易夥伴,因此中國經濟的健康狀況對澳元(AUD)的價值有重大影響。當中國經濟表現良好時,它會從澳大利亞購買更多的原材料、商品和服務,從而提振對澳元的需求,推高澳元的價值。當中國經濟增長速度不如預期時,情況正好相反。因此,中國經濟增長數據的正面或負面驚喜通常會對澳元及其貨幣對產生直接影響。
鐵礦石是澳大利亞最大的出口產品,根據2021年的數據,每年的出口額為1180億美元,中國是其主要出口目的地。因此,鐵礦石價格可以成為澳元的驅動因素。一般來說,如果鐵礦石價格上漲,澳元也會上漲,因為對澳元的總需求會增加。如果鐵礦石價格下跌,情況則正好相反。較高的鐵礦石價格也往往導致澳大利亞更有可能出現貿易順差,這對澳元也是有利的。
貿易帳,即一個國家出口收入與進口收入之間的差額,是影響澳元價值的另一個因素。如果澳大利亞生產受歡迎的出口產品,那麽它的貨幣將純粹從尋求購買其出口產品的外國買家創造的剩余需求中獲得價值,而不是購買進口產品的支出。因此,凈貿易余額為正會增強澳元,如果貿易余額為負則會產生相反的效果。
本頁面資訊包含前瞻性陳述,涉及風險和不確定性。本頁所介紹的市場和工具僅供參考,不應以任何方式被視為購買或出售這些資產的建議。在做任何投資決定之前,你都應該做充分的調查。FXStreet不以任何方式保證該資訊沒有錯誤、錯誤或重大錯報。它也不保證這些資料是及時的。在公開市場投資涉及很大的風險,包括損失全部或部分投資,以及精神上的痛苦。所有與投資有關的風險、損失和成本,包括本金的全部損失,均由您負責。本文僅代表作者個人觀點,並不代表FXStreet或其廣告商的官方政策或立場。作者不對本頁連結的資訊負責。
如果文章正文中沒有明確提到,在撰寫本文時,作者在本文中提到的任何股票中都沒有頭寸,也沒有與文中提到的任何公司有業務關係。除了FXStreet,作者沒有收到撰寫這篇文章的報酬。
FXStreet和作者不提供個性化的建議。作者對該資訊的準確性、完整性或適用性不作任何陳述。FXStreet和作者將不承擔任何錯誤,遺漏或任何損失,傷害或損害由此資訊及其顯示或使用引起的。錯誤和遺漏除外。本文作者和FXStreet並非註冊投資顧問,本文內容無意提供任何投資建議。
編輯精選
GBP/USD突破1.3200;美元回吐部分漲幅
GBP/USD 週三仍承受新的下行壓力,儘管其獲得一些動能並回升至 1.3200 關口上方區域。與此同時,在風險相關資產普遍走弱的背景下,美元需求再度回升,英鎊兌美元回吐了週二的看漲嘗試

黃金收窄跌幅,重回4,100美元上方
黃金目前設法重新取得一些平衡,在週三歐洲收盤後回到每金衡盎司關鍵的4,100美元上方區域。這種貴金屬的急劇回落,與美元的明顯上漲以及美國公債殖利率曲線各期限的顯著反彈同步出現。
CFTC主席推動加密貨幣監管,機構就擬議規則徵求公眾意見
美國商品期貨交易委員會(CFTC)主席邁克爾-塞利格表示,在國會未能推進一項本可為數位資產建立更廣泛框架的立法後,該機構將繼續推進加密貨幣市場監管。 塞利格週一在紐約福特漢姆法學院區塊鏈監管研討會上表示,他對國會未能推出《清晰法案》感到失望。不過,他認為,CFTC 仍可在不等待新立法的情況下,為加密貨幣市場的部分領域建立聯邦監管路徑。
今日外匯:美國國債收益率回升之際,美元在 FOMC 會議紀要公布前企穩
以下是您在 10 月 7 日星期三需要了解的內容: 美元指數(USD)周二收於負值區域後,周三歐洲早盤仍維持在 102.00 附近的正值區域。稍晚些時候,在美國時段,美聯儲(Fed)將公布 9 月政策會議紀要,美國財政部將進行 10 年期國債拍賣。