
由於市場對日本央行(BoJ)加息預期進行更鷹派的重新定價,日元(JPY)本週早些時候在跌回對美元(USD)160.00這一心理關口下方後突然大幅走高。美元/日元匯率進一步回落,接近 8 月月度波動低點;該低點是在 7 月底美日聯合干預外匯市場後觸及的。
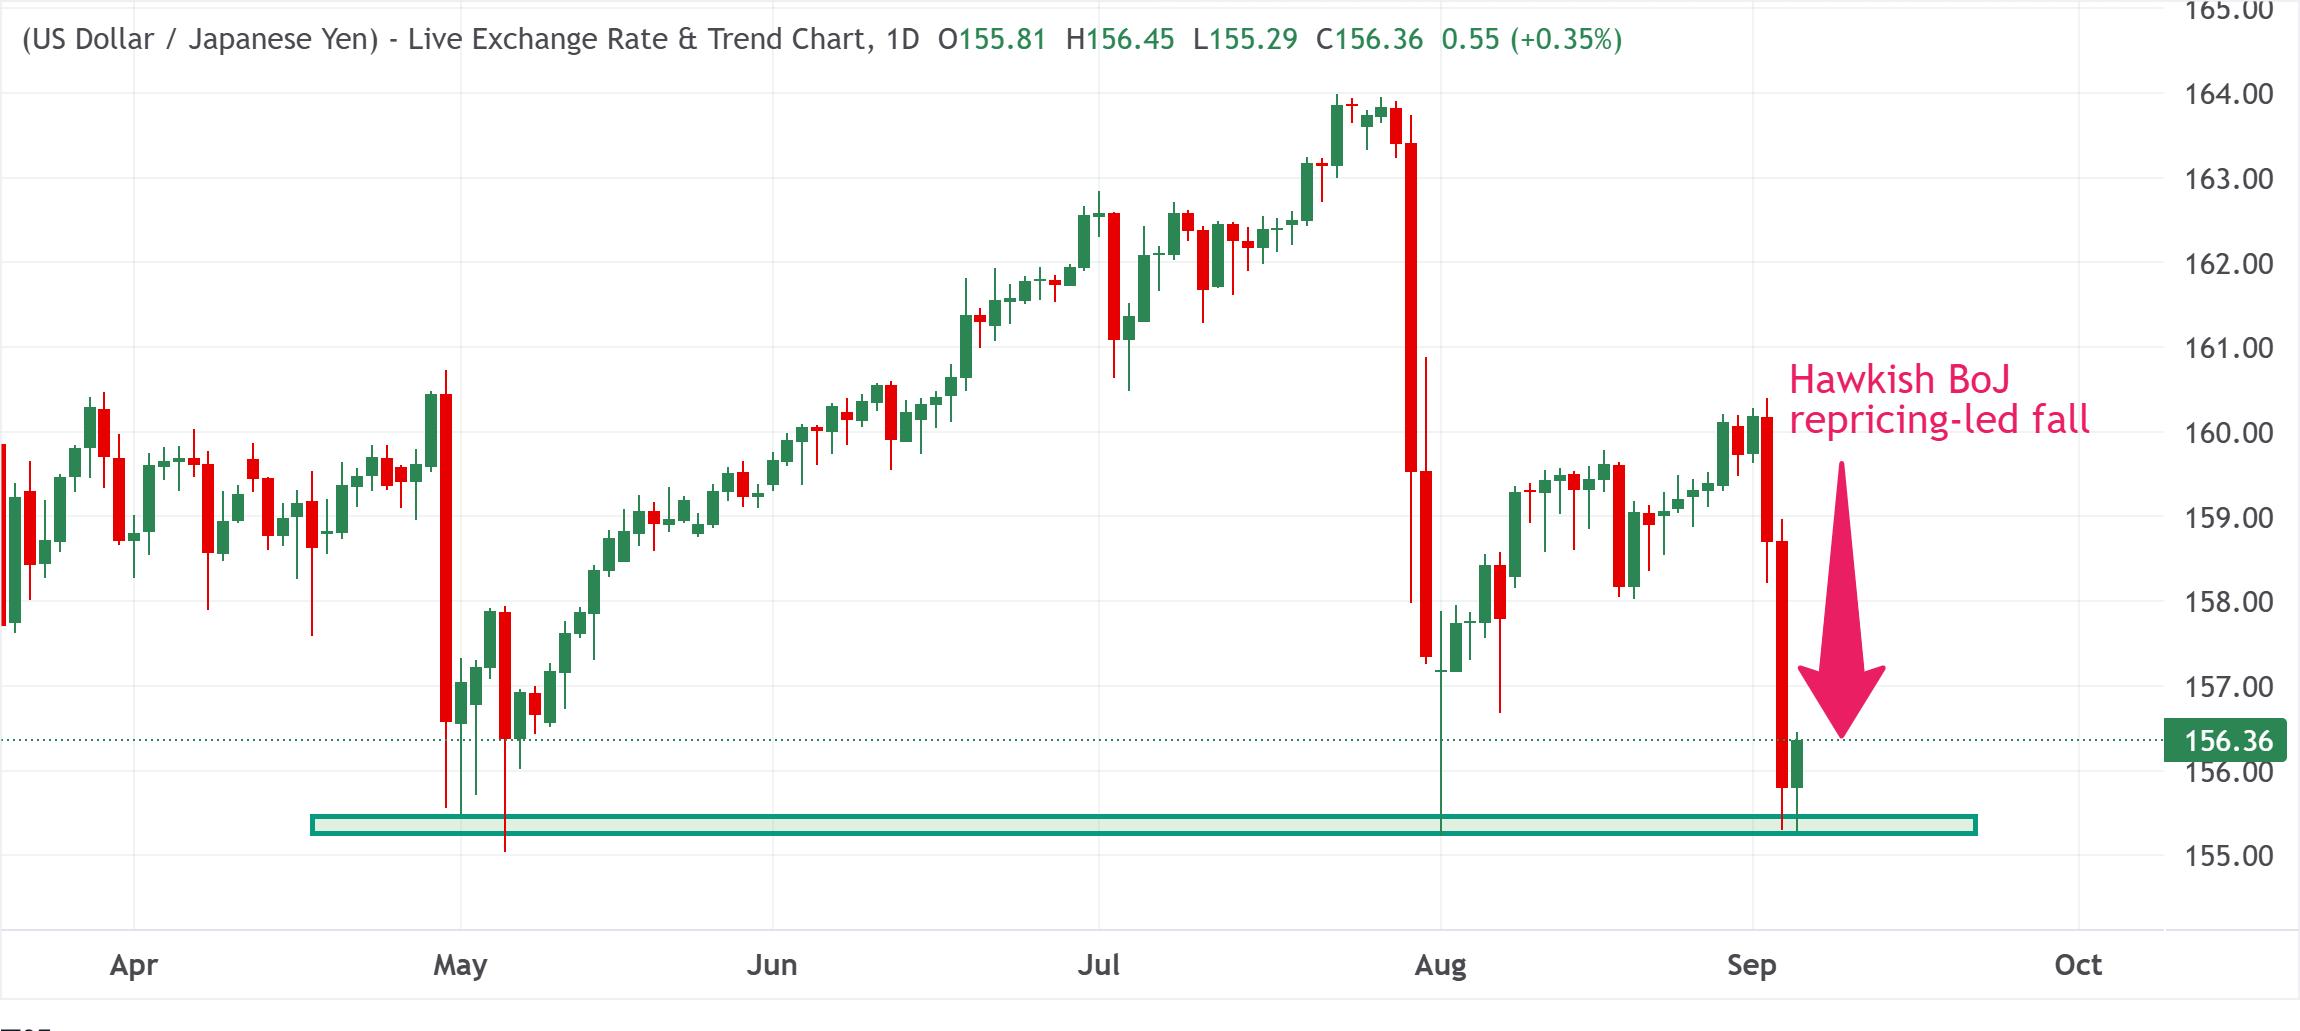
不過,日本龐大的債務負擔以及巨大的利差等結構性因素,應會限制日元進一步升值。
激進的日本央行重新定價提振日元
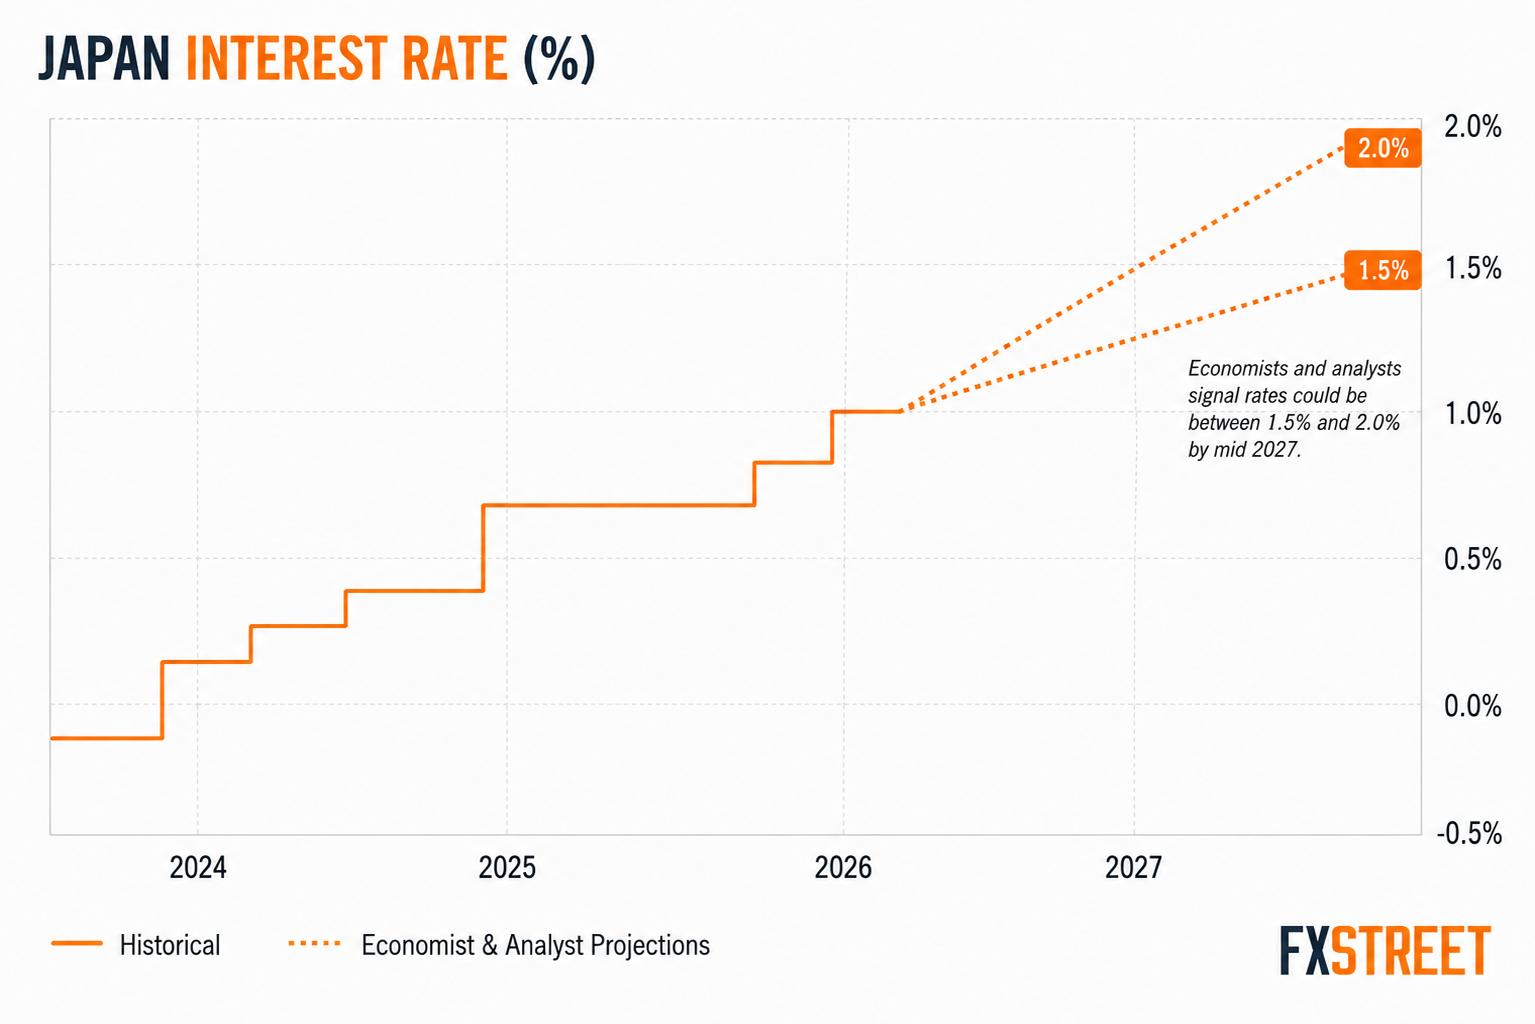
在二十國集團(G20)會議期間,美國財政部長斯科特-貝森特(Scott Bessent)最近敦促日本央行行長植田和男(Kazuo Ueda)採取果斷的貨幣行動,以錨定通脹預期並避免日元過度波動。此外,日本央行董事會成員高田創(Hajime Takata)表示,央行應靈活加息,以應對不斷加劇的通脹壓力,而不是遵循市場預期的固定半年一次節奏。這強化了市場對日本央行將放棄緩慢收緊政策步伐、並可能轉向更激進加息的預期。
金融市場已基本消化日本央行 9 月 17 日至 18 日政策會議加息 25 個基點的預期,並預計 12 月可能進一步加息。然而,一些分析師認為,存在一次大幅加息的風險,以錨定不斷上升的通脹預期、抑制長端收益率,並最終支撐日元。9 月 1 日,基準 10 年期日本國債(JGB)收益率在油價驅動的通脹擔憂不斷加劇之際,歷史上首次自 1996 年以來觸及 3% 這一里程碑。此外,市場持續擔憂日本財政狀況惡化,也進一步引發了債券市場拋售。
日本財政困境仍在發酵
事實上,日本最初的普通帳戶預算申請預計總額約為 143 萬億日元(約合 8,940 億美元),這將標誌著連續第四年創下歷史新高。日本國債收益率上升表明,投資者對首相高市早苗(Sanae Takaichi)能否在其雄心勃勃的 370 萬億日元(2.3 萬億美元)公私合作增長戰略下兼顧財政責任心存疑慮,該戰略旨在到 2040 財年積極向 17 個戰略領域注入資金。政府還於 8 月初批准將食品和飲料消費稅率從 8% 臨時下調至 1%,為期兩年,自 2027 年 4 月開始,以幫助受通脹衝擊的消費者。
如果沒有明確的替代融資來源,大規模支出可能會惡化日本的公共財政,並繼續推動日本國債收益率進一步走高。這將顯著增加日本的債務償還成本,預計在財政 2027 年將升至創紀錄的 36.64 萬億日元(2300 億美元),因為財務省計劃採用 3.8%的利率來計算利息支出。此外,主要風險在於,收益率上升帶來的更高融資成本可能會抵消政府大規模投資支出計劃,並未能點燃可持續的經濟增長。
美日利差也可能限制日元漲幅
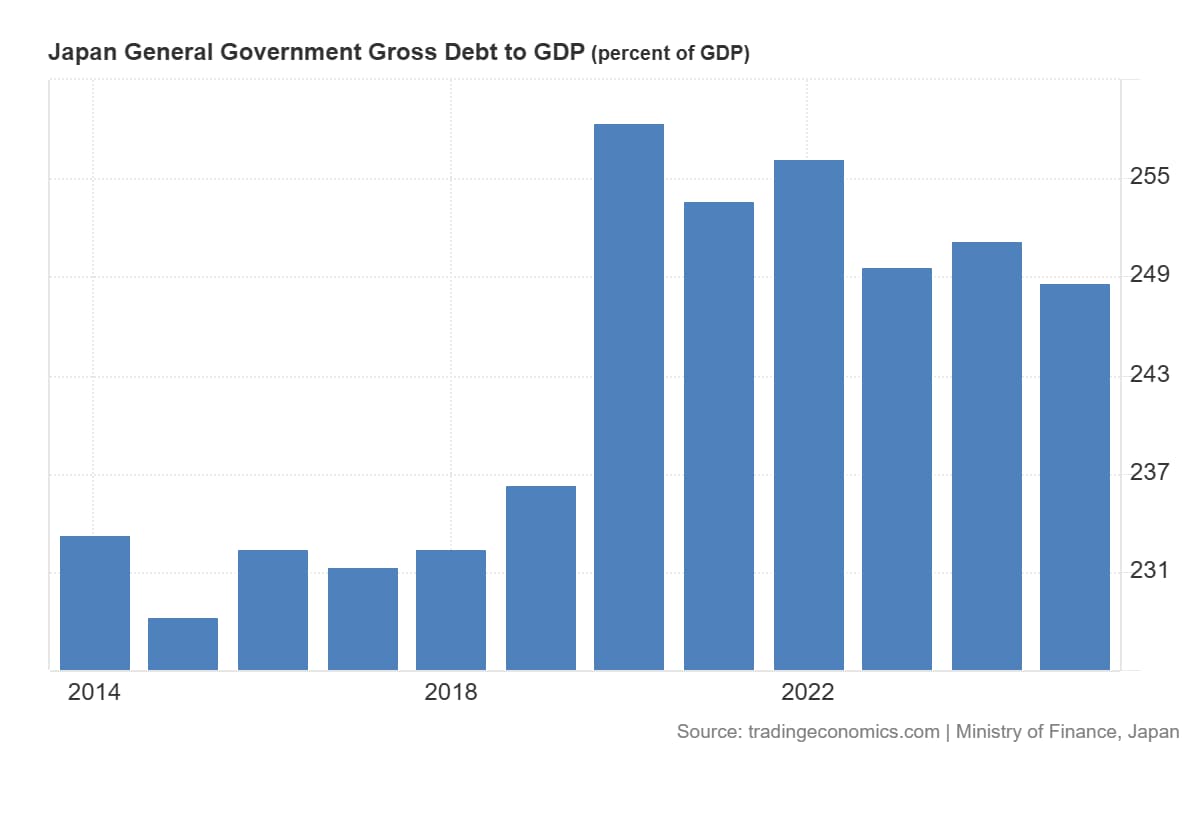
反過來,這不會轉化為稅收收入的增加,並且在總債務與 GDP 比率超過 200%的情況下,將嚴重惡化日本的主權債務危機,這一水平為發達國家中最高。與此同時,國內財政風險居高不下,加上利差因素,仍然是日元面臨的最大結構性逆風之一。美國的利率仍顯著高於日本,促使投資者將日元用作全球套息交易的融資貨幣。除非利差大幅收窄,否則這應會限制該貨幣的整體上行潛力。
技術分析:158.28 下方看跌傾向增強
從週線圖來看,美元/日元貨幣對已回落至 2025 年 4 月至 2026 年 7 月漲勢的 23.6% 斐波那契回撤位下方,這使得短期傾向仍偏看跌。此外,動量指標顯示上行壓力正在減弱,仍有進一步回調走弱的空間。事實上,相對強弱指數(14)降至 43,移動平均趨同背離(MACD)柱狀圖仍處於負值區域。
初步支撐位於 38.2% 回撤位 154.74,若進一步回調,151.88 和 149.02 的更深斐波那契密集區將進入視野。上行方面,23.6% 回撤位 158.28 構成即時阻力,只有突破該水平,才能緩解看跌基調,並為測試 164.00 的錨定高點這一下一主要阻力打開空間。
(本篇報導的技術分析由 AI 工具協助撰寫。 了解更多。)
本頁面資訊包含前瞻性陳述,涉及風險和不確定性。本頁所介紹的市場和工具僅供參考,不應以任何方式被視為購買或出售這些資產的建議。在做任何投資決定之前,你都應該做充分的調查。FXStreet不以任何方式保證該資訊沒有錯誤、錯誤或重大錯報。它也不保證這些資料是及時的。在公開市場投資涉及很大的風險,包括損失全部或部分投資,以及精神上的痛苦。所有與投資有關的風險、損失和成本,包括本金的全部損失,均由您負責。本文僅代表作者個人觀點,並不代表FXStreet或其廣告商的官方政策或立場。作者不對本頁連結的資訊負責。
如果文章正文中沒有明確提到,在撰寫本文時,作者在本文中提到的任何股票中都沒有頭寸,也沒有與文中提到的任何公司有業務關係。除了FXStreet,作者沒有收到撰寫這篇文章的報酬。
FXStreet和作者不提供個性化的建議。作者對該資訊的準確性、完整性或適用性不作任何陳述。FXStreet和作者將不承擔任何錯誤,遺漏或任何損失,傷害或損害由此資訊及其顯示或使用引起的。錯誤和遺漏除外。本文作者和FXStreet並非註冊投資顧問,本文內容無意提供任何投資建議。
編輯精選
歐元/美元周度預測:美元持續需求暗示將測試1.1000
歐元/美元貨幣對延續看跌走勢,連續第五週小幅走低。該貨幣對一度跌至1.1161,隨後收窄部分跌幅,週五收於1.1210附近。金融市場再次聚焦美元(USD)動能和避險情緒,政府債券收益率成為焦點,並觸及數十年高位。 對政府債券的需求有多重原因,不過避險情緒通常是主要推動力。
黃金周度預測:貴金屬獲得支撐,但上行潛力仍然有限
在本週前半段出現看跌走勢後,黃金(XAU/USD)展開反彈,週線收盤小幅走高。美國(US)9 月份通脹數據以及圍繞中東衝突的頭條新聞,可能在短期內推動這一貴金屬的走勢。 週一,黃金難以明確選擇方向,最終幾乎收平。美國國債收益率上升使這類貴金屬難以積聚力量,但在歐元區分裂擔憂加劇之際,市場風險厭惡情緒令其守住陣地。
英鎊/美元週度預測:英鎊與200日簡單移動平均線的掙扎預計將持續
英鎊/美元在接近 1.3300 的六週低點反彈受阻,因賣盤繼續在 1.3450 區域上方徘徊。儘管後期承壓,英鎊/美元錄得周漲幅,扭轉了上週部分重挫。本週初,受週末地緣政治緊張局勢重新升級影響,英鎊/美元開盤走弱並進一步下探至近六週低點1.3300。此前備受關注的美總統特朗普與中國國家主席習近平會晤未能就伊朗戰爭達成實質性成果。
比特幣周度預測:Uptober還是Rektober?
比特幣(BTC)價格本週迄今已下跌超過 4%,週五撰寫本文時交投於 83,000 美元下方,不斷加大的拋售壓力威脅到季節性"Uptober"漲勢的延續。 獲利了結、多頭清算激增以及機構投資者需求減弱正在拖累 BTC。與此同時,美國國債收益率上升和美元(USD)走強進一步增加了逆風,令這位加密貨幣之王面臨更深度下行的風險,市場情緒轉向"Rektober"。
今日外匯:美國初步消費者信心和加拿大就業數據成為焦點
週四,突然出現的一波拋售壓力拖累美元(USD)走低,使其放棄了近期高點區域,這一切都源於美國總統唐納德-特朗普的言論以及隨後原油價格的回落。 美元指數(DXY)部分回吐了週三的漲幅,挑戰 102.00 區域,同時仍維持在近期區間的上沿。初步密西根大學消費者信心指數將與聯準會官員柯林斯的講話一起為經濟日程收尾。