
黃金(XAU/USD)自10月初以來大致穩定在 4100 美元至 4200 美元之間,此前一輪大幅回調曾將這一貴金屬推至接近8月以來的最低水平。自1月觸及接近 5600 美元的歷史高點以來,黃金已失去約四分之一的價值,受到美國國債收益率上升和美元(USD)走強的拖累。
問題不再只是黃金是否已經見底,而是下一輪可持續上漲的觸發因素會是什麼。
為何鴿派美聯儲已不再足夠
黃金與貨幣政策之間的傳統關係,在很大程度上反映的是其機會成本。與政府債券不同,這種貴金屬不支付利息,因此當實際收益率上升時,其吸引力會下降。近期,10年期美國國債收益率已超過 5.20%,升至2007年以來的最高水平。實際收益率也大幅上升,而美元已接近18個月高點。即便市場對美聯儲(Fed)進一步收緊政策的預期減弱,這些條件對黃金而言仍然不利。
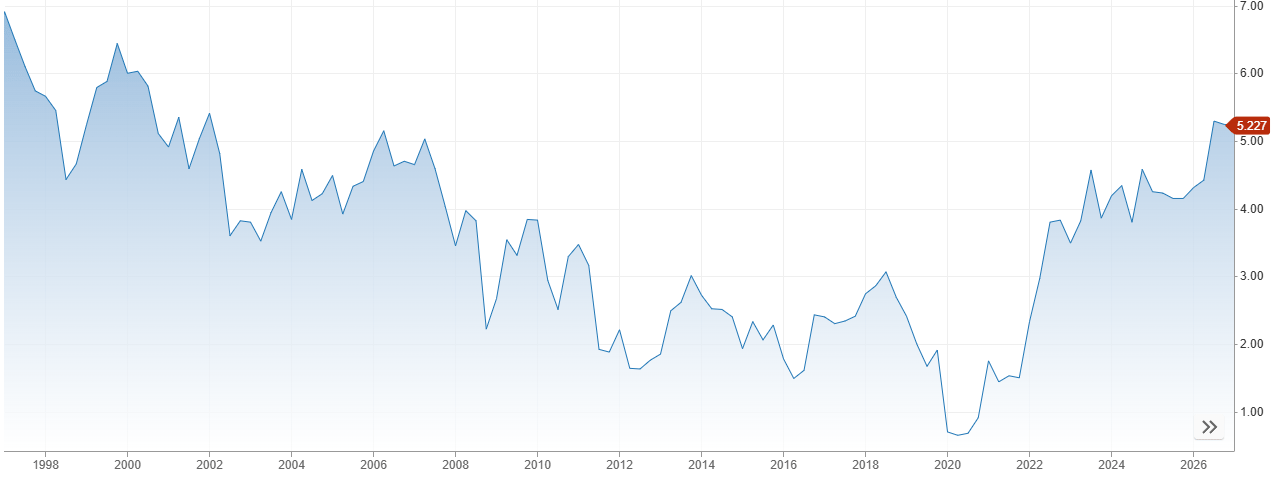
問題在於,美聯儲直接控制的是短期利率,而不是整條收益率曲線。長期收益率還反映通脹預期、政府借款需求以及投資者持有長期債務所要求的期限溢價。因此,即便市場預期央行的限制性會減弱,長期收益率仍可能維持高位。
華僑銀行(OCBC)解釋稱:"這進一步印證了我們的觀點,即僅僅降低美聯儲加息風險,可能不足以推動金價開啟下一輪上漲。長期端/實際收益率以及美元更持續的轉折(下行)才會是黃金回升更清晰的催化劑。"
對再次加息的預期下降,已經減輕了眼前的貨幣政策壓力,但債券市場尚未給出長期收益率持續下行的走勢,而這正是支撐金價實現持久反彈所需要的。
40萬億美元債務問題改變了局面
美國財政前景對美國國債收益率和黃金都變得越來越重要。根據美國財政部數據,美國聯邦債務總額現已超過 40 萬億美元。與此同時,美國國會預算辦公室(CBO)預計,公眾持有的聯邦債務將從2026年約占國內生產總值(GDP)的101%上升至2036年的120%。同期,年度淨利息成本預計將從約1萬億美元升至2.1萬億美元。
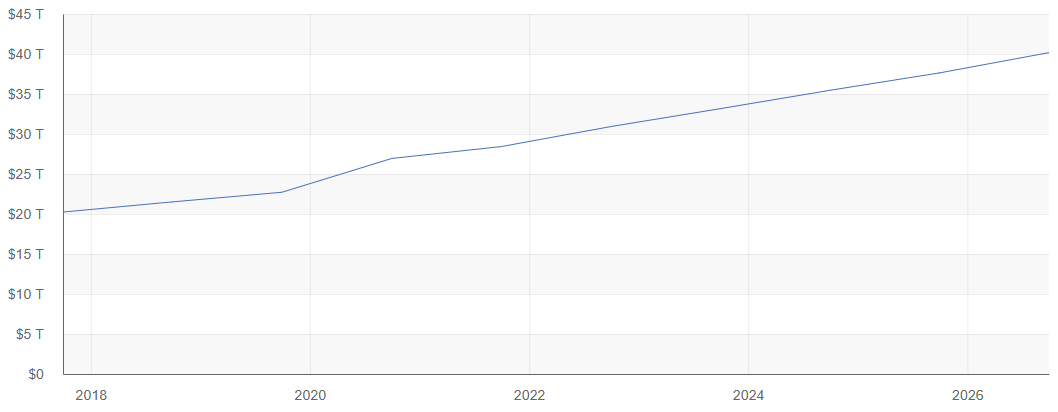
這帶來了艱難的政策權衡。美聯儲需要足夠具有限制性的貨幣環境來控制通脹。然而,持續高企的利率會增加政府債務再融資成本,從而可能加劇財政失衡。因此,更高的借貸成本又可能導致更多債務發行,而這本身也可能進一步對美國國債收益率形成上行壓力。
道富投資管理(State Street Investment Management)強調了這一問題的另一個維度。在9月的一項研究中,該公司指出,外國投資者持有的可交易美國國債占比已從2010年的約50%降至2025年的31%。從更長周期看,外國官方儲備中美國國債的占比已從2000年的約30%降至2025年的25%,而黃金占比則從約9%升至近22%。這一變化表明,一些儲備管理者正逐步減少對美國政府債務的配置。道富還估計,10年期國債期限溢價已升至約0.8%,為十多年來最高水平。
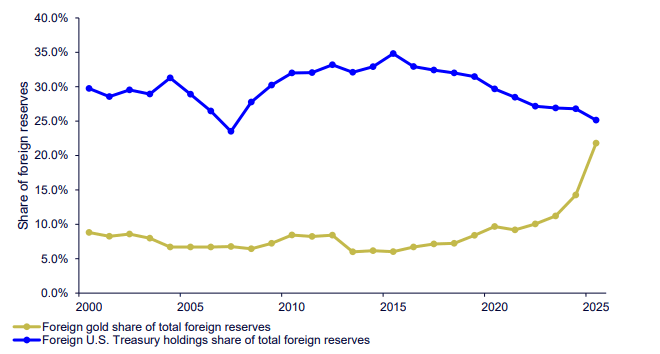
對於黃金而言,其影響是複雜的。更高的美國國債收益率通常會支撐美元,並提高這種貴金屬的機會成本。但如果收益率上升越來越多地反映的是對財政可持續性的擔憂,而非經濟強勁,那麼投資者可能會開始質疑美國政府債務作為長期價值儲藏手段的吸引力。這一區別最終可能會對黃金有利。
金融壓抑可能才是真正的催化劑
金融壓抑指的是旨在將儲蓄引導至政府融資、同時將借貸成本維持在自由市場中原本可能出現的水平之下的政策。這類政策可能包括持續為負的實際利率、鼓勵持有政府債券的監管激勵,或旨在抑制長期收益率的干預措施。
其背後的機制很簡單:當名義利率在較長時間內低於通膨時,未償政府債務的實際價值就會下降。債券持有人實際上會通過購買力下降承擔部分調整成本。
對於黃金而言,這種情景可能比傳統的貨幣寬鬆更為看漲。當聯準會因通膨下降而降息時,較低的收益率會降低黃金的機會成本。但當政策制定者在通膨仍然高企的情況下刻意壓低借貸成本時,實際收益率可能會持續為負,從而增加對被視為可對沖貨幣貶值的資產的需求。
美國銀行(BofA)指出了這一區別:"儘管美國財政赤字在黃金市場被廣泛討論,但僅僅更高的期限溢價通常並不會利好黃金。因此,如果財政政策沒有變得更加正統,我們認為,加息週期結束,甚至更強烈地,重新擔憂財政壓制,將是更重要的驅動因素。如果美國財政部干預債券市場,並通過發行短期債務來融資,而聯準會隨後確保短期限利率保持低位,這很可能會重新引發對美元貶值的擔憂——這對黃金來說是一個非常看漲的情景。"
該行的觀點是,僅僅期限溢價上升不足以推動黃金上漲。只要收益率自由上升,它們就會繼續使債券相對更具吸引力。更重要的轉折點將出現在政策制定者試圖阻止借貸成本隨財政和通膨風險同步上升之時。這樣的轉變可能削弱市場對美元購買力的信心,並促使投資者尋求其他價值儲藏手段。
財政壓制並不一定需要明確的收益率控制。它可能會通過有利於政府融資並壓低實際回報的措施逐步顯現。然而,單純為了維持債券市場流動性的常規干預,本身並不構成財政壓制。其定義性特徵將是持續性的政策,即以儲戶經通膨調整後的回報為代價,惠及政府借款人。
當美債收益率上升成為警示信號時
高債券收益率最終可能支撐黃金的觀點看似矛盾。但持續高企的收益率也會抬高聯邦政府的融資成本,從而可能增加政策制定者穩定債券市場的壓力。投資者甚至可能在干預真正發生之前就開始預期這種干預。被《華爾街日報》引用的 GivTrade 概括了這一潛在轉變:"轉折點出現在投資者不再問一隻債券能支付多少,而是開始問它為什麼需要支付這麼多的時候。"
這一區別是結構性看漲邏輯的核心。當收益率反映經濟強勁和貨幣信譽時,高收益率會支撐美元。但當它們越來越多地指向財政壓力時,最終可能會削弱對本應使其更具吸引力的資產的信心。
如果政策制定者隨後試圖抑制這些收益率,黃金可能會受益於實際回報下降和貨幣貶值的預期。這一結果既非必然,也不會立刻發生。實際收益率上升可能會在一段時間內繼續壓制黃金,而美國(US)也未必會採取明確的財政壓制制度。
儘管如此,債務償付成本與貨幣政策目標之間日益加劇的緊張關係,使這一可能性變得越來越相關。
什麼可能引發黃金的下一輪上漲?
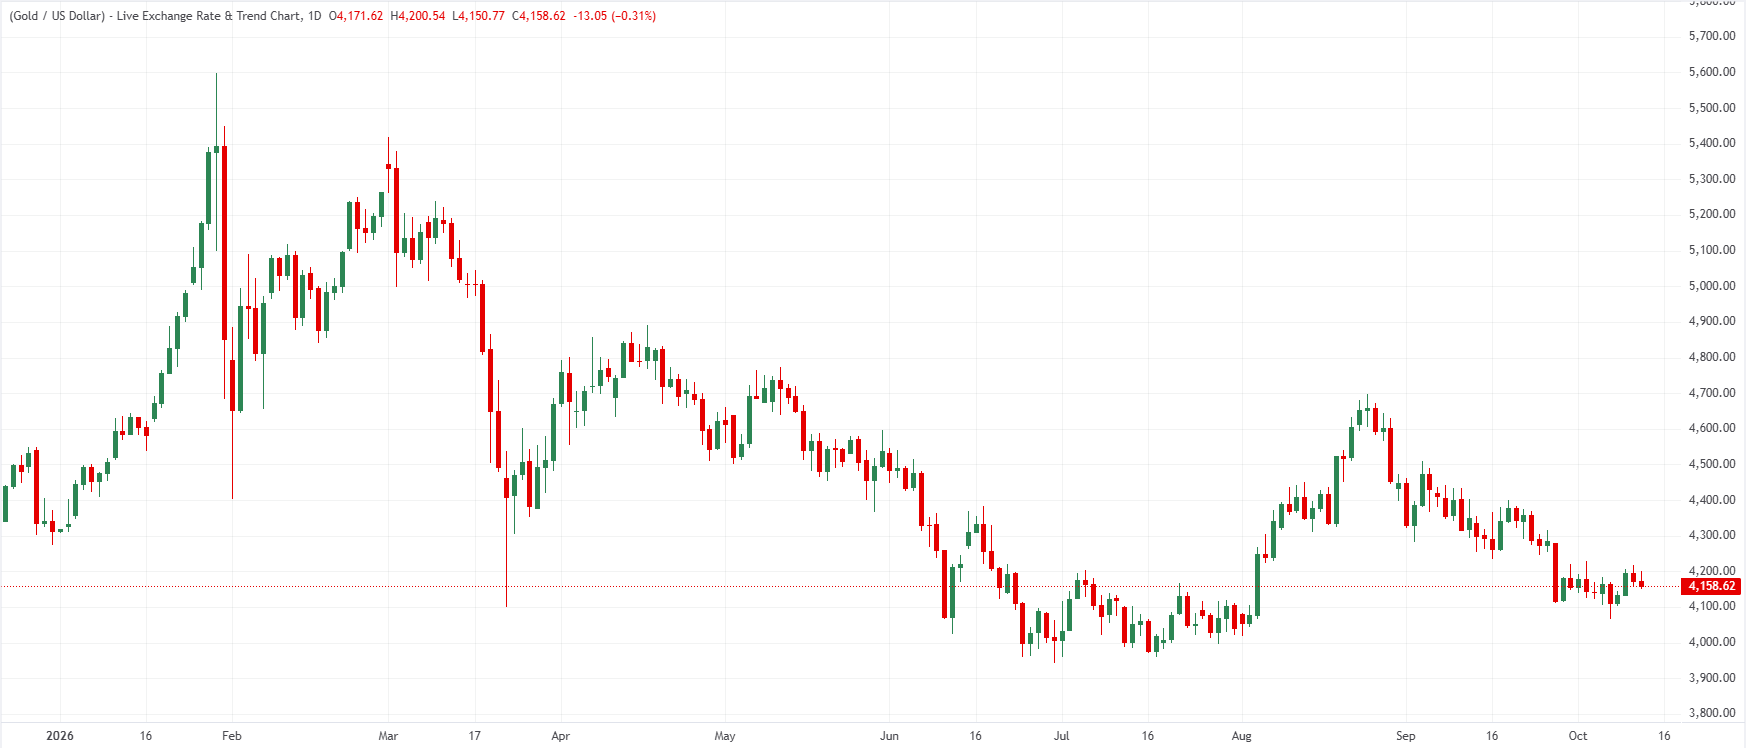
三項宏觀經濟發展可能塑造黃金的下一次重大走勢。第一種是美國通膨持續下降,這將使聯準會採取較不緊縮的立場,同時推動實際收益率和美元走低。即將公布的 9 月消費者物價指數(CPI)報告可能會為這一情景是否更有可能出現提供早期 संकेत。
第二種是通膨持續高企,這可能會受到與中東衝突相關的能源市場緊張局勢的進一步強化。這可能使貨幣政策保持緊縮、美國國債收益率維持高位,從而繼續對黃金施壓,並可能使 4000 美元水平重新成為焦點。
第三種、也是更具結構性的情景,是美國政府融資壓力不斷加大。如果由於財政擔憂,長期收益率繼續上升,市場可能開始預期美國財政部會更大程度地干預,或出台旨在抑制借貸成本的政策。如果這些措施與持續通膨同時出現,財政壓制的預期可能會增強黃金作為對沖實際回報下降和貨幣貶值工具的需求。第三種情景最終可能比傳統的聯準會寬鬆週期更具力量。
目前,黃金仍被夾在短期貨幣逆風和長期財政擔憂之間。美元走弱和實際收益率下降將提供最明確的短期支撐,但下一輪主要牛市可能取決於投資者評估美國政府債務方式的更根本變化。
黃金的下一輪持續上漲,可能不會始於聯準會最終降息之時。它可能始於投資者得出結論:美國再也負擔不起讓美債收益率無限上升。在那種環境下,黃金不需要鴿派的聯準會。它需要的是一個開始計入財政壓制的市場。
本頁面資訊包含前瞻性陳述,涉及風險和不確定性。本頁所介紹的市場和工具僅供參考,不應以任何方式被視為購買或出售這些資產的建議。在做任何投資決定之前,你都應該做充分的調查。FXStreet不以任何方式保證該資訊沒有錯誤、錯誤或重大錯報。它也不保證這些資料是及時的。在公開市場投資涉及很大的風險,包括損失全部或部分投資,以及精神上的痛苦。所有與投資有關的風險、損失和成本,包括本金的全部損失,均由您負責。本文僅代表作者個人觀點,並不代表FXStreet或其廣告商的官方政策或立場。作者不對本頁連結的資訊負責。
如果文章正文中沒有明確提到,在撰寫本文時,作者在本文中提到的任何股票中都沒有頭寸,也沒有與文中提到的任何公司有業務關係。除了FXStreet,作者沒有收到撰寫這篇文章的報酬。
FXStreet和作者不提供個性化的建議。作者對該資訊的準確性、完整性或適用性不作任何陳述。FXStreet和作者將不承擔任何錯誤,遺漏或任何損失,傷害或損害由此資訊及其顯示或使用引起的。錯誤和遺漏除外。本文作者和FXStreet並非註冊投資顧問,本文內容無意提供任何投資建議。
編輯精選
中國通脹數據公布後,澳元維持漲幅
澳元/美元連續第二個交易日走高,週三亞洲時段交投於0.6990附近。由於澳元(AUD)在中國公布消費者物價指數(CPI)通脹數據後維持漲幅,該貨幣對保持強勢。中國是澳大利亞的主要貿易夥伴。 中國國家統計局公布,9月份年CPI上漲0.9%,較8月份的0.8%略有上升,但略低於市場共識的1.0%。
香港崛起為全球黃金樞紐提升人民幣地位
中國政府數十年來一直試圖推動人民幣國際化,並提升其作為全球貨幣的地位。香港崛起為一個重要的人民幣計價黃金交易中心,正在為這一努力提供巨大助力。 標普全球評級(S&P Global Ratings)董事總經理查爾斯-張(Charles Chang)告訴 CNBC,香港作為黃金交易中心的演變,以及隨之而來的人民幣地位提升,最終可能削弱美元。

黃金在美元走弱的支撐下於 4,150 美元上方盤整,市場靜待美國 CPI 報告
黃金在週三亞洲時段穩守於4,150美元上方,等待最新美國通膨數據公布,以決定下一波方向性走勢。美國消費者物價指數將於今日稍晚公布,隨後是週四的生產者物價指數(PPI)。此外,美國聯準會主席凱文·沃什週五在曼谷舉行的國際貨幣基金組織與世界銀行年會上的演說,將受到密切關注,以尋找更多有關未來政策路徑的線索
隨著收益率上升,比特幣承壓,而股票則從盈利預期中獲得支撐
據 Wintermute 稱,隨著美國國債收益率上升拖累數位資產,而股市則因強勁企業財報預期而獲得支撐,比特幣(BTC)正面臨來自傳統金融(TradFi)資本的撤離。 此次下跌發生之際,比特幣(BTC)上週下跌 3.2%,以太坊(ETH)下跌 7.0%,山寨幣下跌 2.9%。
今日外匯:美國通膨成為焦點
週二,美元(USD)進一步承壓,促使其從週一創下的新高回落。美元回調之際,原油價格下跌,美國國債收益率表現不一,投資者正為週三的重要數據發布做準備。 美元指數(DXY)在週一連續兩個交易日上漲後暫歇,受美國 CPI 公布前持續謹慎情緒影響,回落至 102.20 區域。通膨率將成為關注焦點,其後是常規的 MBA 抵押貸款申請、美聯儲褐皮書,以及美國石油協會(API)每週美國原油庫存報告。此外,美聯儲的鮑曼和巴金也將發表講話。