
瑞士國家銀行(SNB)上週採取了重大舉措,將基準利率下調至0%,標誌著零利率政策的象徵性回歸,這一政策自後疫情危機以來被認為是過去的事情。
然而,這一高度特定於瑞士的決定重新點燃了一個關鍵問題的猜測:零利率甚至負利率是否可能在其他地方卷土重來,特別是在美國聯邦儲備委員會(Fed)、歐洲中央銀行(ECB)或英國央行(BoE)?
瑞士國家銀行面臨通貨緊縮和強勢瑞郎的陷阱
在瑞士,5月份的消費者物價指數(CPI)顯示通脹轉為負值(同比-0.1%),而瑞士國家銀行正處於一個非常特定的背景下:一個日益強勁的瑞士法郎(CHF),這是由於全球對避險資產的需求在不確定時期不斷上升所推動的。
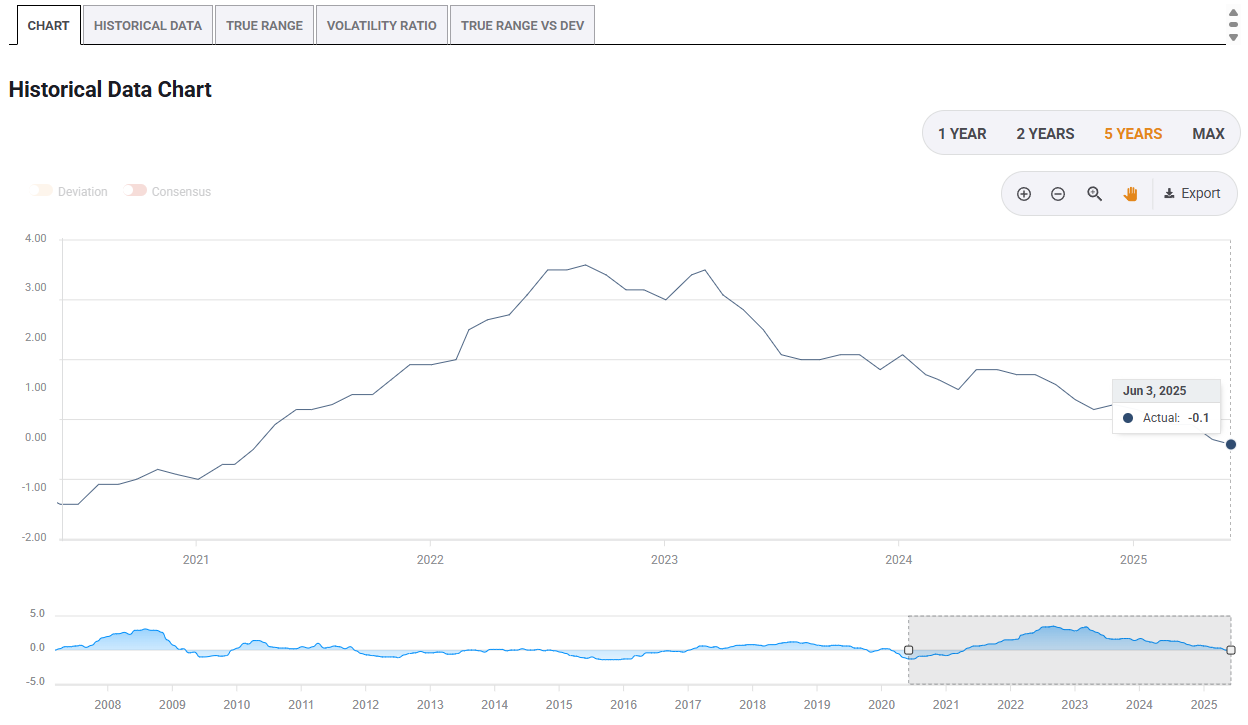
瑞士消費者物價指數(同比)-過去5年。來源:FXStreet
美國總統唐納德·特朗普的新關稅上漲和中東地區的緊張局勢加劇了對瑞士貨幣的上行壓力,威脅到瑞士出口商的競爭力和價格穩定。
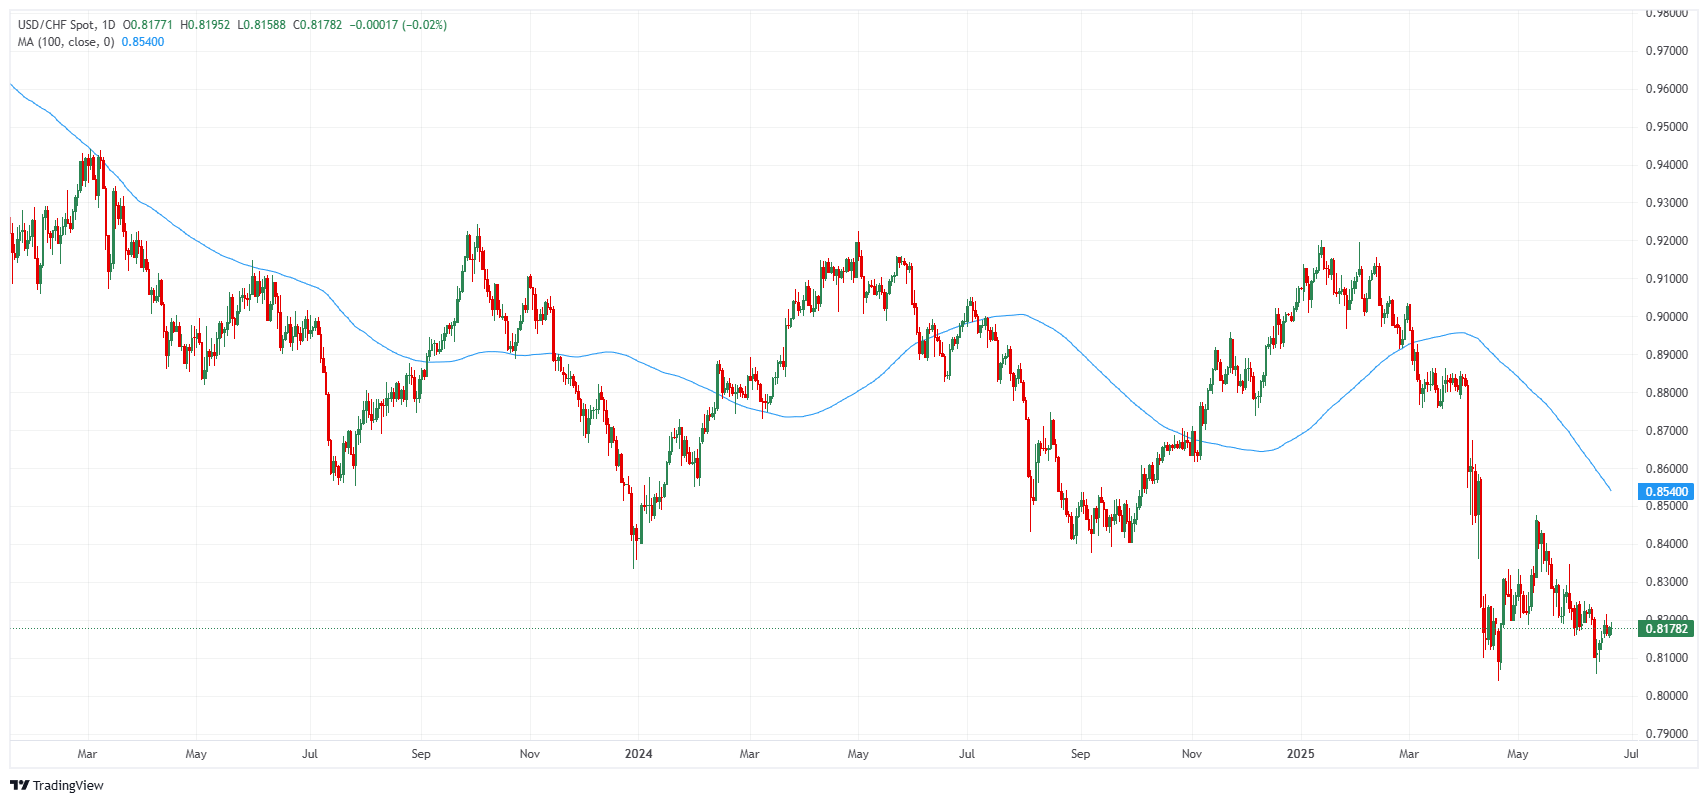
美元/瑞郎價格圖表。來源:FXStreet
在這種背景下,將利率降至零似乎是一種防禦性措施:限制瑞郎的吸引力,避免陷入通貨緊縮,並在不迅速回到負利率的情況下保留一些操作空間。
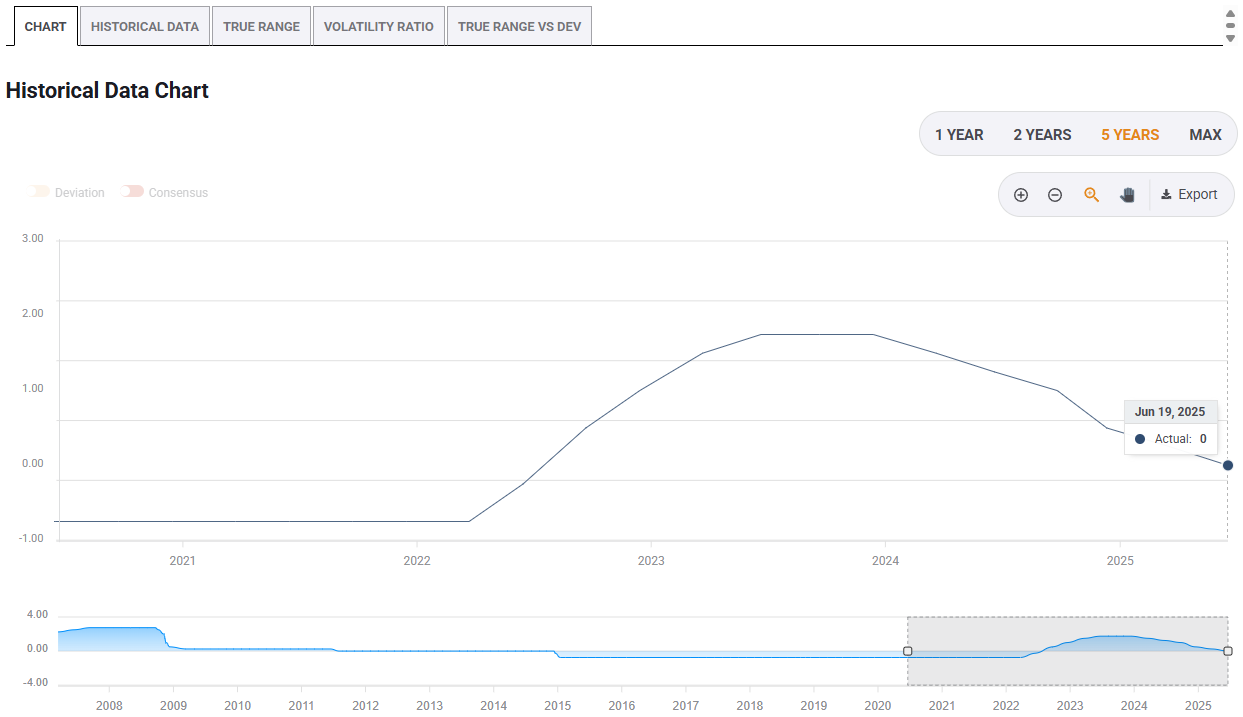
瑞士國家銀行利率。來源:FXStreet。
但瑞士國家銀行本身仍然保持謹慎。瑞士國家銀行行長馬丁·施萊格爾(Martin Schlegel)在接受路透社採訪時表示:"回到負利率並非不可能,但並不是輕易考慮的。"
十年的零利率政策:強大但有争议的工具
值得一提的是,在2008年金融危機和2021-2022年通脹激增之間,零利率甚至負利率長期以來一直是常態。歐洲中央銀行、瑞士國家銀行、日本銀行、瑞典瑞典銀行和丹麥中央銀行都嘗試過這種非常規方法,旨在刺激需求、對抗通貨緊縮和促進經濟活動。
但這些政策也顯示出了它們的局限性:銀行利潤被壓縮、金融扭曲、資產泡沫,以及經濟影響常常被認為令人失望。另一方面,美聯儲從未跨越負利率的紅線,在最糟糕的階段(如2020年)將利率保持在0%到0.25%之間,然後在通脹回升後迅速提高利率。
如今,貨幣環境發生了根本性變化。到2025年中期,美聯儲的利率維持在4.25%到4.50%之間,英國央行為4.25%,而歐洲央行的存款便利利率現在為2%。
這些水平反映了逐步的去通脹和中央銀行希望在新衝擊發生時保持對利率政策的嚴格控制,以保留操作空間。
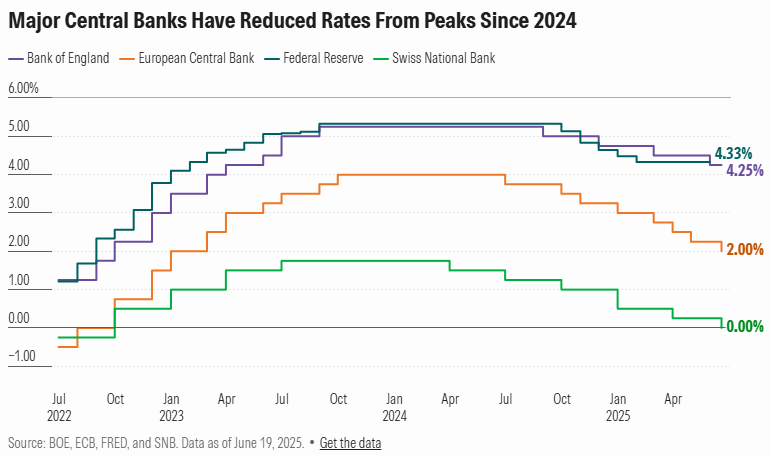
其他地方回歸零利率?不太可能,除非發生重大意外
主要經濟體的利率政策仍然基於正常化的邏輯,遠離危機後時期的緊急水平。因此,回歸零利率的前景似乎不太可能,原因有幾個。
通脹仍然過高
儘管通貨緊縮正在推進,但並非所有主要央行都已達到平衡。5月份,歐元區的年通脹率為1.9%,略低於歐洲央行的2%目標,但央行已表示其意圖暫停降息。
另一方面,美國的通脹率仍為2.4%,英國為3.4%,這些水平被認為對於超寬鬆的貨幣政策來說過高。
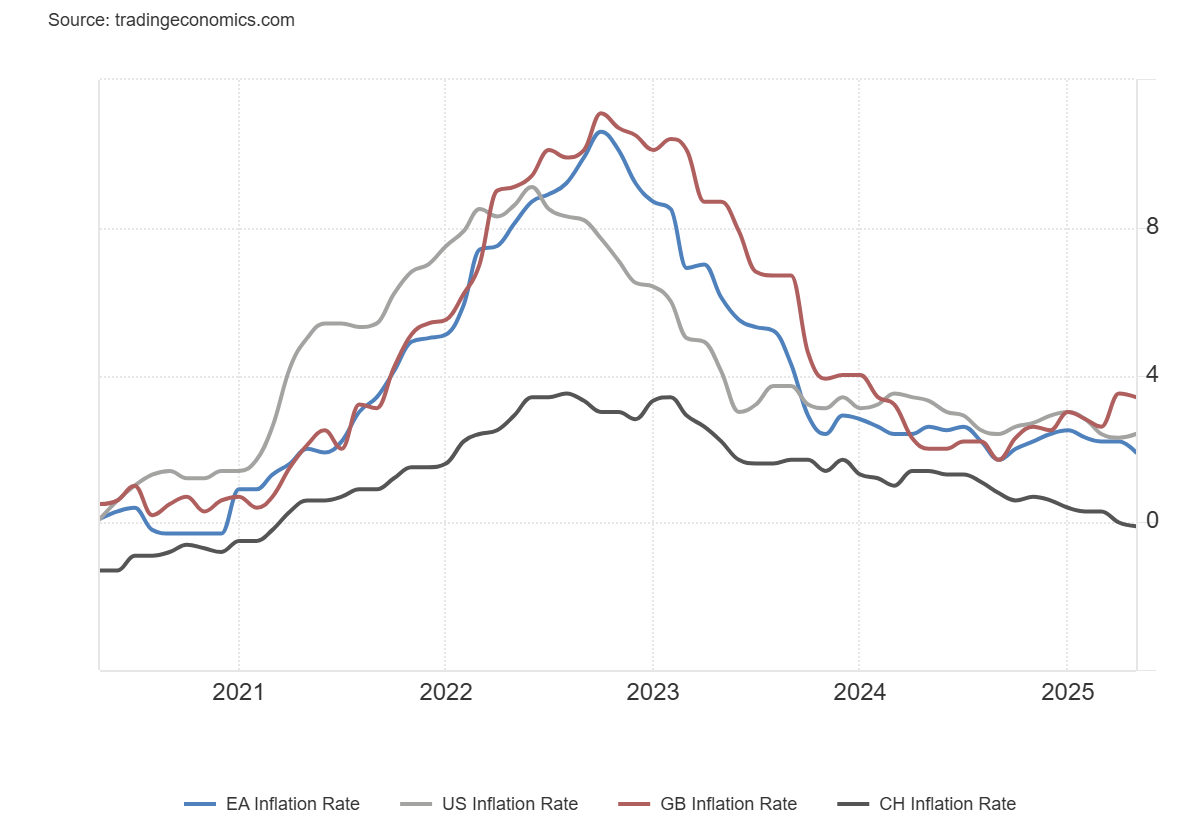
在這種背景下,美聯儲和英國央行採取了觀望態度,謹慎調整其利率政策,以應對仍然過高的通脹。尤其是由於與中東衝突相關的能源價格激增和美國關稅上調的潛在影響,通脹壓力可能再次上升。
通脹的地緣政治風險
由於美國關稅、全球貿易中斷和伊朗-以色列戰爭推動能源價格上漲,央行對通脹復甦的擔憂超過了對通貨緊縮復發的擔憂。
這種不確定性促使他們在經濟增長放緩的情況下仍保持利率在零以上。
對負利率政策的痛苦記憶
大多數經濟學家和央行行長現在認識到,負利率的實驗產生了反常的效果。將其作為持久工具的雄心已被放棄。
即使在經濟衰退的情況下,使用其他槓桿的誘惑也將很強,例如財政政策、信貸目標或定向資產購買。
瑞士案例研究,而非全球信號
瑞士國家銀行的決定引發了辯論,但它仍然是一個孤立的案例。在主要經濟體中,回歸零利率甚至負利率遠非當務之急。
在一個受到貿易緊張局勢、地緣政治衝突和更不穩定的通脹影響的世界中,央行最希望的是保持其信譽和操作空間。
低利率的新周期?也許。但普遍回歸零利率?那將需要一次重大危機。
本頁面資訊包含前瞻性陳述,涉及風險和不確定性。本頁所介紹的市場和工具僅供參考,不應以任何方式被視為購買或出售這些資產的建議。在做任何投資決定之前,你都應該做充分的調查。FXStreet不以任何方式保證該資訊沒有錯誤、錯誤或重大錯報。它也不保證這些資料是及時的。在公開市場投資涉及很大的風險,包括損失全部或部分投資,以及精神上的痛苦。所有與投資有關的風險、損失和成本,包括本金的全部損失,均由您負責。本文僅代表作者個人觀點,並不代表FXStreet或其廣告商的官方政策或立場。作者不對本頁連結的資訊負責。
如果文章正文中沒有明確提到,在撰寫本文時,作者在本文中提到的任何股票中都沒有頭寸,也沒有與文中提到的任何公司有業務關係。除了FXStreet,作者沒有收到撰寫這篇文章的報酬。
FXStreet和作者不提供個性化的建議。作者對該資訊的準確性、完整性或適用性不作任何陳述。FXStreet和作者將不承擔任何錯誤,遺漏或任何損失,傷害或損害由此資訊及其顯示或使用引起的。錯誤和遺漏除外。本文作者和FXStreet並非註冊投資顧問,本文內容無意提供任何投資建議。
編輯精選
歐元/美元週度預測:歐洲央行將加息,而特朗普推動美國利率走低
歐元/美元在8月最後一週下跌後小幅反彈,週線收於1.1600水平上方不遠處。週一,美元(USD)失去動能並小幅回落,但總體而言,在中東局勢持續緊張以及市場猜測美聯儲(Fed)將不得不在9月上調基準利率的背景下,美元近期重新獲得的強勢仍然得以維持。
預測下週:如果歐洲央行……以及美國CPI……?
糟糕的一週讓美元(USD)在波濤洶湧的市場中艱難前行,數小時內從三週高點區域跌至多日低點,最終使天平明顯偏向負面一側。該怪誰?債券市場?財務省-日本央行(MoF-BoJ)組合?持續不斷的地緣政治緊張局勢?還是美聯儲? 美元指數(DXY)本週收盤大幅下跌,在本週早些時候觸及 100.00 這一心理關口後不久便再度承壓拋售,週五試圖在 99.00 附近企穩。
黃金從非農就業數據公布後的低點反彈,因美元回吐漲幅
黃金(XAU/USD)週五仍承壓,此前強於預期的美國(US)非農就業數據(NFP)重新點燃了市場對美聯儲(Fed)加息的預期。金價一度跌至盤中低點附近4365美元,跌幅一度超過2%,隨後隨著美元(USD)和美債收益率失去動能而反彈。截至發稿時,黃金/美元交投於4435美元附近,當日下跌0.85%。
加密貨幣6.38億美元回購熱潮可能並不像看起來那麼看漲
據報導,去中心化金融(DeFi)協議在 8 月花費了 6.38 億美元回購其原生代幣,較一年前增長 17%。從表面上看,回購趨勢表明加密貨幣行業正在快速成熟,開始採用華爾街最古老的工具之一來提振估值並分配收入。 當進一步拆解這一數字後,這一標題就沒那麼令人印象深刻了。
下周前瞻——美元處於十字路口,CPI和歐洲央行成為焦點
隨著夏季終於結束,投資者帶著強烈的交易意願回歸。繼上週表現強勁之後,本週迄今美元暫居次席,原油、日元和主權債券收益率佔據了市場關注焦點。 中東局勢進一步惡化,戰爭般的言辭以及美國和伊朗的新軍事行動推動油價創下新高,威脅到中東石油和天然氣的隱性流動。儘管巴基斯坦正試圖重新建立美國和伊朗之間的溝通渠道,但投資者開始擔憂短期供應衝擊。