
- 美元重新占據上風,逆轉了連續兩週的跌勢。
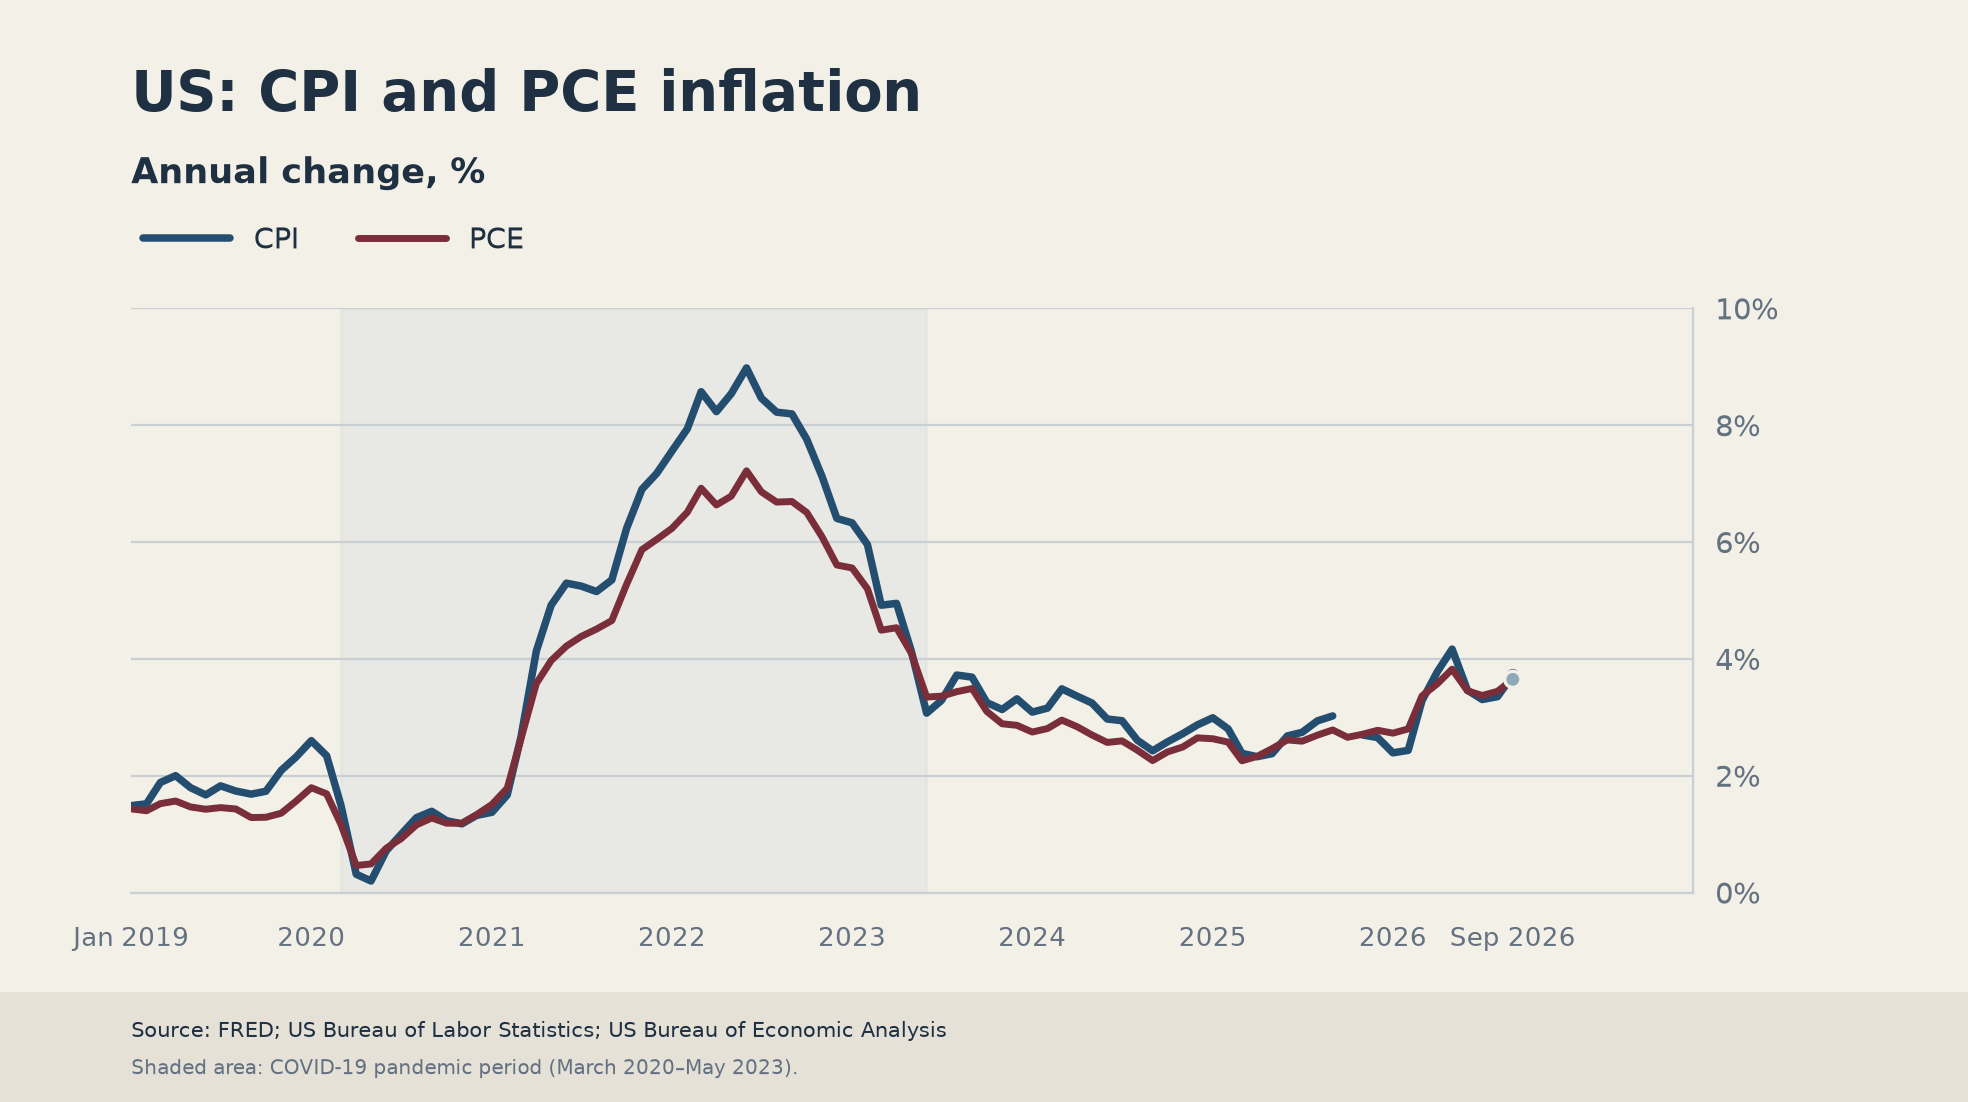
- 根據 PCE 數據,美國 9 月通膨仍處於高位。
- 美聯儲週三採取了鷹派按兵不動的立場。
本週回顧
美元(USD)設法重新站穩腳跟,在此前回吐部分漲幅後,本週仍以可觀的漲幅收官,此前美元曾觸及兩週高點。
事實上,美元指數(DXY)在過去幾天一度飆升至 102.50 區域高位,但隨後很快失去動能,儘管其週線看漲情緒仍然保持完好。
儘管通膨和 GDP 數據均高於市場共識,美元似乎在週三美聯儲(Fed)鷹派按兵不動之後失去了上行動能。確實,所有人都知道其基調會偏鷹派,但並未出現任何額外驚喜,似乎引發了某種"買預期、賣事實"的市場邏輯。
美元正面表現的另外兩個因素是中東局勢持續不確定,短期內看不到明顯可信的解決方案;以及由此帶來的原油價格持續攀升,這反過來又推高通膨,並使美聯儲"更高更久"的緊縮循環不斷延續。
美國債市方面沒有什麼值得一提的內容,美國國債收益率在短端和收益率曲線中段下跌,而長端則維持盤整主題。
美聯儲與通膨
正如預期,美聯儲在週三的會議上將聯邦基金目標利率區間(FFTR)維持在 3.75%-4.00% 不變,符合大多數分析師的預測。
美國通膨表現再次成為美聯儲主席凱文-沃什(Kevin Warsh)新聞發布會以及隨後與媒體問答環節中的討論焦點。
個人消費支出(PCE)所追蹤的 9 月通膨指標在次日公布後,進一步證實甚至強化了美聯儲的謹慎立場。
美聯儲官員對目標一致,但對步伐存在分歧
美聯儲官員越來越一致認為有必要壓低通膨,但他們在政策收緊速度上存在分歧。主席凱文-沃什認為,美聯儲的"貨幣藥方"已開始見效,後續行動將由新公布的數據指引,而幾位同僚則認為還需要進一步加息。
里士滿聯儲主席托馬斯-巴金(Thomas Barkin)表示,政策走向"很明確",關鍵問題在於步伐。他傾向於漸進式做法,因為企業正面臨廣泛的成本壓力,並準備將更高的支出轉嫁給客戶。巴金還警告稱,人工智慧投資激增正在給供應鏈帶來壓力,並產生需求側通膨,這正是貨幣政策可以應對的那類壓力。
聖路易斯聯儲主席阿爾貝托-穆薩萊姆(Alberto Musalem)語氣更為緊迫,稱美聯儲需要盡快再次加息。他認為通膨仍然過高,若不採取進一步行動,不太可能緩解。他傾向於漸進式加息,而非突然收緊,但他認為金融條件僅略微收緊,整體上仍然偏寬鬆。
最後,達拉斯聯儲主席洛里-洛根(Lorie Logan)更進一步表示,美聯儲至少還需要再加息兩次,每次 25 個基點,才能使政策略具限制性。她認為,跳過一次會議不會改變最終目標,儘管在累計加息 50 個基點後暫停一次,以便政策制定者評估影響,也不無道理。強勁的增長、穩健的消費者支出以及仍在提供順風的金融條件,都支持她的觀點,即美聯儲還有更多工作要做。
Warsh 的立場仍然更為克制,但並非鴿派。在他的新聞發布會上,他強調通膨過高,美聯儲不能將金融狀況描述為具有限制性,且 2% 的 PCE 目標不容談判。
綜合來看,近期言論顯示各方普遍認同需要進一步收緊,但爭論的焦點在於,是等待更多證據、循序漸進,還是盡快開始實施下一輪加息。
多頭回補,但新的信心仍然有限
根據美國商品期貨交易委員會(CFTC)數據,截至 10 月 20 日當週,美元的看漲持倉有所增強。淨投機性多頭增至 1.5 萬份合約以上,而四週變化增至略高於 4700 份合約。這證實看漲情緒的回升正在獲得動能。
未平倉合約降至接近 4.94 萬份合約。由於淨多頭增加而整體參與度下降,這一走勢似乎主要是由空頭回補推動,而非新一輪廣泛的美元買盤。
投機性敞口大幅升至 30.43%,其百分位升至 50.5。與此同時,淨頭寸百分位也升至 59.7。這兩個指標目前都高於中性水平,表明美元持倉已變得更具支撐性,儘管尚未達到歷史上的極端水平。
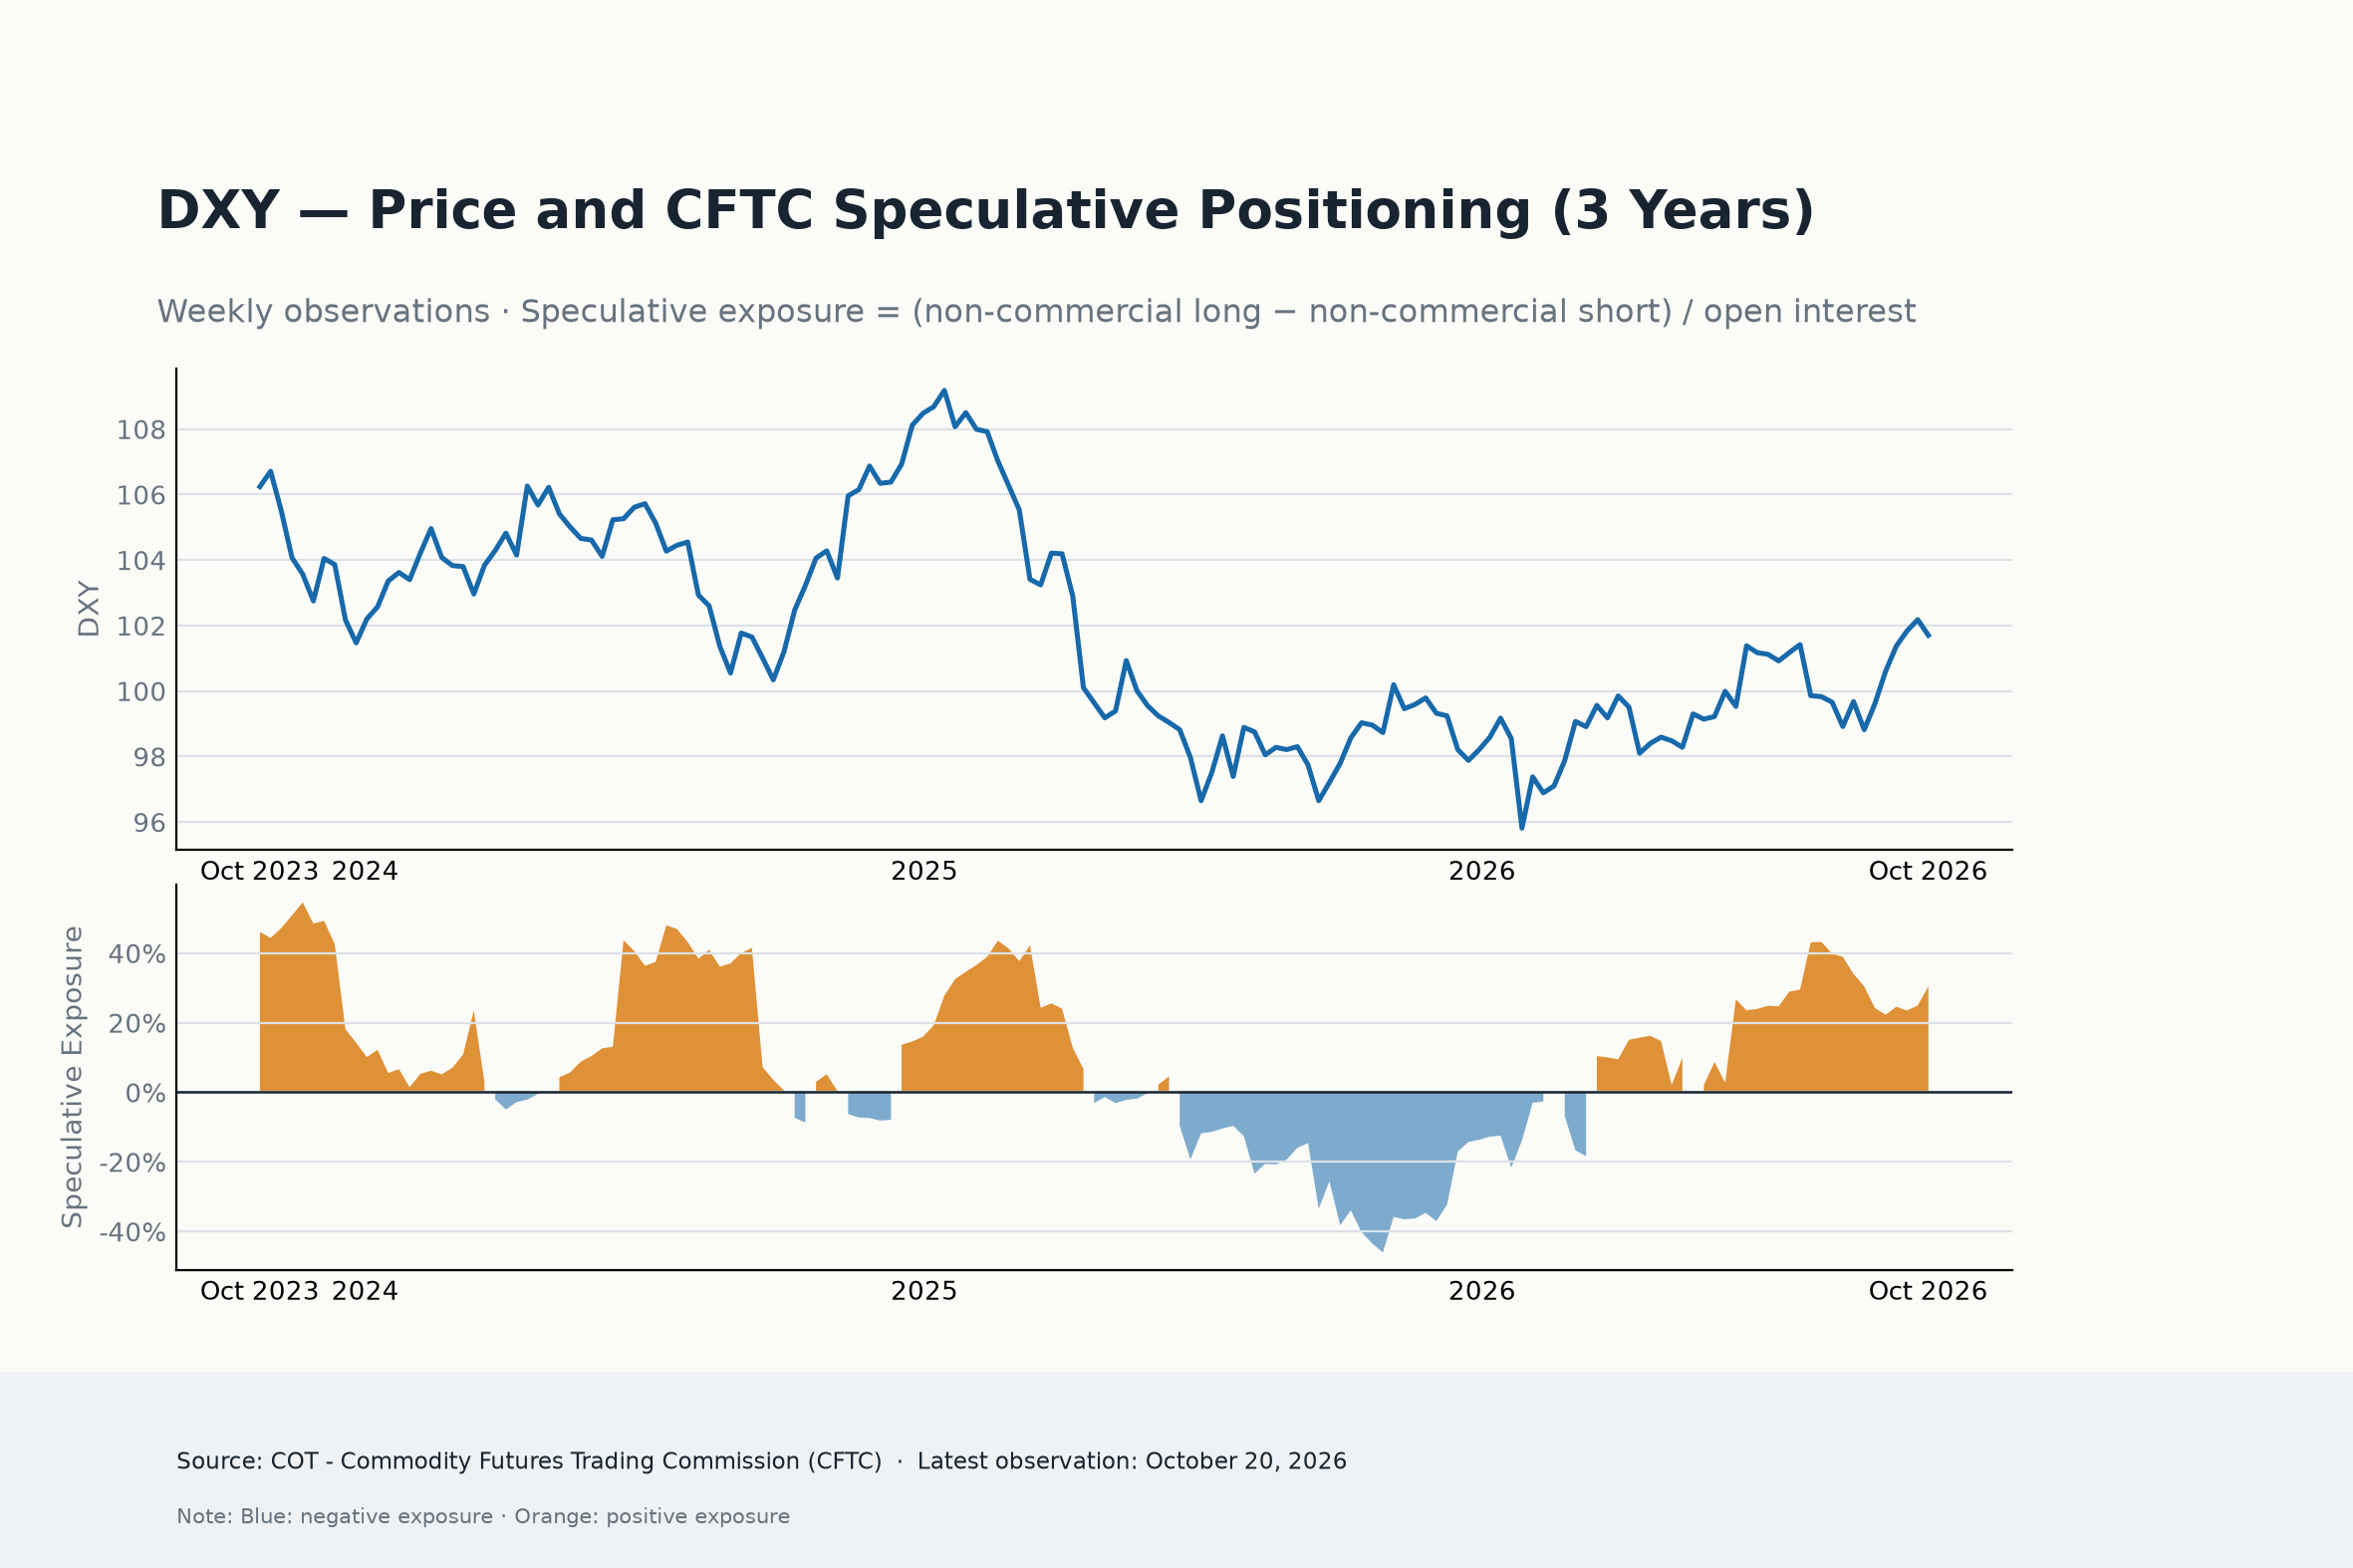
總的來說,美元持倉背景已明顯改善。積極的四週趨勢和更高的淨頭寸百分位指向看漲情緒的重建,但未平倉合約的下降表明,近期改善更多反映的是看空敞口的平倉,而非強勁的新多頭信心。
美元接下來會怎樣
本週將非常耐人尋味,因為政治重新成為焦點,中期選舉將在週二舉行;與此同時,國內日程包括公布 ISM 商業活動指標,而勞動力市場則因 JOLTS 數據、ADP 報告以及始終重要的非農就業報告而成為關注中心。
在本週 FOMC 事件之後,美聯儲官員的講話也將成為重點,同時還要關注中東衝突的任何進展。
美元有支撐,但動能在哪裡?
美元將在 11 月面臨諸多繼續獲得支撐的理由,但推動其進一步上漲的因素則少得多。頑固的通膨、不願宣布勝利的美聯儲以及持續的地緣政治不確定性,應會繼續抑制激進拋售。儘管如此,美元未能在日益鷹派的背景下充分受益,表明許多利好消息可能已經反映在價格中。
投機性持倉為這一故事增添了另一層含義。美元多頭正逐步重新占據上風,儘管這一回升似乎更多歸因於看空押注的平倉,而非令人信服的新買盤浪潮。這使得該貨幣受到支撐,但遠談不上勢不可擋。
未來一週可能會對這種脆弱平衡構成考驗。美國勞動力市場數據、商業活動調查以及中期選舉將為經濟、美聯儲下一步行動以及投資者的風險偏好提供新的線索。
就目前而言,美元仍保持謹慎看漲傾向,但要再進一步上行,可能需要的不僅僅是鷹派的美聯儲。
它可能需要一個真正的意外。
美聯儲常見問題(FAQ)
「美國的貨幣政策是由美聯儲製定的。美聯儲有兩項使命:實現物價穩定和促進充分就業。它實現這些目標的主要工具是調整利率。當物價上漲過快,通脹超過美聯儲2%的目標時,美聯儲就會提高利率,從而增加整個經濟的借貸成本。這導致美元(USD)走強,因為它使美國成為對國際投資者更具吸引力的投資場所。當通貨膨脹率低於2%或失業率過高時,美聯儲可能會降低利率以鼓勵借貸,這將給美元帶來壓力。」
美聯儲每年召開八次政策會議,由聯邦公開市場委員會(FOMC)評估經濟狀況並做出貨幣政策決定。聯邦公開市場委員會由12名美聯儲官員參加,其中包括7名理事會成員、紐約聯邦儲備銀行行長,以及其余11名地區儲備銀行行長中的4名,這些地區儲備銀行行長的任期為一年,輪流擔任。」
「在極端情況下,美聯儲可能會采取量化寬松政策(QE)。量化寬松是美聯儲在陷入困境的金融體系中大幅增加信貸流動的過程。這是一種非標準的政策措施,在危機或通脹極低時使用。這是美聯儲在2008年金融危機期間的首選武器。它涉及到美聯儲印刷更多的美元,並用這些美元從金融機構購買高評級債券。量化寬松通常會削弱美元。」
量化緊縮(QT)是量化寬松的反向過程,即美聯儲停止從金融機構購買債券,不再將其持有的到期債券的本金再投資於購買新債券。這通常對美元的價值是有利的。
本頁面資訊包含前瞻性陳述,涉及風險和不確定性。本頁所介紹的市場和工具僅供參考,不應以任何方式被視為購買或出售這些資產的建議。在做任何投資決定之前,你都應該做充分的調查。FXStreet不以任何方式保證該資訊沒有錯誤、錯誤或重大錯報。它也不保證這些資料是及時的。在公開市場投資涉及很大的風險,包括損失全部或部分投資,以及精神上的痛苦。所有與投資有關的風險、損失和成本,包括本金的全部損失,均由您負責。本文僅代表作者個人觀點,並不代表FXStreet或其廣告商的官方政策或立場。作者不對本頁連結的資訊負責。
如果文章正文中沒有明確提到,在撰寫本文時,作者在本文中提到的任何股票中都沒有頭寸,也沒有與文中提到的任何公司有業務關係。除了FXStreet,作者沒有收到撰寫這篇文章的報酬。
FXStreet和作者不提供個性化的建議。作者對該資訊的準確性、完整性或適用性不作任何陳述。FXStreet和作者將不承擔任何錯誤,遺漏或任何損失,傷害或損害由此資訊及其顯示或使用引起的。錯誤和遺漏除外。本文作者和FXStreet並非註冊投資顧問,本文內容無意提供任何投資建議。
編輯精選
歐元/美元周度預測:美國總統唐納德·特朗普的審判日已經到來
歐元/美元匯價收於 1.1160 附近,本週下跌,並以跌勢結束 10 月。美元(USD)在本週前半段走高,但在美聯儲(Fed)公布貨幣政策決定後轉向下跌,隨後在歐洲央行(ECB)公布同樣決定後進一步走低。週五,隨著避險情緒佔據主導,美元重新獲得一些支撐。 美聯儲一如普遍預期,將聯邦基金目標利率區間(FFTR)維持在 3.75%–4.00% 不變。
黃金週度預測:儘管美國收益率在中期選舉前走低,空頭仍占主導地位
黃金(XAU/USD)本週前三天錄得漲幅,但在下半週回吐全部漲幅,並跌至 3900 美元下方的 2026 年新低。下週的經濟日曆將帶來來自美國(US)的關鍵宏觀經濟數據發布,這可能引發貴金屬下一步的方向性走勢。 週一和週二,黃金成功收於正值區域,因原油價格下跌幫助市場對通膨前景採取了樂觀立場。

儘管避險情緒升溫,黃金仍跌至今年新低,因聯準會升息押注施壓
黃金週五跌至新的年內低點。儘管市場整體風險趨避情緒升溫,金價仍持續承壓,因市場對聯準會(Fed)進一步升息的預期持續主導價格走勢,使黃金有望以負值表現結束本月。
比特幣周度預測:幣安安全漏洞和偏鷹派美聯儲推動BTC走低
比特幣(BTC)本週繼續走弱,跌幅超過 3%,並有望錄得連續第四週下跌。按市值計算最大的加密貨幣正面臨看跌前景,10 月會議上美聯儲(Fed)鷹派前景以及據報幣安遭遇 63 億美元黑客攻擊,正推動市場避險情緒並引發大規模清算。 儘管此次回調仍在持續,現貨比特幣交易所交易基金(ETF)仍有望連續第二週錄得淨流入,截至週四淨流入達 4.4074 億美元。
未來一周——非農就業人數和美國中期選舉成為焦點
本週美元兌大多數主要貨幣走高,週初便在對週三聯邦公開市場委員會(FOMC)鷹派決議的預期下穩步開局。儘管市場參與者确信加息並不在議程之上,但他們仍在尋找線索和暗示,以判斷自己幾乎已完全計入 12 月加息 25 個基點的預期是否正確。 投資者正確預判本次會議不會採取行動,但這一按兵不動的立場並沒有他們預期的那麼鷹派。